pph-pasal-26-jasa-luar-negeri
Pendahuluan
Penggunaan jasa dari perusahaan atau tenaga profesional luar negeri semakin umum dilakukan oleh pelaku usaha di Indonesia. Dalam kondisi tersebut, PPh Pasal 26 atas pembayaran jasa kepada pihak luar negeri perlu diperhatikan karena pembayaran kepada Wajib Pajak Luar Negeri (WPLN) tertentu dapat menimbulkan kewajiban pemotongan pajak di Indonesia. Besarnya pemotongan tidak selalu sama karena selain ketentuan domestik, perlu diperiksa pula apakah terdapat Persetujuan Penghindaran Pajak Berganda (P3B) antara Indonesia dan negara domisili penerima penghasilan.
Apa Itu PPh Pasal 26 atas Pembayaran Jasa?
PPh Pasal 26 merupakan pajak yang dikenakan atas penghasilan yang bersumber dari Indonesia dan diterima atau diperoleh WPLN selain Bentuk Usaha Tetap (BUT) di Indonesia.
Salah satu penghasilan yang termasuk dalam ketentuan tersebut adalah imbalan sehubungan dengan jasa, pekerjaan, dan kegiatan. Karena itu, ketika perusahaan Indonesia membayar jasa kepada pihak luar negeri, status penerima penghasilan dan sumber penghasilannya perlu diperiksa terlebih dahulu.
Pihak luar negeri yang dimaksud dapat berupa orang pribadi maupun badan. Perlakuan pajaknya kemudian ditentukan berdasarkan ketentuan Undang-Undang Pajak Penghasilan dan, apabila memenuhi persyaratan, P3B atau tax treaty.
Baca Juga: PPh 22 dalam Transaksi Usaha Panduan bagi Pengusaha di Bali
Mengapa Pembayaran Jasa ke Luar Negeri Perlu Dipotong Pajak?
Mekanisme PPh Pasal 26 merupakan sistem pemotongan pajak atas penghasilan WPLN yang bersumber dari Indonesia. Dengan mekanisme ini, pihak yang melakukan pembayaran sekaligus menjalankan kewajiban pemotongan sesuai ketentuan perpajakan.
Hal yang perlu diperhatikan adalah bahwa pembayaran ke rekening bank luar negeri tidak otomatis menjadi satu-satunya dasar penentuan pajak. Status penerima, jenis jasa, sumber penghasilan, serta ketentuan P3B perlu diperiksa sebelum menentukan perlakuan pajaknya.
Cara Menentukan PPh Pasal 26 atas Jasa Luar Negeri
Langkah pertama adalah memastikan bahwa penerima pembayaran merupakan WPLN. Setelah itu, perusahaan perlu mengidentifikasi jenis pembayaran dan memastikan apakah penghasilan tersebut termasuk objek PPh Pasal 26.
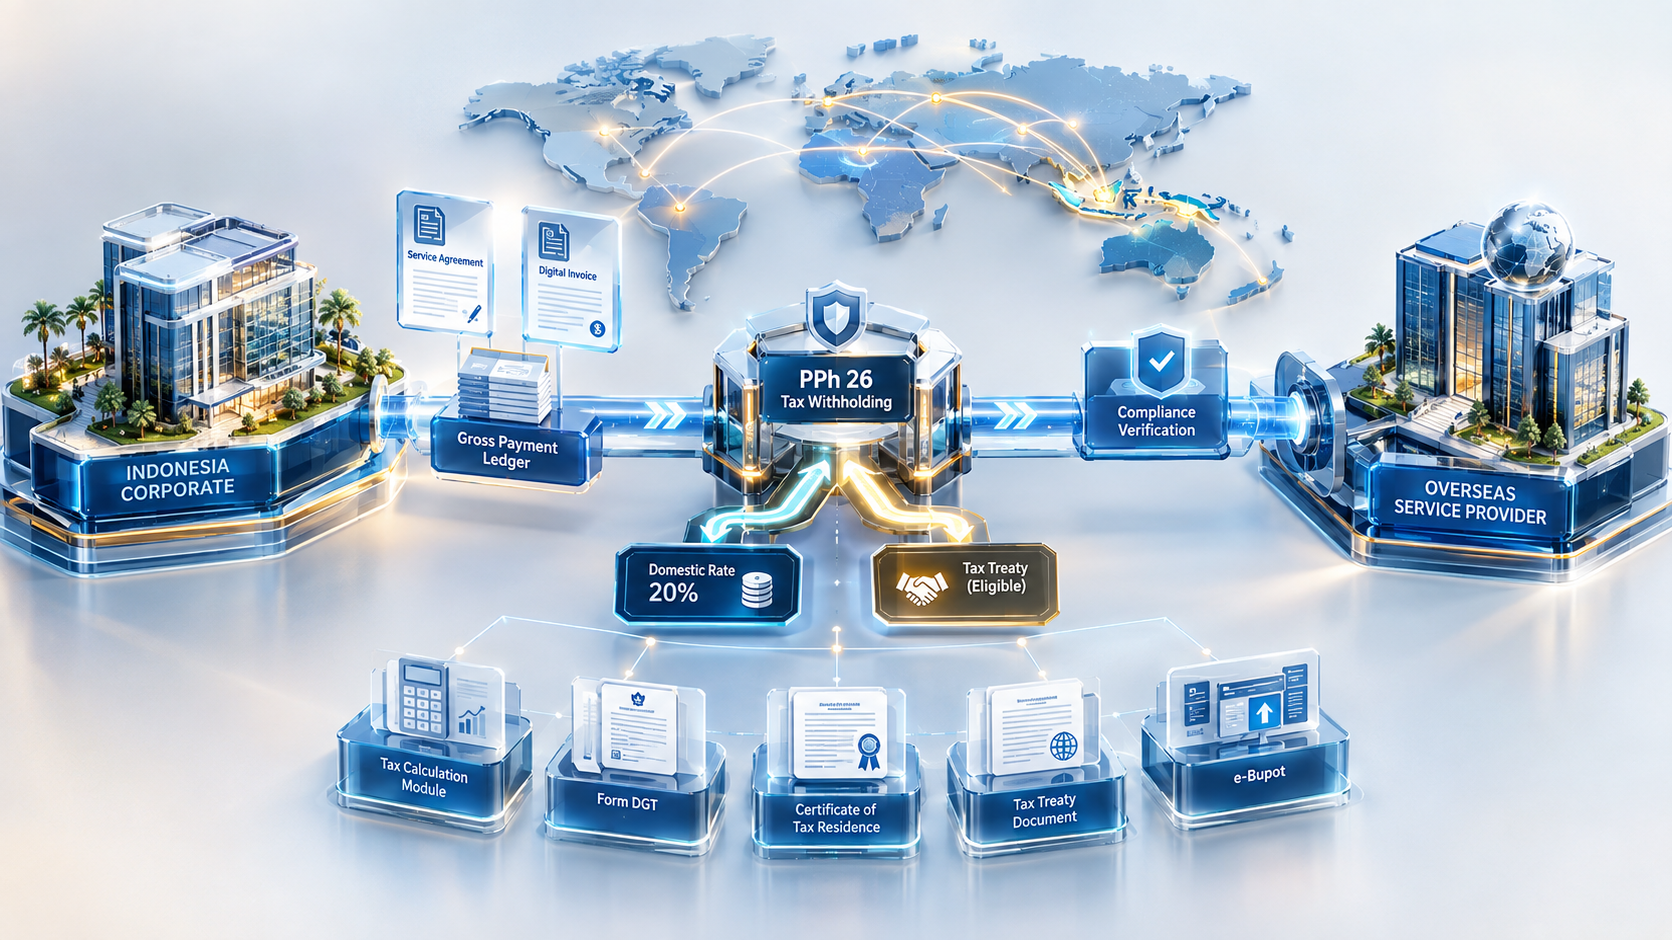
Dalam ketentuan domestik, imbalan jasa kepada WPLN termasuk penghasilan yang dapat dikenai PPh Pasal 26 dengan tarif 20% dari jumlah bruto.
Namun, tarif tersebut dapat berbeda apabila Indonesia memiliki P3B dengan negara domisili penerima penghasilan. Penerapan tarif atau ketentuan dalam P3B harus memenuhi persyaratan yang ditentukan, termasuk dokumen domisili dan persyaratan lainnya.
Sejak berlakunya PMK 112 Tahun 2025, tata cara penerapan P3B diatur dalam regulasi tersebut. DJP juga menjelaskan bahwa penerapan P3B oleh WPLN menggunakan Formulir DGT, sementara dokumen lama berdasarkan PER-25/PJ/2018 tetap dapat digunakan selama masih berada dalam periode berlakunya.
Perhitungan PPh Pasal 26 atas Jasa
Apabila ketentuan domestik berlaku dan tidak terdapat tarif P3B yang dapat digunakan, PPh Pasal 26 atas jasa pada prinsipnya dihitung sebesar 20% dari jumlah bruto.
Contohnya, perusahaan Indonesia membayar jasa konsultasi kepada perusahaan luar negeri sebesar Rp100 juta. Apabila transaksi tersebut memenuhi ketentuan sebagai objek PPh Pasal 26 dan tidak terdapat manfaat P3B yang dapat diterapkan, maka:
PPh Pasal 26 = 20% × Rp100.000.000 = Rp20.000.000
Dengan demikian, pajak yang dipotong sebesar Rp20 juta. Ketentuan P3B tetap perlu diperiksa terlebih dahulu apabila penerima jasa merupakan penduduk negara mitra P3B.
DJP mencantumkan imbalan jasa, pekerjaan, dan kegiatan sebagai salah satu jenis penghasilan WPLN yang dikenai tarif 20% dari penghasilan bruto atau tarif berdasarkan P3B.
Pihak yang Berkaitan
Pihak utama dalam transaksi ini adalah perusahaan atau pihak di Indonesia sebagai pemotong pajak dan penerima pembayaran yang berstatus WPLN.
WPLN perlu memberikan dokumen yang diperlukan apabila ingin memperoleh manfaat P3B. Dalam penerapan P3B, status sebagai penduduk negara mitra, pemenuhan persyaratan administratif, tidak adanya penyalahgunaan P3B, serta status beneficial owner apabila dipersyaratkan perlu diperhatikan.
Risiko Jika PPh Pasal 26 Tidak Dipotong
Kesalahan yang cukup umum adalah langsung membayar nilai invoice secara penuh tanpa memeriksa kewajiban pemotongan. Padahal, apabila pembayaran tersebut merupakan objek PPh Pasal 26, kewajiban pemotongan berada pada pihak yang melakukan pembayaran.
Kesalahan lainnya adalah menggunakan tarif P3B tanpa memastikan persyaratan treaty telah terpenuhi. Dokumen domisili dan persyaratan penerapan P3B perlu diperiksa sebelum tarif berdasarkan perjanjian digunakan.
Apabila kewajiban pemotongan, penyetoran, atau pelaporan tidak dipenuhi, konsekuensi administrasi perpajakan dapat timbul sesuai ketentuan yang berlaku.
Regulasi yang Berkaitan
Ketentuan utama PPh Pasal 26 terdapat dalam Pasal 26 Undang-Undang Pajak Penghasilan. Untuk pembayaran jasa kepada WPLN, ketentuan tersebut menjadi dasar pemotongan atas penghasilan yang bersumber dari Indonesia.
Apabila penerima penghasilan merupakan penduduk negara mitra P3B, ketentuan perjanjian antara Indonesia dan negara tersebut juga perlu diperiksa. Saat ini, tata cara penerapan P3B diatur dalam PMK 112 Tahun 2025 yang berlaku sejak 31 Desember 2025.
Dalam administrasinya, DJP menyediakan mekanisme Formulir DGT dan SKD WPLN melalui sistem administrasi perpajakan. Informasi terkait SKD WPLN juga telah tersedia dalam layanan Coretax DJP.
Kesimpulan
PPh Pasal 26 atas pembayaran jasa kepada pihak luar negeri perlu diperiksa sebelum perusahaan melakukan pembayaran. Pemeriksaan tidak cukup hanya melihat negara tujuan pembayaran, tetapi juga perlu memastikan status penerima, jenis jasa, sumber penghasilan, serta kemungkinan penerapan P3B.
Tarif domestik sebesar 20% dari jumlah bruto berlaku apabila ketentuan PPh Pasal 26 diterapkan tanpa manfaat tarif P3B. Apabila penerima merupakan penduduk negara mitra P3B dan seluruh persyaratan terpenuhi, ketentuan dalam perjanjian dapat digunakan sesuai mekanisme yang berlaku.
FAQ
1. Apakah setiap pembayaran jasa ke luar negeri dikenai PPh Pasal 26?
Tidak selalu. Status penerima, jenis penghasilan, sumber penghasilan, serta ketentuan P3B perlu diperiksa terlebih dahulu.
2. Berapa tarif PPh Pasal 26 atas jasa?
Tarif domestik yang berlaku pada umumnya sebesar 20% dari jumlah bruto. Namun, tarif atau perlakuan berdasarkan P3B dapat diterapkan apabila persyaratannya terpenuhi.
3. Apakah perusahaan luar negeri bisa memperoleh tarif P3B?
Bisa, sepanjang memenuhi persyaratan penerapan P3B. Salah satu aspek penting adalah dokumen domisili dan pemenuhan persyaratan treaty yang berlaku.
4. Apa itu Form DGT?
Form DGT merupakan formulir yang digunakan dalam penerapan P3B untuk WPLN sesuai ketentuan yang berlaku. Sejak PMK 112 Tahun 2025, format Formulir DGT menjadi bagian dari tata cara penerapan P3B.
5. Kapan PPh Pasal 26 harus dibayar dan dilaporkan?
DJP mencantumkan batas penyetoran PPh Pasal 26 paling lambat tanggal 10 bulan berikutnya dan pelaporan secara elektronik paling lambat tanggal 20 bulan berikutnya.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda