spt-tahunan-badan-coretax
Pendahuluan
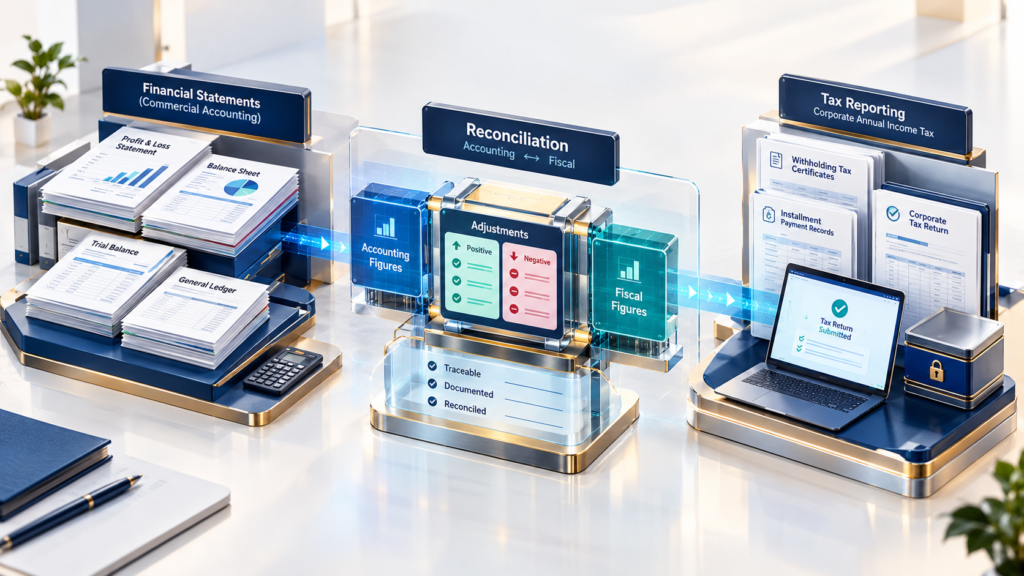
Pelaporan SPT Tahunan Pajak Penghasilan (PPh) Badan melalui Coretax DJP membutuhkan data keuangan dan perpajakan yang konsisten. Wajib Pajak badan perlu memastikan angka dalam laporan keuangan, rekonsiliasi fiskal, bukti potong, pembayaran pajak, serta data yang dimasukkan ke dalam SPT saling sesuai.
Perbedaan angka tidak selalu berarti terjadi kesalahan pajak. Namun, selisih yang tidak dapat dijelaskan dapat menyebabkan penghitungan PPh terutang menjadi tidak tepat dan menimbulkan pertanyaan saat dilakukan pengawasan oleh Direktorat Jenderal Pajak (DJP). Karena itu, pemeriksaan silang sebelum mengirim SPT menjadi bagian penting dari proses pelaporan melalui Coretax.
Apa Itu SPT Tahunan Badan di Coretax?
SPT Tahunan Badan merupakan laporan yang digunakan Wajib Pajak badan untuk melaporkan penghitungan dan pembayaran PPh, penghasilan, biaya, serta informasi lain yang relevan selama satu tahun pajak. Coretax DJP merupakan sistem administrasi perpajakan yang digunakan untuk menjalankan berbagai proses perpajakan, termasuk pelaporan SPT sesuai fitur dan ketentuan yang berlaku.
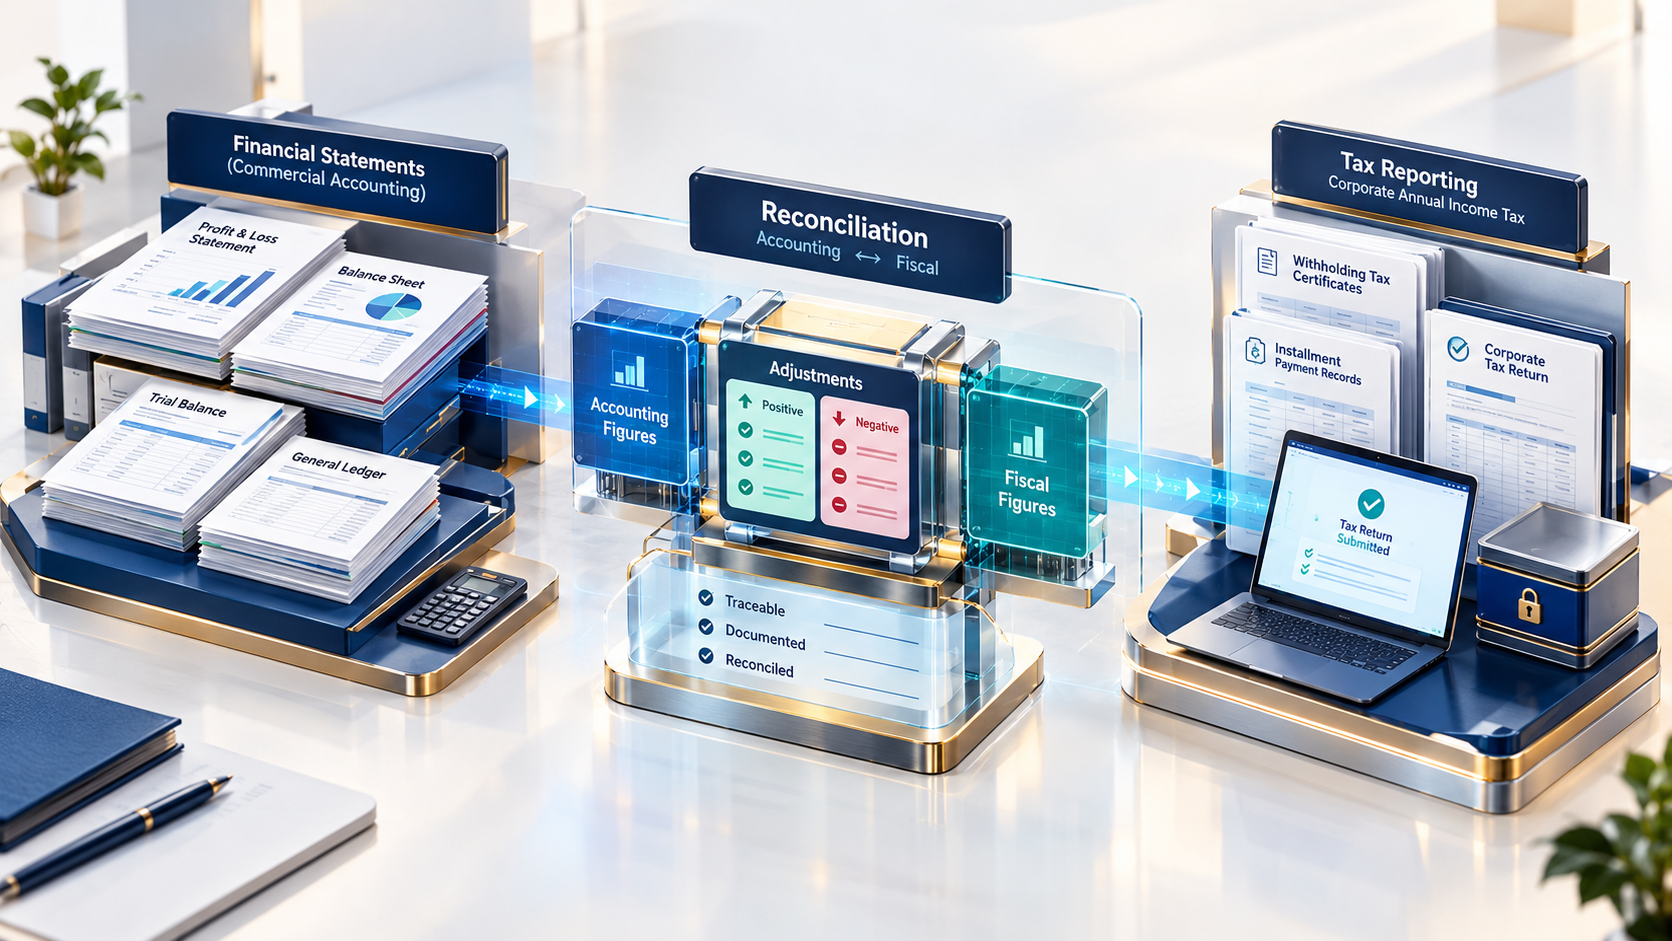
Dalam penyusunannya, data akuntansi tidak selalu dapat langsung digunakan sebagai dasar penghitungan pajak. Laporan keuangan komersial perlu ditelaah dan, apabila terdapat perbedaan perlakuan menurut ketentuan perpajakan, disesuaikan melalui rekonsiliasi fiskal.
Mengapa Data Keuangan Harus Cocok?
Konsistensi data membantu memastikan bahwa penghasilan kena pajak, kredit pajak, dan PPh kurang atau lebih bayar dihitung dengan benar. Data yang cocok juga memudahkan perusahaan menelusuri asal setiap angka apabila diperlukan klarifikasi atau pemeriksaan.
Tujuannya bukan sekadar membuat seluruh angka terlihat sama. Perbedaan antara laporan komersial dan fiskal dapat terjadi secara sah, misalnya karena biaya tertentu tidak dapat dikurangkan secara fiskal atau karena penghasilan dikenai PPh final. Yang penting, setiap perbedaan harus memiliki dasar dan dokumentasi yang memadai.
Baca Juga: Panduan SPT Tahunan Ekspatriat di Bali
Data yang Harus Diperiksa Sebelum Melaporkan SPT
1. Laporan laba rugi dan penghasilan bruto
Periksa kesesuaian pendapatan dalam laporan laba rugi dengan pembukuan, faktur penjualan, kontrak, serta dokumen transaksi lainnya. Jika perusahaan memiliki beberapa sumber penghasilan, pastikan seluruh transaksi telah dicatat dan diklasifikasikan dengan benar.
Penghasilan yang dikenai PPh final perlu dibedakan dari penghasilan yang masuk penghitungan PPh berdasarkan ketentuan umum. Pengelompokan ini berpengaruh terhadap penghitungan penghasilan kena pajak.
2. Neraca dan saldo akun
Saldo kas, piutang, persediaan, aset tetap, utang, dan ekuitas perlu ditelusuri ke buku besar serta neraca saldo. Perubahan saldo juga sebaiknya didukung dokumen yang menjelaskan transaksi atau penyesuaian selama tahun berjalan.
Ketidaksesuaian neraca saldo dengan laporan keuangan dapat menunjukkan adanya jurnal yang belum dibukukan, salah klasifikasi, atau kesalahan pemindahan angka. Masalah tersebut perlu diselesaikan sebelum angka digunakan dalam SPT.
3. Biaya komersial dan koreksi fiskal
Biaya yang tercatat dalam laporan keuangan belum tentu seluruhnya dapat dikurangkan dari penghasilan bruto untuk tujuan pajak. Perusahaan perlu menilai biaya berdasarkan ketentuan UU PPh, termasuk biaya yang tidak dapat dikurangkan sebagaimana diatur dalam Pasal 9.
Hasil penyesuaian tersebut dituangkan dalam rekonsiliasi fiskal. Koreksi fiskal positif umumnya meningkatkan penghasilan kena pajak, sedangkan koreksi fiskal negatif dapat menurunkannya, sepanjang sesuai ketentuan.
4. Bukti potong dan kredit pajak
Periksa bukti pemotongan atau pemungutan PPh yang diterima perusahaan, termasuk identitas pemotong, masa atau tahun pajak, jenis pajak, dan nominalnya. Cocokkan dokumen tersebut dengan transaksi dan data yang tersedia dalam administrasi Coretax.
Kredit pajak hanya boleh diperhitungkan apabila memenuhi ketentuan yang berlaku. Jangan memasukkan angka semata-mata karena muncul pada dokumen atau data sistem tanpa memastikan bahwa kredit tersebut memang menjadi hak perusahaan.
5. Angsuran dan pembayaran pajak
Cocokkan pembayaran pajak, termasuk angsuran PPh Pasal 25, dengan bukti pembayaran dan pencatatan akuntansi. Pastikan pembayaran dialokasikan pada jenis pajak dan periode yang tepat.
Kesalahan masa pajak, nominal, atau identitas Wajib Pajak dapat menyebabkan pembayaran tidak tercermin sebagaimana diharapkan dalam penghitungan SPT. Perbedaan perlu ditelusuri melalui bukti pembayaran dan administrasi perpajakan.
Cara Memeriksa Kesesuaian Data di Coretax DJP
DJP menjelaskan bahwa pelaporan SPT Tahunan Badan di Coretax dimulai dari pengisian formulir induk, kemudian dilanjutkan dengan lampiran sesuai jawaban dan karakteristik Wajib Pajak. Dokumen yang perlu disiapkan mencakup laporan laba rugi, laporan posisi keuangan, bukti pemotongan atau pemungutan PPh, dan dokumen pendukung lainnya.
Agar pengisian lebih terarah, perusahaan dapat melakukan pemeriksaan berikut:
- Siapkan laporan keuangan final dan neraca saldo yang telah direkonsiliasi.
- Cocokkan angka laporan keuangan dengan lampiran rekonsiliasi laporan keuangan di SPT.
- Periksa koreksi fiskal dan penghasilan yang dikenai PPh final atau bukan objek pajak.
- Cocokkan bukti potong, angsuran, dan pembayaran pajak.
- Periksa kembali seluruh lampiran dan formulir induk sebelum SPT disampaikan.
Coretax dapat menampilkan atau mengisi data tertentu secara otomatis, tetapi data tersebut tetap perlu diperiksa. Pengisian otomatis bukan pengganti tanggung jawab Wajib Pajak untuk memastikan informasi yang dilaporkan benar, lengkap, dan jelas.
Perhitungan Singkat: Dampak Koreksi Fiskal
Misalnya, perusahaan memiliki laba komersial sebelum pajak sebesar Rp500.000.000. Setelah pemeriksaan, terdapat biaya sebesar Rp40.000.000 yang tidak dapat dikurangkan secara fiskal dan penghasilan yang bukan objek pajak sebesar Rp10.000.000.
Ilustrasi penghitungan penghasilan neto fiskal:
- Laba komersial sebelum pajak: Rp500.000.000
- Koreksi fiskal positif: Rp40.000.000
- Koreksi fiskal negatif: Rp10.000.000
- Penghasilan neto fiskal: Rp530.000.000
Angka tersebut merupakan ilustrasi sederhana sebelum memperhitungkan kompensasi kerugian fiskal, fasilitas perpajakan, dan penyesuaian lain yang mungkin berlaku. Penghasilan neto fiskal juga belum tentu sama dengan Penghasilan Kena Pajak akhir.
Jika tarif umum PPh Badan sebesar 22% berlaku dan tidak ada fasilitas tarif atau penyesuaian lain, ilustrasi PPh terutang adalah 22% × Rp530.000.000 = Rp116.600.000. Nilai pajak yang masih harus dibayar baru dapat ditentukan setelah memperhitungkan kredit pajak dan komponen lain sesuai ketentuan.
Pihak yang Berkaitan
Penyusunan SPT Tahunan Badan melibatkan beberapa pihak dengan peran berbeda.
- Wajib Pajak badan bertanggung jawab atas kebenaran data dan penyampaian SPT.
- Bagian akuntansi dan keuangan menyiapkan laporan keuangan, buku besar, neraca saldo, serta rekonsiliasi.
- Direktur atau wakil Wajib Pajak menjalankan kewenangan yang diperlukan untuk proses pelaporan.
- Konsultan pajak, jika digunakan, dapat membantu menelaah koreksi fiskal, kredit pajak, dan kelengkapan pelaporan.
- DJP menerima dan mengadministrasikan SPT serta melakukan pengawasan sesuai kewenangannya.
Risiko Jika Data Tidak Sesuai
Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan PPh terutang, kredit pajak, atau status SPT. Apabila selisih tidak didukung penjelasan dan dokumen, perusahaan dapat menghadapi permintaan klarifikasi atau pemeriksaan sesuai ketentuan perpajakan.
Kesalahan yang berujung pada kekurangan pembayaran atau pelaporan yang tidak benar dapat menimbulkan konsekuensi administrasi berdasarkan ketentuan yang berlaku. Oleh sebab itu, perusahaan perlu menyimpan dokumen sumber, kertas kerja rekonsiliasi, bukti pembayaran, dan bukti potong sebagai dasar penjelasan atas angka yang dilaporkan.
Regulasi yang Berkaitan
Kewajiban pelaporan SPT Tahunan PPh Badan berlandaskan UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) beserta perubahannya. Penghitungan penghasilan kena pajak, biaya yang dapat dikurangkan, dan tarif PPh Badan mengacu pada UU Pajak Penghasilan beserta perubahannya, termasuk UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Untuk tata cara teknis, Wajib Pajak dapat merujuk pada panduan resmi DJP mengenai pelaporan SPT Tahunan Badan melalui Coretax, termasuk panduan pengisian lampiran rekonsiliasi laporan keuangan. Panduan tersebut membedakan detail pengisian menurut sektor usaha, seperti perdagangan, jasa, manufaktur, dan perbankan. Wajib Pajak perlu memeriksa ketentuan instrumen investasi yang berlaku sebelum menempatkan dana.
Kesimpulan
SPT Tahunan Badan di Coretax perlu disusun berdasarkan data keuangan yang konsisten, rekonsiliasi fiskal yang tepat, serta bukti potong dan pembayaran pajak yang dapat ditelusuri. Perbedaan antara laporan komersial dan fiskal dapat terjadi, tetapi harus memiliki dasar sesuai ketentuan perpajakan.
Sebelum menyampaikan SPT, perusahaan perlu memeriksa laporan laba rugi, neraca, koreksi fiskal, kredit pajak, dan seluruh lampiran. Pemeriksaan tersebut membantu mengurangi risiko salah hitung dan memastikan pelaporan dilakukan secara benar, lengkap, dan jelas.
FAQ
1. Data apa saja yang harus cocok saat melaporkan SPT Tahunan Badan di Coretax?
Laporan laba rugi, neraca, rekonsiliasi fiskal, bukti potong, angsuran PPh, dan pembayaran pajak harus saling dapat ditelusuri serta didukung dokumen.
2. Apakah laporan keuangan harus sama persis dengan penghitungan pajak?
Tidak selalu. Perbedaan dapat terjadi karena koreksi fiskal, penghasilan yang dikenai PPh final, atau penghasilan yang bukan objek pajak. Perbedaan tersebut harus dihitung dan didokumentasikan dengan benar.
3. Apakah data yang terisi otomatis di Coretax bisa langsung disetujui?
Tidak disarankan. Wajib Pajak perlu memeriksa kembali data yang ditampilkan sistem dan memperbaikinya apabila tidak sesuai dengan keadaan sebenarnya.
4. Bagaimana jika terdapat selisih antara laporan keuangan dan data pajak?
Telusuri selisih melalui buku besar, dokumen transaksi, bukti potong, bukti pembayaran, serta kertas kerja rekonsiliasi fiskal. Jangan melakukan penyesuaian hanya untuk menyamakan angka tanpa dasar yang jelas.
5. Apakah perusahaan perlu menyimpan dokumen pendukung setelah SPT disampaikan?
Ya. Dokumen pembukuan dan perpajakan perlu disimpan sesuai ketentuan yang berlaku agar dapat digunakan untuk menjelaskan angka dalam SPT apabila diperlukan.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda