/pph-badan-biaya-dapat-dikurangkan/
Pendahuluan
Dalam menghitung PPh Badan, perusahaan tidak cukup hanya menjumlahkan penghasilan dan mengurangkan seluruh biaya yang tercatat dalam laporan laba rugi. Untuk menentukan Penghasilan Kena Pajak, terdapat ketentuan perpajakan mengenai biaya yang dapat dikurangkan dari penghasilan bruto dan biaya yang tidak dapat dikurangkan. Perbedaan antara pembukuan komersial dan ketentuan fiskal tersebut perlu diperhatikan dalam penyusunan SPT Tahunan PPh Badan.
Apa Itu Biaya yang Dapat Dikurangkan dalam PPh Badan?
Biaya yang dapat dikurangkan adalah pengeluaran yang diperbolehkan untuk mengurangi penghasilan bruto dalam menentukan Penghasilan Kena Pajak. Prinsip utamanya adalah biaya tersebut berkaitan dengan kegiatan untuk mendapatkan, menagih, dan memelihara penghasilan yang menjadi objek pajak.
Jenis biaya yang dapat menjadi pengurang antara lain pembelian bahan, gaji dan imbalan sehubungan dengan pekerjaan atau jasa, bunga, sewa, royalti, biaya perjalanan, premi asuransi, biaya promosi dan penjualan, biaya administrasi, serta pajak selain Pajak Penghasilan.
Untuk pengeluaran yang memiliki masa manfaat lebih dari satu tahun, pembebanannya tidak selalu dilakukan sekaligus. Pengeluaran tersebut pada prinsipnya dibebankan melalui penyusutan atau amortisasi sesuai ketentuan perpajakan.
Baca Juga: PPh Final UMKM: Poin Penting yang Wajib Dipahami
Fungsi atau Tujuan Pengaturan Biaya
Pengaturan biaya bertujuan menentukan secara tepat Penghasilan Kena Pajak yang menjadi dasar penghitungan PPh. Dengan demikian, tidak setiap pengeluaran perusahaan otomatis dapat menjadi pengurang penghasilan bruto.
Ketentuan ini juga membedakan pengeluaran yang berkaitan dengan kegiatan usaha dari pengeluaran yang bersifat pribadi atau tidak memiliki hubungan yang diperbolehkan dengan penghasilan. DJP menjelaskan bahwa biaya yang boleh dikurangkan harus memiliki hubungan langsung maupun tidak langsung dengan kegiatan usaha untuk mendapatkan, menagih, dan memelihara penghasilan yang merupakan objek pajak.
Cara Menghitung Biaya yang Dapat Dikurangkan
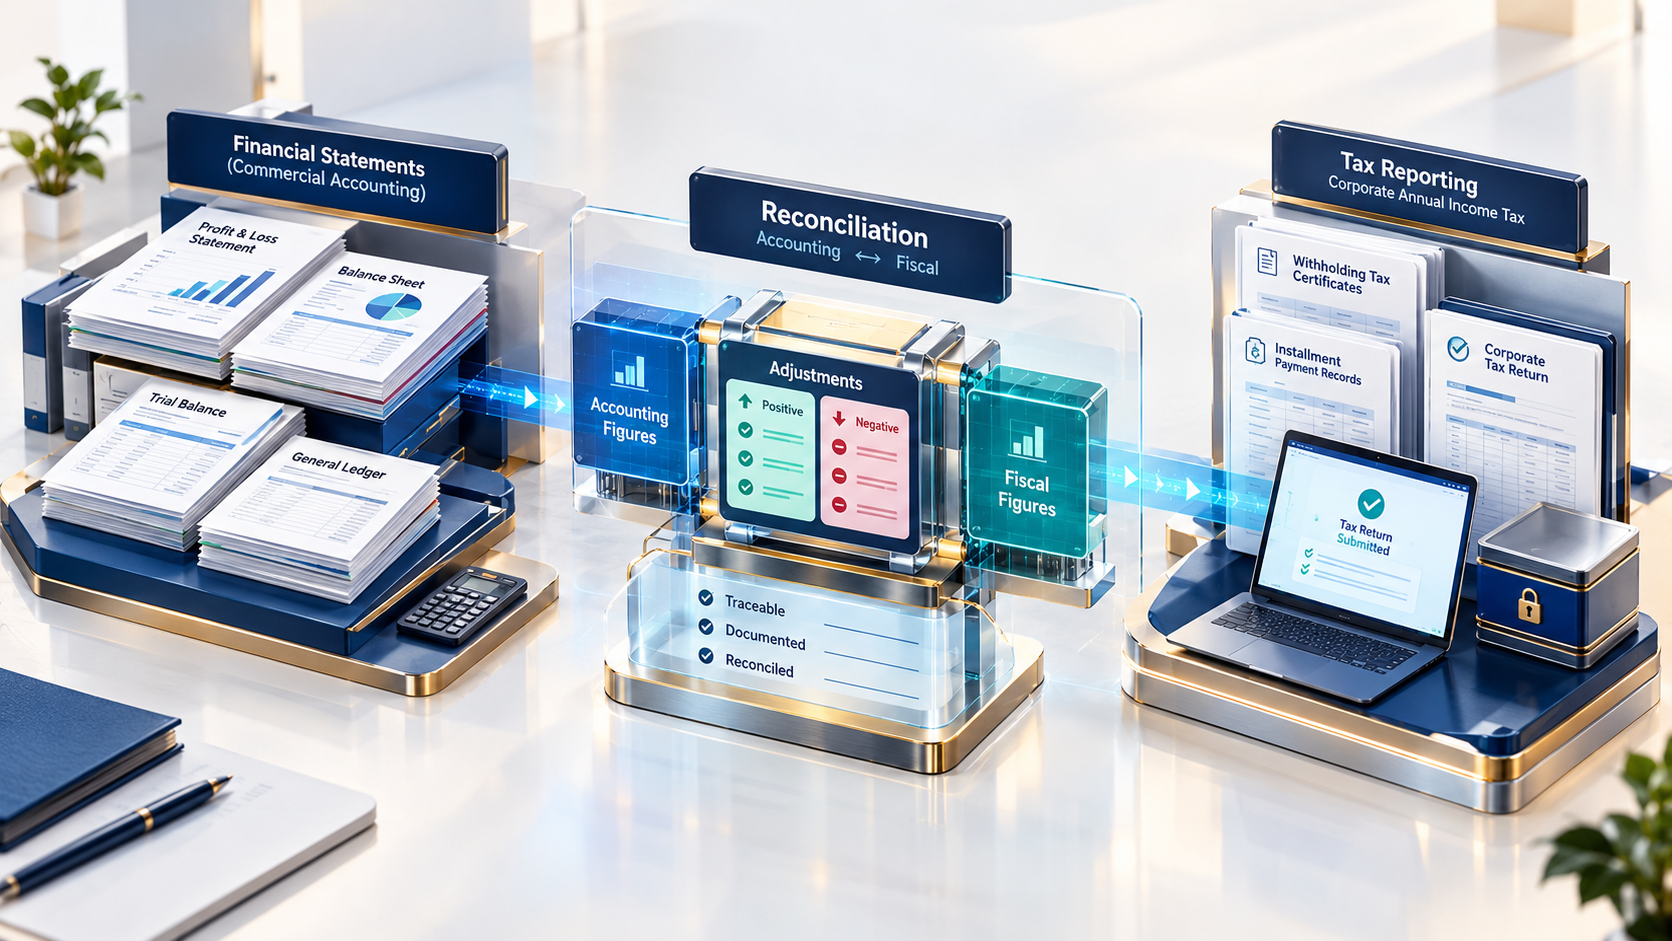
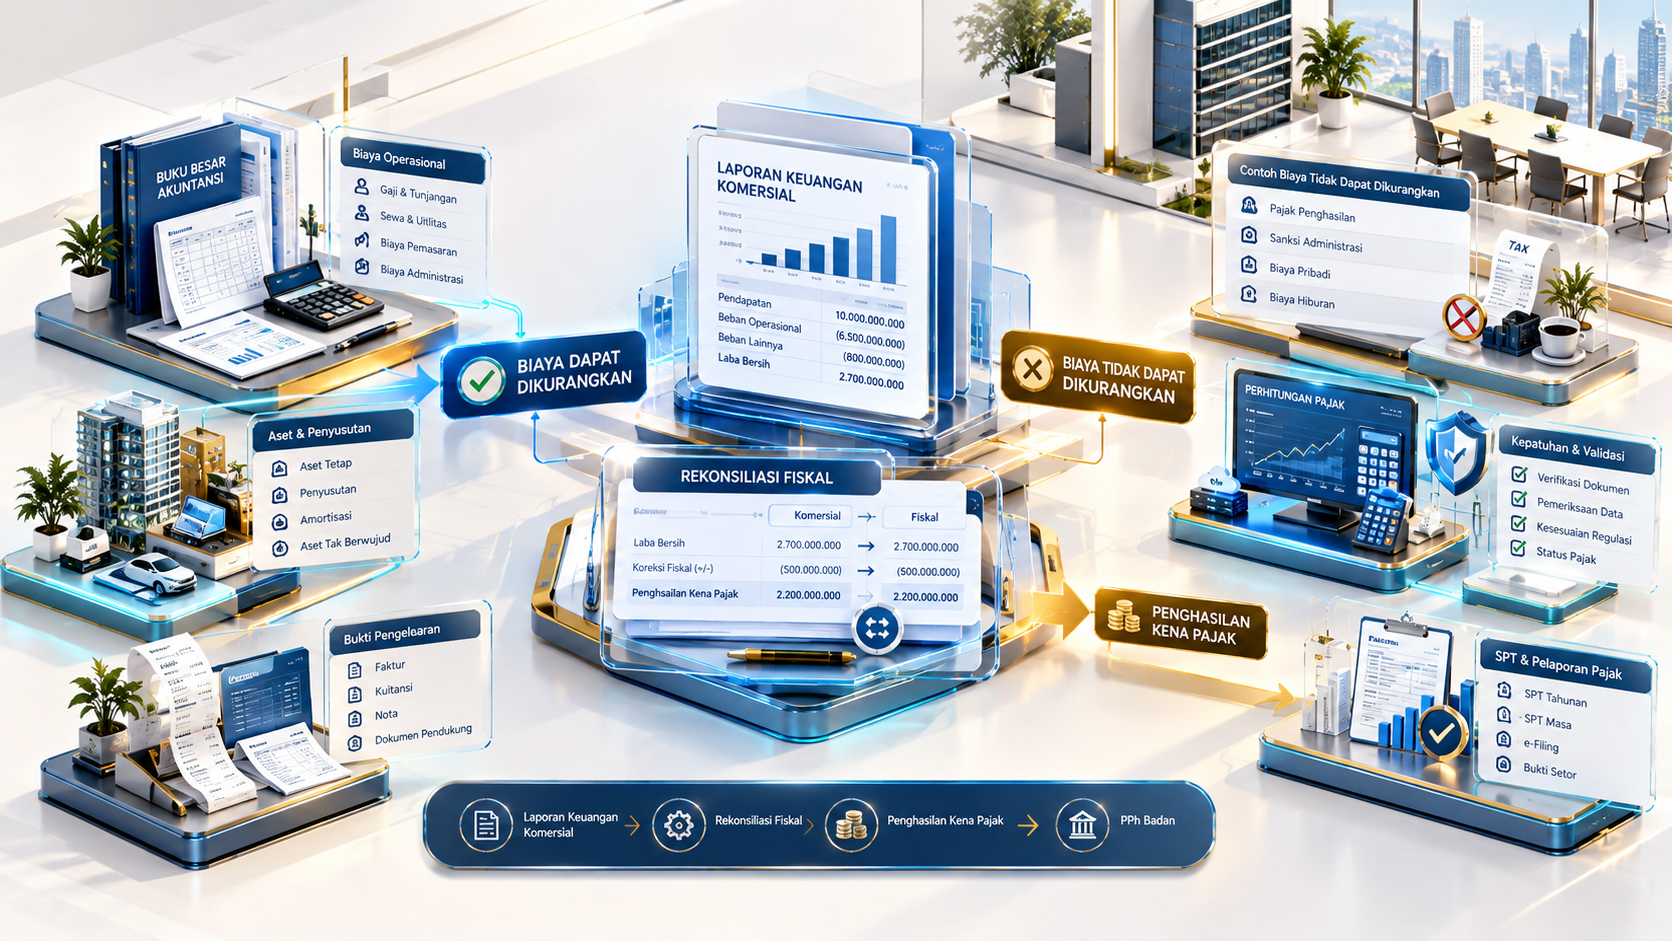
Dalam praktik, perusahaan perlu melakukan rekonsiliasi fiskal antara laporan keuangan komersial dan ketentuan perpajakan.
Langkah pertama adalah mengidentifikasi seluruh biaya yang tercatat dalam laporan laba rugi. Selanjutnya, setiap biaya perlu diperiksa apakah memenuhi persyaratan sebagai pengurang penghasilan bruto berdasarkan ketentuan PPh.
Biaya yang memenuhi ketentuan dapat diperhitungkan sebagai pengurang. Sebaliknya, biaya yang tidak diperbolehkan secara fiskal harus dilakukan koreksi fiskal positif. Pengeluaran tertentu juga baru dapat dibebankan melalui penyusutan atau amortisasi.
Contohnya, perusahaan membayar biaya promosi kepada pihak lain. Biaya tersebut dapat menjadi pengurang sepanjang memenuhi ketentuan yang berlaku, termasuk persyaratan administrasi tertentu. Untuk biaya promosi, PMK Nomor 02/PMK.03/2010 mengatur kewajiban membuat daftar nominatif atas pengeluaran tertentu dan melaporkannya sebagai lampiran SPT Tahunan PPh Badan.
Perhitungan Singkat
Misalnya sebuah perusahaan memiliki penghasilan bruto Rp5 miliar dalam satu tahun pajak.
Total biaya yang tercatat dalam laporan keuangan sebesar Rp3,5 miliar. Setelah dilakukan pemeriksaan fiskal, terdapat Rp500 juta biaya yang tidak dapat dikurangkan dari penghasilan bruto.
Dengan demikian, secara sederhana:
Penghasilan bruto = Rp5 miliar
Biaya yang dapat dikurangkan = Rp3 miliar
Penghasilan Kena Pajak sebelum memperhitungkan ketentuan lainnya = Rp2 miliar
Dalam laporan komersial, seluruh biaya mungkin tercatat sebagai beban. Namun, dalam penghitungan fiskal, biaya yang tidak memenuhi ketentuan perlu dikeluarkan melalui rekonsiliasi fiskal.
Pihak yang Berkaitan
Pihak utama yang berkaitan adalah Wajib Pajak Badan, karena perusahaan bertanggung jawab menghitung, membayar, dan melaporkan kewajiban PPh sesuai ketentuan.
Direktorat Jenderal Pajak berperan dalam administrasi dan pengawasan kepatuhan perpajakan. Sementara itu, bagian akuntansi dan pajak perusahaan bertugas memastikan transaksi didukung dokumen yang memadai dan perlakuan fiskalnya tepat.
Dalam kondisi tertentu, konsultan pajak dapat membantu melakukan pemeriksaan fiskal atas biaya, khususnya ketika terdapat transaksi yang memerlukan perlakuan pajak khusus.
Risiko atau Implikasi Kesalahan Pengakuan Biaya
Kesalahan dalam menentukan biaya yang dapat dikurangkan dapat menyebabkan perbedaan antara laba komersial dan Penghasilan Kena Pajak. Apabila perusahaan membebankan biaya yang seharusnya tidak boleh dikurangkan, diperlukan koreksi fiskal agar penghitungan pajaknya sesuai ketentuan.
Beberapa pengeluaran secara tegas tidak dapat dikurangkan, antara lain pembagian laba seperti dividen dan biaya yang dikeluarkan untuk kepentingan pribadi pemegang saham, sekutu, atau anggota. Terdapat pula pengecualian tertentu untuk jenis cadangan yang memenuhi persyaratan sebagaimana diatur dalam ketentuan perpajakan.
Kesalahan perlakuan fiskal juga dapat memengaruhi jumlah PPh yang dilaporkan dalam SPT Tahunan PPh Badan.
Regulasi yang Berkaitan
Ketentuan utama mengenai biaya yang dapat dikurangkan terdapat dalam Pasal 6 Undang-Undang Pajak Penghasilan, yaitu UU Nomor 7 Tahun 1983 sebagaimana telah beberapa kali diubah, terakhir melalui UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Sementara itu, Pasal 9 mengatur berbagai pengeluaran yang tidak dapat dikurangkan dalam menentukan Penghasilan Kena Pajak.
Untuk jenis biaya tertentu terdapat aturan pelaksana yang lebih spesifik. Salah satunya adalah PMK Nomor 02/PMK.03/2010 tentang Biaya Promosi yang Dapat Dikurangkan dari Penghasilan Bruto. Ketentuan mengenai natura dan kenikmatan juga mengalami perubahan melalui UU HPP dan aturan pelaksananya, sehingga perlakuannya perlu dilihat berdasarkan jenis pengeluaran dan kondisi transaksi.
Kesimpulan
PPh Badan: menghitung biaya yang dapat dikurangkan memerlukan pemahaman mengenai perbedaan antara pencatatan komersial dan perlakuan fiskal. Biaya yang berkaitan dengan kegiatan untuk mendapatkan, menagih, dan memelihara penghasilan dapat menjadi pengurang sepanjang memenuhi ketentuan perpajakan.
Perusahaan perlu memeriksa setiap jenis pengeluaran, menyiapkan dokumen pendukung, serta melakukan rekonsiliasi fiskal sebelum menyusun SPT Tahunan PPh Badan. Dengan demikian, Penghasilan Kena Pajak dapat dihitung berdasarkan ketentuan yang berlaku.
FAQ
1. Apakah semua biaya perusahaan dapat menjadi pengurang PPh Badan?
Tidak. Biaya harus memenuhi ketentuan perpajakan dan memiliki hubungan dengan kegiatan untuk mendapatkan, menagih, dan memelihara penghasilan yang merupakan objek pajak.
2. Apa perbedaan biaya komersial dan biaya fiskal?
Biaya komersial merupakan biaya berdasarkan pencatatan akuntansi perusahaan, sedangkan biaya fiskal merupakan biaya yang diperhitungkan sesuai ketentuan perpajakan dalam menentukan Penghasilan Kena Pajak.
3. Apa yang dimaksud koreksi fiskal positif?
Koreksi fiskal positif adalah penyesuaian yang menambah Penghasilan Kena Pajak, antara lain karena terdapat biaya dalam laporan komersial yang tidak dapat dikurangkan secara fiskal.
4. Apakah biaya promosi dapat menjadi pengurang PPh Badan?
Dapat, sepanjang memenuhi ketentuan yang berlaku. Untuk kondisi tertentu, Wajib Pajak juga diwajibkan memenuhi persyaratan administratif seperti daftar nominatif.
5. Apakah biaya aset dapat langsung dibebankan?
Tidak selalu. Pengeluaran untuk memperoleh harta yang mempunyai masa manfaat lebih dari satu tahun pada prinsipnya dibebankan melalui penyusutan atau amortisasi sesuai ketentuan perpajakan.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda