/audit-laporan-keuangan-umkm/
Pendahuluan
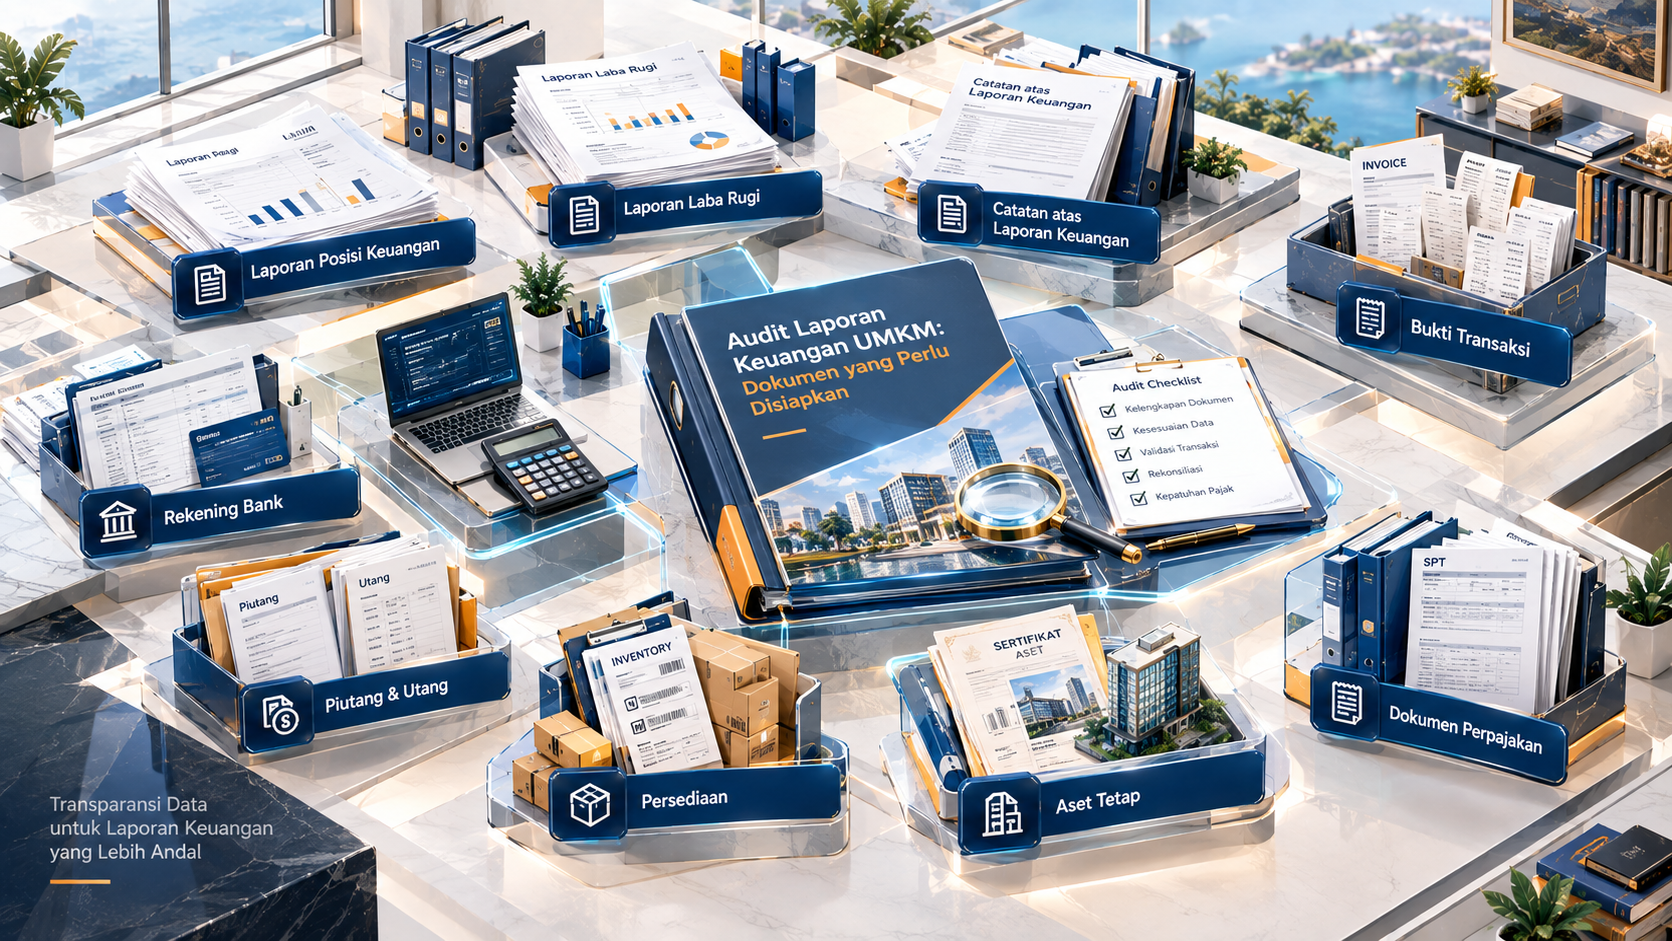
Audit laporan keuangan UMKM membutuhkan data dan dokumen yang dapat mendukung angka yang tercantum dalam laporan keuangan. Dokumen tersebut tidak hanya berupa laporan posisi keuangan dan laporan laba rugi, tetapi juga bukti transaksi, rekening bank, data persediaan, aset, kewajiban, serta dokumen perpajakan. Kelengkapan dokumen membantu auditor memperoleh bukti audit yang cukup dan tepat untuk mendukung kesimpulan dan opini atas laporan keuangan.
Apa Itu Audit Laporan Keuangan UMKM?
Audit laporan keuangan UMKM merupakan pemeriksaan atas laporan keuangan suatu usaha oleh auditor independen berdasarkan standar audit yang berlaku. Tujuannya adalah memperoleh keyakinan memadai bahwa laporan keuangan secara keseluruhan bebas dari kesalahan penyajian material dan kemudian menyatakan opini berdasarkan hasil audit.
Dalam praktiknya, auditor tidak hanya melihat angka akhir dalam laporan keuangan. Auditor membutuhkan dokumen pendukung untuk menilai apakah transaksi, saldo akun, dan informasi yang disajikan memiliki dasar yang memadai.
Bagi UMKM yang menggunakan SAK EMKM, laporan keuangan lengkap sekurang-kurangnya terdiri atas laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan.
Fungsi dan Tujuan Audit Laporan Keuangan UMKM
Audit membantu meningkatkan tingkat keyakinan pengguna terhadap informasi yang disajikan dalam laporan keuangan. Hal ini menjadi relevan ketika laporan keuangan digunakan oleh pemilik usaha, kreditur, investor, atau pihak lain untuk mengambil keputusan ekonomi.
Dari sisi proses, audit juga membutuhkan dokumentasi yang memadai. IAPI menjelaskan bahwa dokumentasi audit memberikan bukti mengenai dasar kesimpulan auditor serta bahwa audit telah direncanakan dan dilaksanakan sesuai standar yang berlaku.
Baca Juga: PPh Final UMKM: Poin Penting yang Wajib Dipahami
Dokumen yang Perlu Disiapkan untuk Audit
Dokumen yang dibutuhkan dapat berbeda sesuai jenis usaha, periode audit, transaksi, dan prosedur yang dirancang auditor. Namun, UMKM dapat memulai persiapan dengan beberapa kelompok dokumen berikut.
1. Laporan Keuangan
Siapkan laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Jika menggunakan SAK EMKM, ketiga komponen tersebut merupakan laporan keuangan minimum yang harus disajikan.
Laporan juga sebaiknya disertai neraca saldo, buku besar, dan rincian akun apabila tersedia. Dokumen tersebut membantu auditor menelusuri angka dari laporan keuangan ke catatan akuntansi.
2. Bukti Transaksi
Dokumen penjualan dan pembelian merupakan bagian penting dalam proses pemeriksaan. UMKM sebaiknya menyiapkan faktur penjualan, invoice pembelian, kuitansi, nota, bukti penerimaan dan pembayaran, serta dokumen transaksi lainnya.
Dokumen tersebut perlu disusun secara sistematis agar transaksi yang tercatat dapat ditelusuri kembali ke sumbernya.
3. Rekening Bank dan Kas
Siapkan rekening koran seluruh rekening yang digunakan dalam kegiatan usaha, termasuk bukti transfer dan dokumen pendukung transaksi perbankan.
Untuk transaksi kas, diperlukan catatan kas masuk dan kas keluar serta bukti transaksi yang mendasarinya. Perbedaan antara catatan kas dengan kondisi sebenarnya perlu ditelusuri sebelum proses audit berlangsung.
4. Data Piutang dan Utang
Daftar piutang pelanggan dan utang kepada pemasok perlu disiapkan beserta rincian saldo masing-masing pihak. Dokumen pendukung dapat berupa invoice, kontrak, bukti pembayaran, serta dokumen konfirmasi apabila diperlukan.
Auditor dapat menggunakan bukti tersebut untuk menilai keberadaan, kelengkapan, dan kewajaran saldo yang tercantum dalam laporan keuangan.
5. Dokumen Persediaan
Bagi UMKM yang memiliki persediaan, siapkan daftar stok, laporan mutasi barang, dokumen pembelian, dokumen penjualan, dan hasil perhitungan fisik persediaan apabila tersedia.
Informasi tersebut penting karena persediaan dapat memengaruhi laporan posisi keuangan sekaligus perhitungan laba rugi.
6. Dokumen Aset Tetap
Dokumen pembelian kendaraan, mesin, peralatan, bangunan, atau aset tetap lainnya perlu disimpan bersama bukti kepemilikan dan dokumen pembayaran.
Data harga perolehan, tanggal pembelian, umur manfaat, metode penyusutan, dan akumulasi penyusutan juga perlu tersedia apabila relevan.
7. Dokumen Perpajakan
Dokumen perpajakan juga perlu disiapkan, antara lain SPT, bukti pembayaran atau penerimaan pajak, bukti pemotongan atau pemungutan, Faktur Pajak jika relevan, serta dokumen perpajakan lainnya.
Hal ini sejalan dengan ketentuan pembukuan untuk tujuan perpajakan. PMK 54/PMK.03/2021 mengatur bahwa pembukuan harus mencerminkan keadaan usaha yang sebenarnya dan mencakup antara lain harta, kewajiban, modal, penghasilan, biaya, serta harga perolehan dan penyerahan barang atau jasa.
Pihak yang Berkaitan
Dalam audit laporan keuangan UMKM, pihak utama yang berkaitan adalah pemilik atau manajemen UMKM sebagai pihak yang bertanggung jawab atas penyusunan laporan keuangan dan penyediaan informasi kepada auditor.
Auditor independen kemudian melakukan prosedur audit untuk memperoleh bukti audit yang cukup dan tepat sebagai dasar penarikan kesimpulan. Dalam kondisi tertentu, konsultan pajak atau akuntan dapat membantu UMKM menyiapkan pembukuan dan dokumen pendukung, tetapi peran tersebut berbeda dari auditor yang memberikan opini audit.
Risiko dan Implikasi
Dokumen yang tidak lengkap dapat membuat proses audit menjadi lebih panjang karena auditor mungkin memerlukan prosedur tambahan untuk memperoleh bukti yang memadai. Ketidaksesuaian antara pencatatan dan dokumen sumber juga dapat menyebabkan ditemukannya kesalahan penyajian yang perlu dikoreksi.
Karena itu, UMKM sebaiknya tidak hanya menyiapkan laporan keuangan pada saat audit akan dimulai. Dokumen transaksi sebaiknya disimpan dan dikelola secara rutin sejak awal periode.
Regulasi yang Berkaitan
SA 500 tentang Bukti Audit mengatur tanggung jawab auditor dalam merancang dan melaksanakan prosedur untuk memperoleh bukti audit yang cukup dan tepat sebagai dasar penarikan kesimpulan. Sementara itu, SA 230 mengatur dokumentasi audit yang menjadi bagian dari proses audit.
Dari sisi pembukuan perpajakan, PMK 54/PMK.03/2021 mengatur penyelenggaraan pembukuan untuk tujuan perpajakan. Peraturan tersebut juga menetapkan bahwa pembukuan diselenggarakan berdasarkan standar akuntansi keuangan yang berlaku di Indonesia, kecuali ketentuan perpajakan menentukan lain.
Untuk UMKM, SAK EMKM dari Ikatan Akuntan Indonesia dapat menjadi acuan dalam penyusunan laporan keuangan bagi entitas yang memenuhi ruang lingkupnya. Standar tersebut mengatur penyajian laporan posisi keuangan, laporan laba rugi, serta catatan atas laporan keuangan.
Kesimpulan
Audit laporan keuangan UMKM tidak hanya membutuhkan laporan posisi keuangan dan laporan laba rugi. Dokumen transaksi, rekening bank, piutang, utang, persediaan, aset tetap, serta dokumen perpajakan menjadi bagian penting untuk mendukung informasi yang disajikan dalam laporan keuangan.
Persiapan dokumen yang tertib sejak awal akan memudahkan proses penelusuran transaksi dan membantu auditor memperoleh bukti audit yang cukup dan tepat. Karena kebutuhan setiap UMKM dapat berbeda, daftar dokumen akhir tetap perlu disesuaikan dengan karakteristik usaha, periode audit, serta ruang lingkup pemeriksaan.
FAQ
Apakah semua UMKM wajib melakukan audit laporan keuangan?
Tidak semua UMKM otomatis memiliki kewajiban melakukan audit. Kewajiban audit bergantung pada ketentuan yang berlaku bagi entitas dan kebutuhan tertentu, misalnya persyaratan pihak pemberi dana atau ketentuan sektoral.
Apa dokumen paling penting untuk audit UMKM?
Laporan keuangan dan catatan akuntansi merupakan dokumen utama. Namun, auditor juga membutuhkan bukti pendukung seperti invoice, rekening koran, bukti pembayaran, data persediaan, dokumen aset, kontrak, serta dokumen perpajakan sesuai kebutuhan audit.
Apakah laporan keuangan UMKM harus menggunakan SAK EMKM?
SAK EMKM merupakan salah satu standar akuntansi yang ditujukan untuk entitas mikro, kecil, dan menengah yang memenuhi ruang lingkupnya. Penggunaan standar tetap perlu disesuaikan dengan kondisi dan karakteristik entitas serta ketentuan yang berlaku.
Apakah rekening koran diperlukan dalam audit?
Rekening koran dapat menjadi dokumen penting untuk mendukung pemeriksaan transaksi dan saldo kas atau bank. Kebutuhannya tetap bergantung pada prosedur dan tujuan audit.
Berapa lama dokumen pembukuan harus disimpan?
Untuk tujuan perpajakan, PMK 54/PMK.03/2021 mengatur penyimpanan buku, catatan, dan dokumen yang menjadi dasar pencatatan beserta dokumen lain selama 10 tahun di Indonesia bagi Wajib Pajak yang melakukan pencatatan sebagaimana diatur dalam peraturan tersebut.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda