/ppn-2026-pengusaha/
Pendahuluan
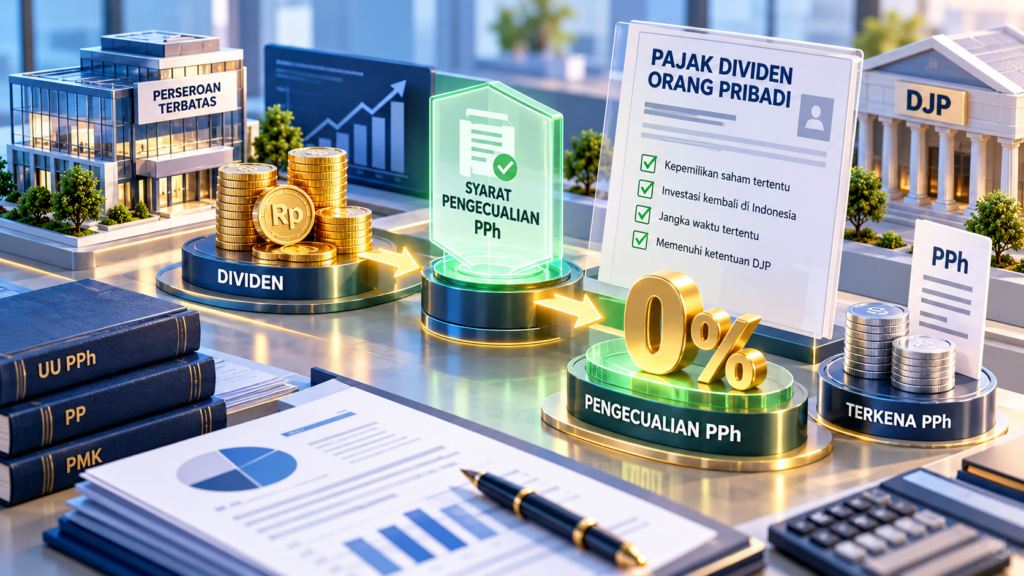
Dividen adalah bagian laba yang dibagikan kepada pemegang saham atau pihak yang berhak sesuai ketentuan yang berlaku. Bagi Wajib Pajak orang pribadi dalam negeri, dividen pada prinsipnya merupakan penghasilan yang dapat dikenai PPh, kecuali memenuhi ketentuan pengecualian dari objek pajak.
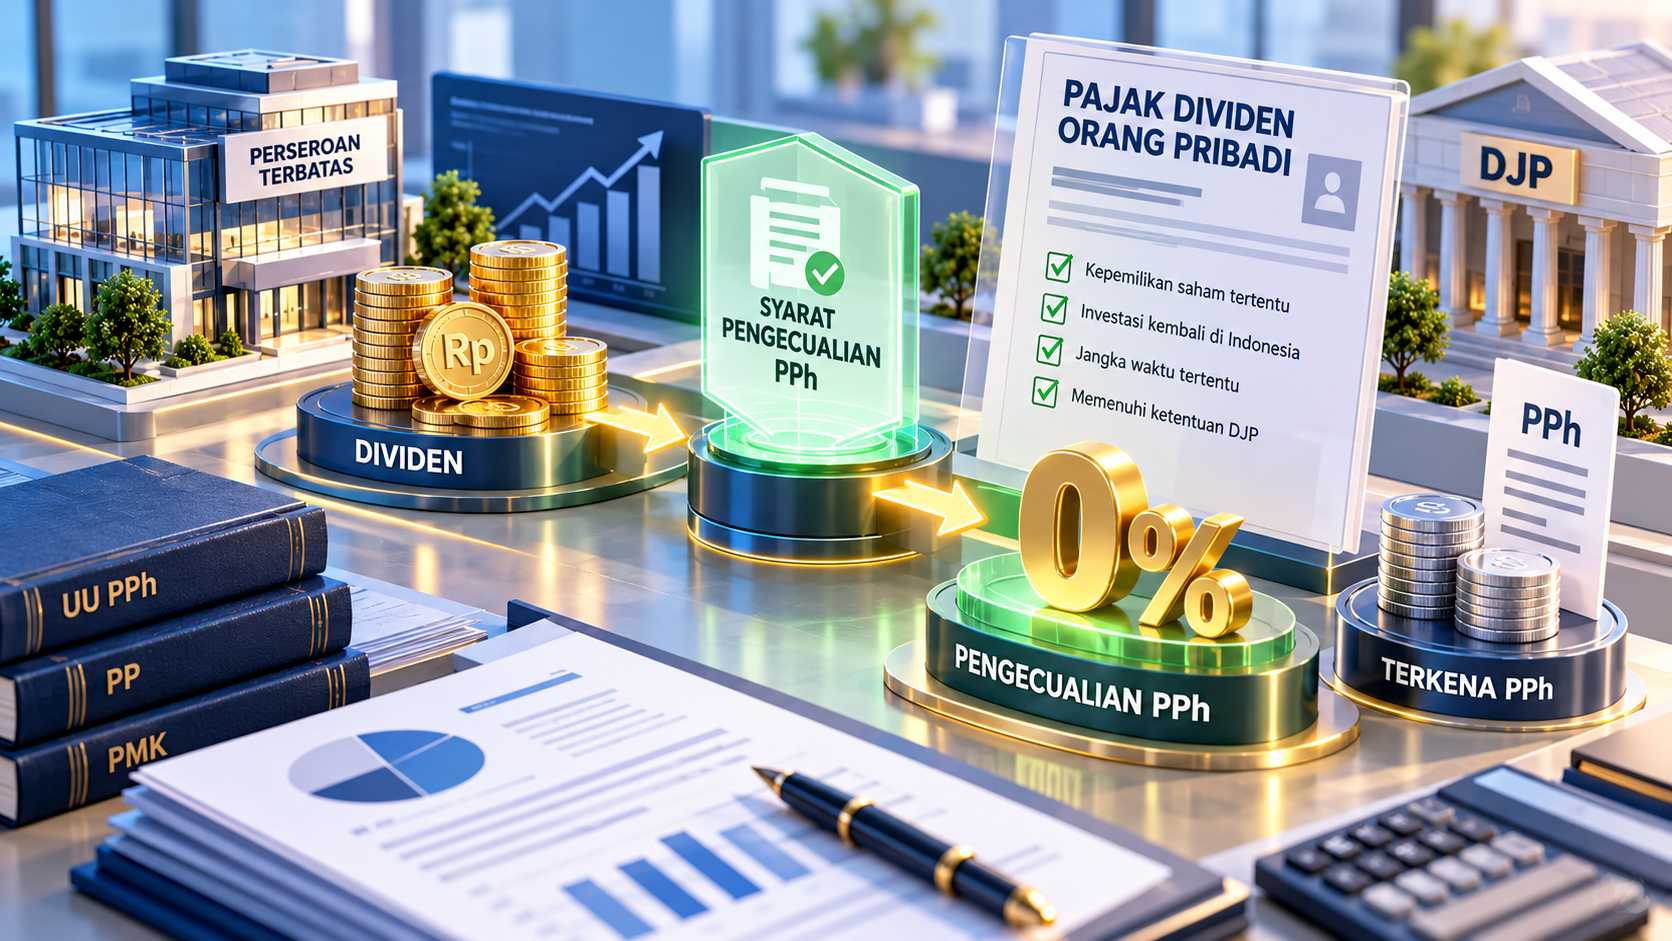
Pengecualian tersebut diatur dalam Pasal 4 ayat (3) huruf f Undang-Undang Pajak Penghasilan sebagaimana diubah melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP). Salah satu syarat utamanya adalah dividen dari dalam negeri yang diterima orang pribadi dalam negeri harus diinvestasikan di wilayah Indonesia dalam jangka waktu tertentu.

Mahkamah Konstitusi RI
+1
Artinya, dividen tidak otomatis bebas pajak hanya karena diterima dari perusahaan dalam negeri. Wajib Pajak perlu memenuhi persyaratan investasi dan pelaporan yang ditentukan.
Tujuan Ketentuan Pengecualian Pajak Dividen
Kebijakan pengecualian PPh atas dividen dimaksudkan untuk mendorong penempatan dana dan investasi di Indonesia. Melalui ketentuan ini, dividen yang memenuhi kriteria dapat dikecualikan dari objek PPh, sementara dividen yang tidak memenuhi persyaratan tetap mengikuti ketentuan perpajakan yang berlaku.
Bagi investor orang pribadi, ketentuan ini memberikan pilihan untuk menginvestasikan kembali dividen sesuai instrumen yang diizinkan. Namun, manfaat perpajakan tersebut disertai kewajiban administratif, termasuk menjaga investasi dalam jangka waktu yang dipersyaratkan dan menyampaikan laporan realisasi investasi.
Syarat Pengecualian Pajak Dividen Orang Pribadi
Agar dividen dalam negeri dapat dikecualikan dari objek PPh, Wajib Pajak perlu memperhatikan beberapa persyaratan utama.
Pertama, penerima merupakan Wajib Pajak orang pribadi dalam negeri. Ketentuan ini harus dibedakan dari perlakuan pajak atas dividen yang diterima Wajib Pajak luar negeri atau badan usaha.
Kedua, dividen diinvestasikan di wilayah Indonesia. Investasi harus menggunakan bentuk dan tata cara yang diakui peraturan. Ketentuan pelaksanaannya mencakup pilihan instrumen investasi tertentu, sehingga tidak semua penggunaan dana otomatis memenuhi syarat.
Ketiga, investasi dipertahankan dalam jangka waktu yang ditentukan. Secara umum, investasi wajib dilakukan paling singkat selama tiga tahun pajak sejak tahun pajak dividen diterima atau diperoleh. Investasi tidak dapat dialihkan begitu saja di luar bentuk investasi yang diperbolehkan.
Direktorat Jenderal Pajak
+1
Keempat, Wajib Pajak memenuhi kewajiban pelaporan. Dividen yang dikecualikan perlu dilaporkan dalam SPT Tahunan sebagai penghasilan yang tidak termasuk objek pajak. Selain itu, ketentuan administrasi mengatur penyampaian laporan realisasi investasi.
Wikisumber bahasa Indonesia
+1
Cara Penerapan dan Contoh Perhitungan
Misalnya, seorang Wajib Pajak orang pribadi dalam negeri menerima dividen dari perusahaan Indonesia sebesar Rp100.000.000. Dari jumlah tersebut, Rp70.000.000 diinvestasikan pada instrumen yang memenuhi persyaratan, sedangkan Rp30.000.000 tidak diinvestasikan.
Dalam ilustrasi ini, Rp70.000.000 berpotensi dikecualikan dari objek PPh apabila seluruh persyaratan investasi dan pelaporan dipenuhi. Adapun Rp30.000.000 yang tidak memenuhi ketentuan pengecualian tetap mengikuti perlakuan pajak yang berlaku.
Jika bagian yang tidak memenuhi syarat dikenai PPh final sebesar 10%, perhitungannya adalah:
- Dividen yang tidak diinvestasikan: Rp30.000.000
- Tarif PPh final: 10%
- PPh terutang: Rp3.000.000
Perhitungan tersebut merupakan ilustrasi sederhana. Penentuan pajak aktual harus mempertimbangkan sumber dividen, status penerima, jumlah yang diinvestasikan, dan ketentuan yang berlaku pada tahun pajak terkait.
Pihak yang Berkaitan dengan Pajak Dividen
Beberapa pihak memiliki peran dalam penerapan ketentuan pengecualian PPh atas dividen.
- Wajib Pajak orang pribadi bertanggung jawab memastikan investasi memenuhi persyaratan dan melaksanakan kewajiban pelaporan.
- Perusahaan pembagi dividen menetapkan pembagian dividen berdasarkan keputusan RUPS atau mekanisme pembagian dividen interim yang sah.
- Direktorat Jenderal Pajak (DJP) menjalankan fungsi administrasi dan pengawasan kepatuhan perpajakan, termasuk kewajiban pelaporan investasi.
- Perantara investasi atau lembaga keuangan dapat berperan dalam pelaksanaan investasi sesuai instrumen yang dipilih, tetapi keberadaan transaksi melalui lembaga tersebut tidak otomatis menjamin terpenuhinya seluruh persyaratan pajak.
Risiko Jika Persyaratan Tidak Dipenuhi
Apabila Wajib Pajak tidak memenuhi persyaratan investasi atau pelaporan, dividen yang bersangkutan dapat kehilangan fasilitas pengecualian PPh. Akibatnya, Wajib Pajak perlu menghitung, menyetor, dan melaporkan pajak sesuai ketentuan yang berlaku.
Wajib Pajak juga perlu menyimpan bukti penerimaan dividen, dokumen investasi, serta bukti penyampaian laporan realisasi investasi. Dokumen tersebut berguna untuk mendukung pemenuhan kewajiban perpajakan apabila dilakukan penelitian atau pengawasan oleh DJP.
Regulasi yang Berkaitan
Ketentuan pajak dividen orang pribadi mengacu pada beberapa peraturan, antara lain:
PMK Nomor 81 Tahun 2024, yang memuat ketentuan administrasi perpajakan, termasuk pelaporan realisasi investasi atas dividen yang dikecualikan dari objek PPh.
UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, sebagaimana telah beberapa kali diubah, termasuk melalui UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
PP Nomor 9 Tahun 2021, yang mengatur perubahan ketentuan pelaksanaan di bidang Pajak Penghasilan, termasuk pengecualian dividen dari objek PPh.
PMK Nomor 18/PMK.03/2021, yang mengatur kriteria, bentuk investasi, jangka waktu investasi, serta tata cara pengecualian PPh atas dividen.
Kesimpulan
Pajak dividen orang pribadi memberikan kemungkinan pengecualian dari PPh bagi Wajib Pajak dalam negeri yang memenuhi persyaratan. Untuk dividen dalam negeri, ketentuan utamanya meliputi investasi di Indonesia, pemenuhan jangka waktu investasi, serta pelaporan sesuai peraturan.
Pengecualian tidak berlaku otomatis hanya karena dividen diterima dari perusahaan dalam negeri. Wajib Pajak perlu memastikan bahwa instrumen investasi, jumlah dana, jangka waktu, dan administrasi pelaporannya telah sesuai dengan ketentuan perpajakan.
FAQ Pajak Dividen Orang Pribadi
1. Apakah dividen orang pribadi selalu dikenai PPh?
Tidak. Dividen dapat dikecualikan dari objek PPh apabila memenuhi persyaratan yang ditentukan, termasuk ketentuan investasi untuk dividen dalam negeri yang diterima orang pribadi dalam negeri.
2. Berapa lama dividen harus diinvestasikan?
Secara umum, investasi dipertahankan paling singkat selama tiga tahun pajak sejak tahun pajak dividen diterima atau diperoleh, sesuai ketentuan yang berlaku.
3. Apakah seluruh dividen harus diinvestasikan?
Untuk memperoleh pengecualian atas seluruh dividen, jumlah yang diinvestasikan harus memenuhi ketentuan yang berlaku. Jika hanya sebagian yang diinvestasikan, bagian yang tidak memenuhi persyaratan dapat dikenai PPh.
4. Apakah dividen yang bebas PPh tetap dilaporkan dalam SPT Tahunan?
Ya. Dividen yang dikecualikan dari objek PPh tetap dilaporkan dalam SPT Tahunan sebagai penghasilan yang tidak termasuk objek pajak, disertai pemenuhan kewajiban pelaporan investasi apabila dipersyaratkan.
5. Apakah deposito dapat menjadi instrumen investasi?
Deposito termasuk salah satu bentuk investasi yang dapat memenuhi kriteria apabila sesuai dengan persyaratan dan tata cara dalam peraturan perpajakan. Wajib Pajak perlu memeriksa ketentuan instrumen investasi yang berlaku sebelum menempatkan dana.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda