pph-final-sewa-tanah-bangunan
Pendahuluan
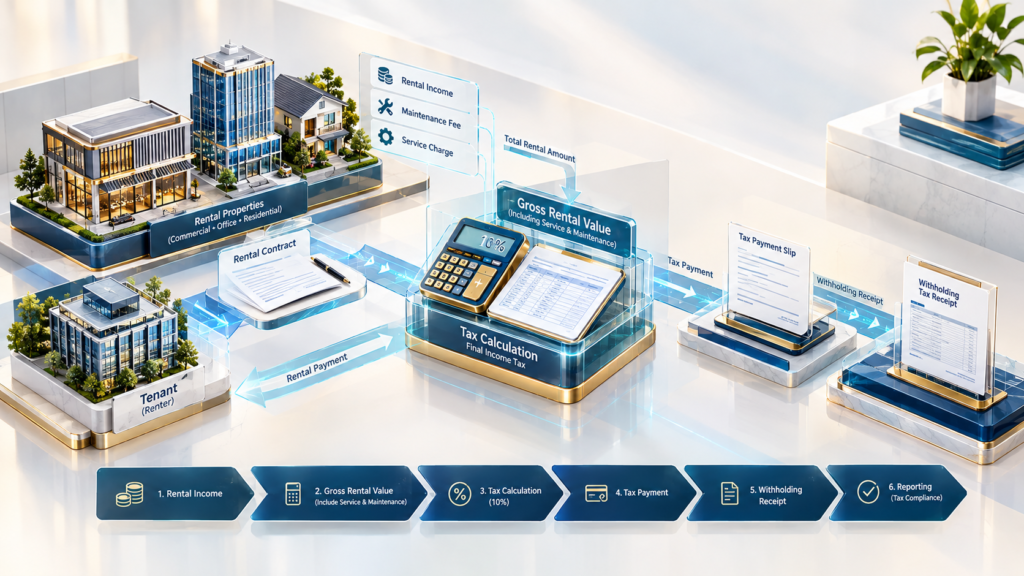
PPh Final sewa tanah dan bangunan merupakan Pajak Penghasilan yang dikenakan atas penghasilan dari persewaan tanah dan/atau bangunan dengan tarif sebesar 10% dari jumlah bruto nilai persewaan. Ketentuan ini berlaku bagi wajib pajak orang pribadi maupun badan yang memperoleh penghasilan dari kegiatan tersebut.
Pengaturan pajak sewa properti penting dipahami oleh pemilik tanah, pemilik rumah kontrakan, pemilik ruko, perusahaan, dan penyewa. Selain mengetahui tarif PPh Final sewa tanah dan bangunan, para pihak perlu memahami komponen dasar pengenaan pajak, mekanisme pemotongan atau pembayaran sendiri, serta kewajiban penyetoran dan pelaporannya.
Apa Itu PPh Final Sewa Tanah dan Bangunan?
PPh Final sewa tanah dan bangunan adalah Pajak Penghasilan yang dikenakan atas penghasilan dari persewaan tanah dan/atau bangunan berdasarkan Pasal 4 ayat (2) Undang-Undang Pajak Penghasilan dan Peraturan Pemerintah Nomor 34 Tahun 2017.
Objek persewaan mencakup tanah, rumah, rumah susun, apartemen, kondominium, gedung perkantoran, gedung pertokoan, rumah kantor, rumah toko, gudang, bangunan industri, gedung pertemuan, serta bagian dari bangunan tersebut.
Pajak ini bersifat final, sehingga penghasilan yang telah dikenai PPh Final diperlakukan sesuai ketentuan perpajakan final dan tidak digabungkan dengan penghasilan yang dikenai tarif umum untuk menghitung kembali PPh atas penghasilan yang sama.
Baca Juga: PPh Final Jasa Konstruksi: Ketentuan Pajak bagi Pelaku Usaha
Tarif PPh Final Sewa Tanah dan Bangunan
Berdasarkan Pasal 4 PP Nomor 34 Tahun 2017, tarif PPh Final atas persewaan tanah dan/atau bangunan adalah 10% dari jumlah bruto nilai persewaan.
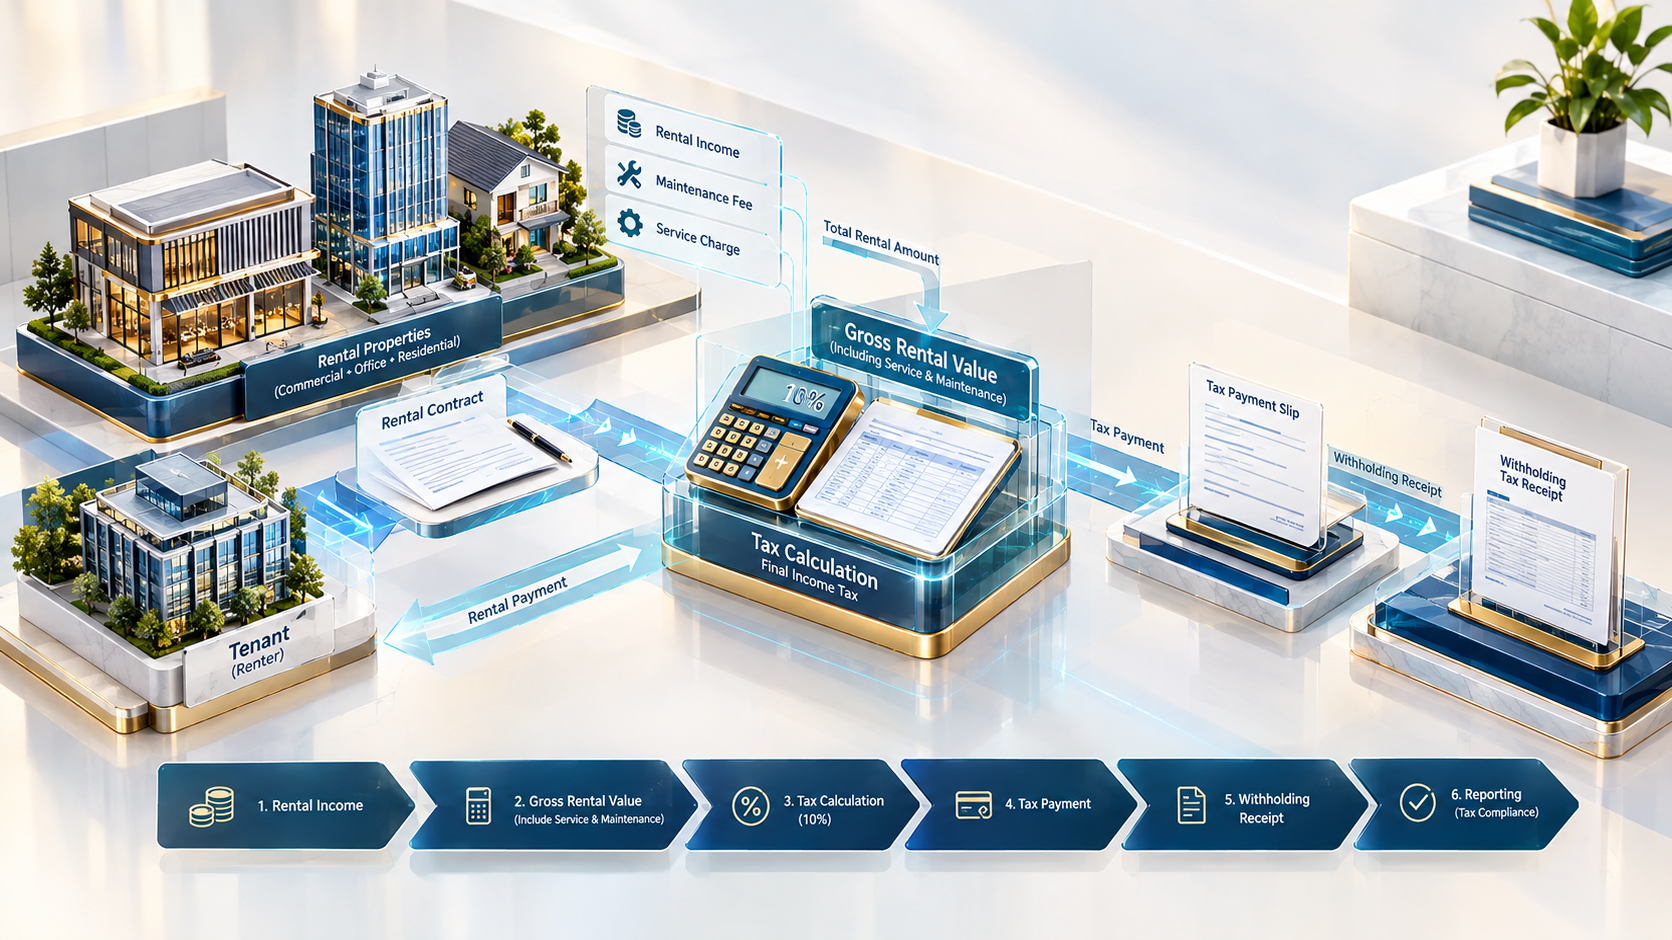
Jumlah bruto tidak hanya mencakup harga sewa pokok. Dasar pengenaan pajak juga meliputi biaya perawatan, pemeliharaan, keamanan, layanan, dan fasilitas lainnya yang berkaitan dengan properti yang disewa, baik dicantumkan dalam perjanjian terpisah maupun digabungkan dengan perjanjian sewa.
Artinya, pemilik properti dan penyewa perlu memperhatikan keseluruhan pembayaran yang berkaitan dengan persewaan ketika menentukan dasar pengenaan pajak.
Tujuan Pengenaan PPh Final atas Sewa Properti
Pengenaan PPh Final memberikan mekanisme pemajakan khusus atas penghasilan dari persewaan tanah dan bangunan. Ketentuan ini membantu memberikan kepastian mengenai tarif dan dasar pengenaan pajak bagi pemilik properti.
Bagi perusahaan penyewa, ketentuan tersebut menjadi acuan dalam menjalankan kewajiban pemotongan, pembayaran, dan pelaporan pajak. Sementara itu, pemilik properti dapat mengetahui jumlah pajak yang berkaitan dengan pendapatan sewanya.
Cara Menghitung dan Memenuhi Kewajiban PPh Final Sewa Tanah dan Bangunan
Penerapan PPh Final bergantung pada pihak yang menyewa dan statusnya sebagai pemotong pajak. PP Nomor 34 Tahun 2017 membedakan kewajiban berdasarkan apakah penyewa merupakan pihak yang wajib memotong PPh atau bukan.
1. Jika penyewa merupakan pemotong pajak
Penyewa yang termasuk kategori pemotong pajak, seperti badan pemerintah dan badan dalam negeri, wajib memotong PPh Final atas pembayaran sewa. Pajak yang dipotong kemudian disetorkan dan dilaporkan sesuai ketentuan yang berlaku, serta penyewa memberikan bukti pemotongan kepada pihak yang menyewakan.
2. Jika penyewa bukan pemotong pajak
Apabila penyewa bukan pihak yang ditetapkan sebagai pemotong pajak, kewajiban membayar sendiri PPh Final berada pada pihak yang menerima penghasilan sewa. Pemilik properti perlu menghitung pajak berdasarkan jumlah bruto, melakukan pembayaran, dan memenuhi kewajiban pelaporan.
3. Contoh perhitungan PPh Final sewa
Misalnya, sebuah perusahaan menyewa ruko dengan nilai sewa Rp120.000.000 per tahun. Biaya layanan dan pemeliharaan yang berkaitan dengan sewa sebesar Rp12.000.000 juga dibebankan kepada penyewa.
Perhitungan pajaknya adalah:
- Nilai sewa: Rp120.000.000
- Biaya layanan dan pemeliharaan: Rp12.000.000
- Jumlah bruto persewaan: Rp132.000.000
- PPh Final: 10% × Rp132.000.000 = Rp13.200.000
Dengan demikian, PPh Final yang terutang dalam ilustrasi tersebut adalah Rp13.200.000. Perhitungan ini mengasumsikan seluruh biaya layanan dan pemeliharaan merupakan bagian dari jumlah bruto persewaan sebagaimana dimaksud dalam PP Nomor 34 Tahun 2017.
Pihak yang Berkaitan dengan PPh Final Sewa
Pihak yang terlibat dalam pemenuhan kewajiban pajak sewa properti meliputi:
- Pemilik atau pihak yang menyewakan, sebagai penerima penghasilan yang dikenai PPh Final.
- Penyewa, yang dapat berkewajiban memotong pajak apabila termasuk kategori pemotong.
- Direktorat Jenderal Pajak (DJP), sebagai otoritas administrasi perpajakan.
- Bagian keuangan dan akuntansi, yang mengelola pencatatan transaksi, bukti pemotongan, dan pembayaran.
- Konsultan pajak, yang dapat membantu menelaah perlakuan pajak dan pemenuhan kewajiban administrasi.
Risiko Jika Kewajiban Pajak Sewa Tidak Dipenuhi
Kesalahan menghitung jumlah bruto dapat menyebabkan kekurangan pembayaran PPh Final. Risiko juga dapat timbul apabila pihak yang wajib memotong tidak melakukan pemotongan, atau pihak yang menerima penghasilan tidak menyetorkan pajak ketika penyewa bukan pemotong.
Keterlambatan pembayaran atau pelaporan dapat menimbulkan konsekuensi administratif sesuai ketentuan perpajakan. Oleh sebab itu, para pihak perlu memastikan perjanjian sewa, komponen biaya, bukti pemotongan, dan bukti pembayaran tersimpan dengan baik.
Regulasi yang Berkaitan
Ketentuan PPh Final sewa tanah dan bangunan terutama mengacu pada:
- UU Pajak Penghasilan, khususnya Pasal 4 ayat (2), yang mengatur penghasilan tertentu yang dikenai PPh Final.
- PP Nomor 34 Tahun 2017, yang mengatur PPh atas penghasilan dari persewaan tanah dan/atau bangunan, termasuk tarif, jumlah bruto, dan pihak yang melakukan pemotongan atau pembayaran sendiri.
- PMK Nomor 81 Tahun 2024 beserta perubahannya, yang mengatur ketentuan administrasi perpajakan, termasuk prosedur pembayaran dan pelaporan yang relevan. Direktorat Jenderal Pajak+2
Batas waktu penyetoran dan pelaporan perlu mengikuti ketentuan administrasi yang berlaku untuk masa pajak bersangkutan, termasuk ketentuan yang diterapkan melalui sistem administrasi perpajakan terkini.i berlaku pada 22 April 2026. Ketentuan peralihan mengatur perlakuan terhadap wajib pajak yang sebelumnya telah menggunakan fasilitas berdasarkan PP 55 Tahun 2022.
Kesimpulan
PPh Final sewa tanah dan bangunan dikenakan dengan tarif 10% dari jumlah bruto nilai persewaan, termasuk biaya tertentu yang berkaitan dengan properti. Ketentuan utamanya diatur dalam PP Nomor 34 Tahun 2017.
Pemilik properti dan penyewa perlu memastikan pihak yang berkewajiban memotong atau membayar pajak, menghitung dasar pengenaan secara benar, serta memenuhi kewajiban penyetoran dan pelaporan. Pemahaman atas ketentuan ini membantu mengurangi risiko kesalahan administrasi dalam transaksi persewaan properti.
FAQ: PPh Final Sewa Tanah dan Bangunan
1. Berapa tarif PPh Final sewa tanah dan bangunan?
Tarifnya sebesar 10% dari jumlah bruto nilai persewaan berdasarkan PP Nomor 34 Tahun 2017.
2. Apakah biaya pemeliharaan termasuk objek PPh Final sewa?
Ya. Biaya pemeliharaan, keamanan, layanan, dan fasilitas lainnya yang berkaitan dengan properti sewaan termasuk dalam jumlah bruto sesuai ketentuan.
3. Siapa yang wajib membayar PPh Final atas sewa properti?
Jika penyewa merupakan pemotong pajak, penyewa wajib memotong PPh. Jika bukan pemotong pajak, pihak yang menerima penghasilan sewa wajib membayar sendiri pajak yang terutang.
4. Apakah PPh Final sewa tanah dan bangunan berlaku bagi orang pribadi?
Ya. Penghasilan persewaan tanah dan/atau bangunan yang diterima orang pribadi maupun badan pada prinsipnya dikenai tarif PPh Final 10% sesuai ketentuan.
5. Apakah penghasilan sewa properti digabungkan dengan penghasilan lain dalam SPT Tahunan?
Penghasilan yang telah dikenai PPh Final dilaporkan sesuai ketentuan penghasilan final dalam SPT Tahunan dan tidak dihitung kembali menggunakan tarif umum atas penghasilan yang sama.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda