pph-21-karyawan-perusahaan-bali
Pendahuluan
PPh 21 karyawan merupakan salah satu kewajiban perpajakan yang perlu diperhatikan perusahaan di Bali, terutama karena banyak usaha memiliki struktur tenaga kerja yang beragam, mulai dari pegawai tetap hingga pekerja dengan pola pembayaran tertentu. Hotel, restoran, villa, perusahaan jasa, hingga sektor pariwisata tetap mengikuti ketentuan PPh Pasal 21 yang berlaku secara nasional. Sejak 2024, mekanisme penghitungan menggunakan Tarif Efektif Rata-Rata (TER) dan administrasinya semakin terintegrasi secara digital melalui e-Bupot dan Coretax DJP.
Apa Itu PPh 21 Karyawan?
PPh Pasal 21 adalah pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima atau diperoleh Wajib Pajak orang pribadi. Dalam hubungan kerja, perusahaan sebagai pemberi kerja pada umumnya bertindak sebagai pemotong PPh Pasal 21 atas penghasilan karyawan.
Ketentuan teknis pemotongan saat ini mengacu antara lain pada PMK 168 Tahun 2023. Aturan tersebut mengatur petunjuk pelaksanaan pemotongan PPh atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Bagi perusahaan di Bali, tidak terdapat tarif PPh Pasal 21 khusus karena lokasi usaha. Artinya, perusahaan di Denpasar, Badung, Gianyar, Tabanan, maupun daerah Bali lainnya pada prinsipnya mengikuti ketentuan PPh Pasal 21 nasional.
Baca Juga: Perbedaan PPh 21 dan PPh 23 untuk Pengusaha
Fungsi dan Tujuan PPh 21
PPh Pasal 21 berfungsi sebagai mekanisme pemotongan pajak atas penghasilan orang pribadi sekaligus bagian dari administrasi penerimaan pajak.
Bagi perusahaan, pemotongan PPh 21 juga merupakan kewajiban administrasi yang harus dilakukan secara tepat. Perusahaan perlu menghitung, memotong, menyetorkan, melaporkan, serta membuat bukti pemotongan sesuai ketentuan yang berlaku.
Penerapan TER sejak masa pajak Januari 2024 ditujukan untuk memberikan kemudahan dan kesederhanaan dalam penghitungan PPh Pasal 21. Untuk pegawai tetap, tarif efektif bulanan digunakan pada masa pajak selain masa pajak terakhir, sedangkan penghitungan pada masa pajak terakhir menggunakan tarif Pasal 17 UU PPh untuk menentukan PPh setahun.
Cara Kerja PPh 21 Karyawan bagi Perusahaan di Bali
Dalam praktiknya, perusahaan perlu terlebih dahulu mengidentifikasi status penerima penghasilan. Hal ini penting karena metode penghitungan dapat berbeda antara pegawai tetap, pegawai tidak tetap, bukan pegawai, peserta kegiatan, maupun penerima penghasilan lainnya.
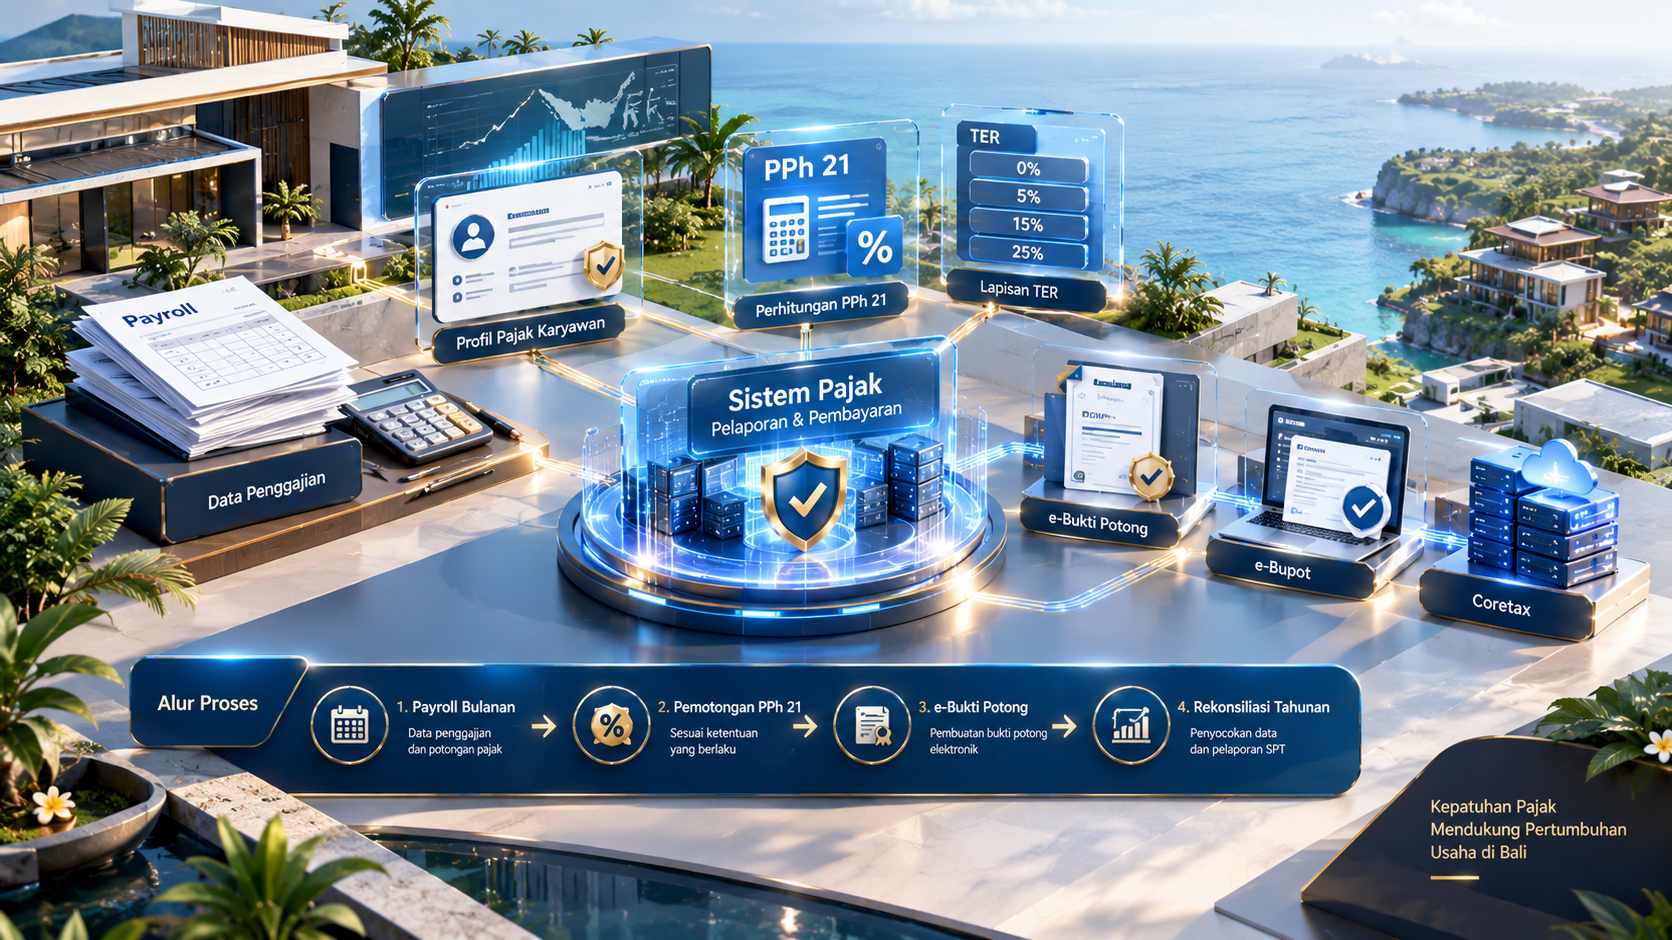
Untuk pegawai tetap, pada masa pajak Januari sampai dengan November, perusahaan menggunakan tarif efektif bulanan sesuai kategori PTKP dan besarnya penghasilan bruto. Pada masa pajak terakhir, dilakukan penghitungan kembali berdasarkan penghasilan selama satu tahun.
Sebagai contoh, seorang pegawai tetap memiliki penghasilan bruto Rp10 juta dalam suatu bulan dan masuk kategori TER A. Berdasarkan tabel TER, penghasilan bruto Rp10 juta berada pada lapisan tarif 2%. Dengan demikian, secara sederhana PPh Pasal 21 bulan tersebut adalah Rp10 juta × 2% atau Rp200.000.
Perusahaan kemudian menjalankan administrasi bukti potong dan pelaporan melalui sistem elektronik sesuai ketentuan yang berlaku.
Perhitungan Singkat
Perhitungan sederhana PPh 21 bulanan dengan TER dapat digambarkan sebagai berikut:
PPh 21 = Penghasilan Bruto × TER
Misalnya:
Penghasilan bruto = Rp10.000.000
TER = 2%
Maka:
PPh 21 = Rp10.000.000 × 2% = Rp200.000
Namun, angka tersebut merupakan ilustrasi untuk satu masa pajak. Perhitungan PPh Pasal 21 pada masa pajak terakhir tidak cukup dilakukan hanya dengan mengalikan gaji bulan tersebut dengan TER karena harus memperhitungkan penghasilan dan pajak yang telah dipotong sepanjang tahun.
Pihak yang Berkaitan
Dalam pelaksanaan PPh 21 karyawan, beberapa pihak memiliki peran yang berbeda.
Perusahaan atau pemberi kerja bertindak sebagai pemotong pajak dan wajib menjalankan kewajiban penghitungan, pemotongan, penyetoran, pelaporan, serta pembuatan bukti potong.
Karyawan merupakan penerima penghasilan yang PPh-nya dipotong oleh pemberi kerja. Karyawan perlu memastikan data pada bukti potong sesuai dengan penghasilan yang sebenarnya diterima.
DJP menyediakan sistem administrasi dan melakukan pengawasan terhadap pelaksanaan kewajiban perpajakan.
Dalam praktiknya, perusahaan juga dapat menggunakan bantuan profesional perpajakan untuk melakukan rekonsiliasi dan memastikan administrasi PPh 21 berjalan sesuai ketentuan.
Risiko atau Implikasi
Kesalahan dalam penghitungan PPh 21 dapat menyebabkan perbedaan antara pajak yang seharusnya dipotong dan pajak yang telah dipotong perusahaan.
Masalah juga dapat muncul ketika data identitas karyawan, penghasilan, atau bukti potong tidak sesuai. Hal tersebut dapat memengaruhi proses pelaporan SPT Tahunan karyawan.
Perusahaan juga perlu memperhatikan bahwa kewajiban membuat bukti potong tetap dapat berlaku meskipun PPh Pasal 21 yang dipotong nihil, sepanjang terdapat pembayaran penghasilan yang memenuhi ketentuan. PER-2/PJ/2024 mengatur kewajiban pembuatan bukti pemotongan serta pelaporan SPT Masa PPh Pasal 21/26.
Regulasi yang Berkaitan
Pengelolaan PPh 21 karyawan saat ini antara lain mengacu pada PP Nomor 58 Tahun 2023, yang menjadi dasar penerapan tarif efektif pemotongan PPh Pasal 21. Ketentuan pelaksanaannya diatur dalam PMK Nomor 168 Tahun 2023.
Sementara itu, tata cara pembuatan bukti pemotongan dan penyampaian SPT Masa PPh Pasal 21/26 diatur dalam PER-2/PJ/2024, yang berlaku sejak masa pajak Januari 2024. Peraturan tersebut juga mengatur penggunaan e-Bupot 21/26 untuk administrasi secara elektronik.
Dalam perkembangan administrasi perpajakan, Coretax DJP juga mengintegrasikan proses bisnis perpajakan, termasuk e-Bupot dan validasi data SPT.
Kesimpulan
PPh 21 karyawan merupakan kewajiban penting yang harus dikelola perusahaan di Bali secara tertib. Meskipun kegiatan usaha di Bali banyak berkaitan dengan sektor pariwisata, perhotelan, restoran, dan jasa, mekanisme PPh Pasal 21 tetap mengikuti ketentuan perpajakan nasional.
Penerapan TER, e-Bupot, dan Coretax DJP membuat proses administrasi semakin terintegrasi. Karena itu, perusahaan perlu memastikan data karyawan, penghasilan, penghitungan PPh 21, bukti potong, penyetoran, dan pelaporan telah dilakukan secara tepat sesuai ketentuan yang berlaku.
FAQ
1. Apakah PPh 21 perusahaan di Bali berbeda dengan daerah lain?
Tidak. PPh Pasal 21 merupakan ketentuan perpajakan nasional sehingga perusahaan di Bali pada prinsipnya mengikuti tarif dan mekanisme yang sama dengan perusahaan di daerah lain.
2. Apakah perusahaan wajib membuat bukti potong PPh 21?
Ya. Pemotong pajak memiliki kewajiban membuat bukti pemotongan sesuai ketentuan. Bahkan dalam kondisi tertentu ketika PPh 21 yang dipotong nihil, bukti potong tetap perlu dibuat.
3. Apa itu TER dalam PPh 21?
TER atau Tarif Efektif Rata-Rata merupakan tarif yang digunakan untuk menyederhanakan penghitungan PPh Pasal 21 pada masa pajak tertentu. Untuk pegawai tetap, TER bulanan digunakan pada masa selain masa pajak terakhir.
4. Apakah PPh 21 Desember dihitung dengan TER?
Untuk pegawai tetap, masa pajak terakhir menggunakan penghitungan berdasarkan tarif Pasal 17 UU PPh atas penghasilan setahun, kemudian memperhitungkan PPh yang telah dipotong pada masa sebelumnya.
5. Apakah bukti potong PPh 21 berkaitan dengan SPT Tahunan karyawan?
Ya. Bukti potong merupakan data penting dalam pelaporan SPT Tahunan karena menunjukkan penghasilan dan PPh yang telah dipotong. Dalam Coretax, data bukti potong tertentu dapat terintegrasi dan terprepopulasi pada SPT Tahunan.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda