pph-22-transaksi-usaha-bali
Pendahuluan
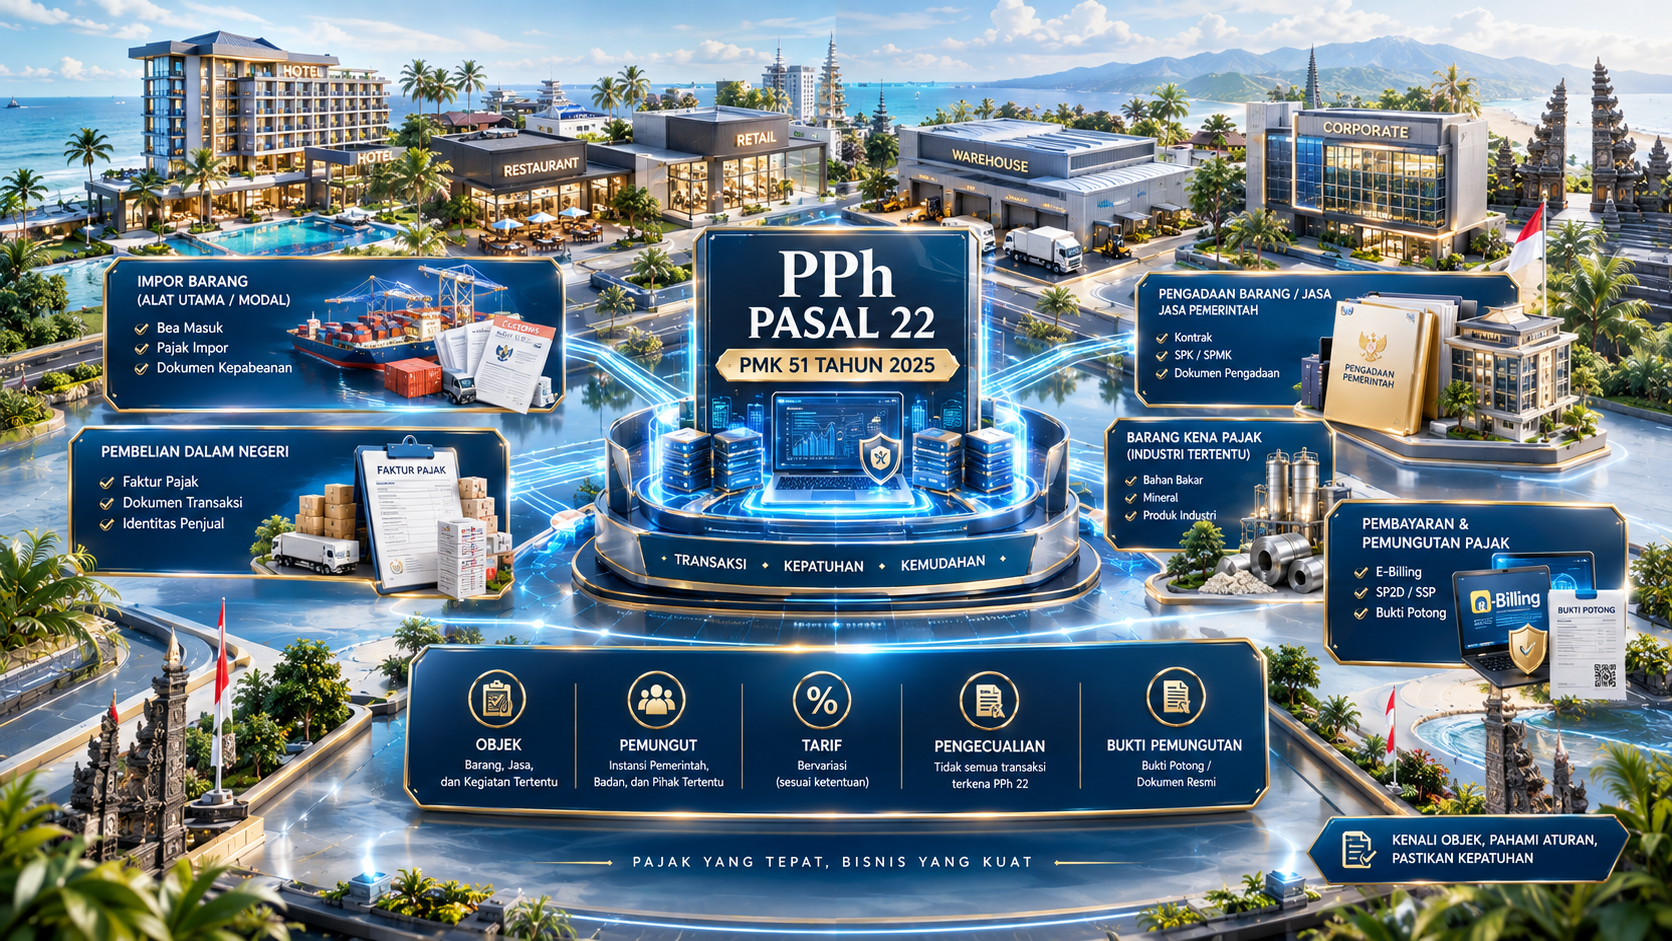
Bagi pengusaha di Bali, memahami PPh 22 dalam transaksi usaha penting untuk memastikan setiap pembelian, penjualan, maupun kegiatan impor telah diperlakukan sesuai ketentuan. PPh Pasal 22 bukan pajak yang dikenakan atas seluruh transaksi bisnis, melainkan pemungutan pajak pada transaksi tertentu yang melibatkan pihak yang telah ditunjuk sebagai pemungut. Ketentuan terbaru mengenai pemungutan PPh Pasal 22 diatur dalam PMK 51 Tahun 2025, yang berlaku sejak 1 Agustus 2025.
Apa Itu PPh 22?
PPh Pasal 22 merupakan Pajak Penghasilan yang dipungut sehubungan dengan pembayaran atas penyerahan barang, kegiatan impor, serta kegiatan usaha tertentu lainnya. Pemungutnya dapat berupa Direktorat Jenderal Bea dan Cukai, instansi pemerintah, badan usaha tertentu, maupun pihak lain yang ditunjuk sesuai ketentuan.
Bagi pengusaha di Bali, ketentuan tersebut berlaku sama seperti bagi Wajib Pajak di wilayah Indonesia lainnya. Artinya, lokasi usaha di Bali tidak menentukan tarif PPh 22 secara khusus. Yang menentukan adalah jenis transaksi, pihak yang melakukan transaksi, serta status pihak yang ditunjuk sebagai pemungut.
Fungsi dan Tujuan PPh 22
PPh 22 merupakan mekanisme pemungutan pajak dalam transaksi tertentu untuk mengamankan penerimaan pajak sekaligus memberikan kemudahan administrasi perpajakan.
Dalam mekanisme ini, pajak dipungut lebih awal oleh pihak yang ditunjuk. Bagi PPh 22 yang bersifat tidak final, jumlah yang telah dipungut pada umumnya dapat diperhitungkan sebagai pembayaran PPh dalam tahun berjalan oleh pihak yang dipungut.
Baca Juga: Perbedaan PPh 21 dan PPh 23 untuk Pengusaha
Penerapan PPh 22 dalam Transaksi Usaha di Bali
Tidak semua transaksi usaha dikenai PPh 22. Misalnya, sebuah hotel di Bali membeli perlengkapan operasional dari pemasok biasa. Transaksi tersebut tidak serta-merta menjadi objek PPh 22 hanya karena merupakan pembelian barang.
Berbeda halnya apabila transaksi memenuhi kriteria yang ditetapkan dalam PMK 51 Tahun 2025. Salah satunya adalah pembelian barang dan/atau bahan untuk kegiatan usaha oleh badan usaha tertentu yang ditunjuk sebagai pemungut. Atas transaksi tersebut, tarif PPh 22 adalah 1,5% dari harga pembelian tidak termasuk PPN.
PPh 22 juga dapat muncul ketika pengusaha melakukan impor. Tarifnya berbeda berdasarkan jenis barang dan kondisi impornya. Untuk barang tertentu tarif dapat mencapai 10% atau 7,5%, sedangkan barang impor lainnya yang menggunakan Angka Pengenal Impor dikenai tarif 2,5% dari nilai impor.
Karena itu, pengusaha di Bali yang mengimpor mesin, peralatan, kendaraan, atau barang lainnya perlu memastikan klasifikasi barang dan dasar pengenaan pajaknya sebelum melakukan transaksi.
Perhitungan Singkat PPh 22
Sebagai contoh, badan usaha tertentu membeli barang untuk kebutuhan kegiatan usahanya dengan harga Rp200 juta, tidak termasuk PPN.
Jika transaksi tersebut termasuk objek PPh 22 dengan tarif 1,5%, maka:
PPh 22 = 1,5% × Rp200.000.000 = Rp3.000.000
Dengan demikian, PPh 22 yang dipungut adalah Rp3 juta.
Contoh tersebut hanya berlaku apabila transaksi memenuhi kriteria sebagai objek pemungutan dan dilakukan oleh pihak yang ditunjuk sebagai pemungut. PMK 51 Tahun 2025 juga mengatur sejumlah transaksi yang dikecualikan dari pemungutan.
Pihak yang Berkaitan
Pihak yang berkaitan dengan PPh 22 meliputi Wajib Pajak sebagai pihak yang dipungut, pemungut pajak, Direktorat Jenderal Bea dan Cukai untuk transaksi tertentu, instansi pemerintah, badan usaha tertentu, serta pihak lain yang ditunjuk.
Pemungut PPh 22 wajib melakukan pemungutan dan membuat bukti pemungutan untuk diberikan kepada Wajib Pajak yang dipungut. Pemungutan kemudian disetor ke Kas Negara dan dilaporkan kepada DJP sesuai ketentuan.
Bagi pengusaha, bukti pemungutan penting untuk dokumentasi administrasi perpajakan dan, untuk PPh 22 yang tidak final, dapat digunakan sebagai kredit pajak sesuai ketentuan.
Risiko atau Implikasi
Kesalahan dalam menentukan apakah suatu transaksi merupakan objek PPh 22 dapat menyebabkan kewajiban perpajakan tidak dipenuhi sebagaimana mestinya.
Risiko tersebut dapat muncul ketika pengusaha salah mengidentifikasi pihak pemungut, menggunakan tarif yang tidak sesuai, atau tidak menyimpan bukti pemungutan. Bagi pemungut, PMK 51 Tahun 2025 menetapkan kewajiban untuk memungut, menyetor, membuat bukti pemungutan, dan melaporkan PPh 22. Ketidakpatuhan dapat dikenai sanksi sesuai ketentuan UU KUP.
Regulasi yang Berkaitan
Ketentuan utama PPh 22 atas pembayaran penyerahan barang, impor, dan kegiatan usaha tertentu saat ini diatur dalam PMK 51 Tahun 2025 tentang Pemungutan Pajak Penghasilan Pasal 22 Sehubungan dengan Pembayaran atas Penyerahan Barang dan Kegiatan di Bidang Impor atau Kegiatan Usaha di Bidang Lain. Peraturan tersebut ditetapkan pada 25 Juli 2025 dan mulai berlaku pada 1 Agustus 2025.
PMK 51 Tahun 2025 melaksanakan ketentuan Pasal 22 UU PPh dan juga mengatur pemungutan PPh 22 atas sejumlah transaksi, termasuk impor, pembelian barang oleh badan usaha tertentu, penjualan bahan bakar, hasil produksi industri tertentu, pembelian komoditas tertentu, serta pembelian emas batangan oleh Lembaga Jasa Keuangan penyelenggara Kegiatan Usaha Bulion.
Untuk pengusaha di Bali, penting membedakan PPh 22 dengan pajak daerah. PPh 22 merupakan pajak pusat yang administrasinya berada dalam kewenangan DJP, sedangkan pajak daerah memiliki ketentuan tersendiri.
Kesimpulan
PPh 22 dalam transaksi usaha di Bali pada dasarnya mengikuti ketentuan pajak pusat yang berlaku secara nasional. Pengusaha perlu memahami bahwa tidak semua pembelian atau penjualan otomatis dikenai PPh 22 karena pemungutan hanya berlaku pada jenis transaksi dan pihak tertentu sebagaimana diatur dalam ketentuan perpajakan.
PMK 51 Tahun 2025 menjadi salah satu ketentuan utama yang perlu diperhatikan karena mengatur pemungut, objek, tarif, pengecualian, penyetoran, bukti pemungutan, dan pelaporan PPh 22. Dengan memahami karakter transaksi sebelum melakukan pembayaran atau penjualan, pengusaha dapat menentukan perlakuan PPh 22 secara lebih tepat.
FAQ
Apakah semua transaksi usaha di Bali dikenai PPh 22?
Tidak. PPh 22 hanya berlaku pada transaksi yang memenuhi kriteria dalam peraturan dan melibatkan pihak yang ditunjuk sebagai pemungut.
Berapa tarif PPh 22 untuk pembelian barang oleh badan usaha tertentu?
Tarifnya sebesar 1,5% dari harga pembelian tidak termasuk PPN, sepanjang transaksi tersebut termasuk objek pemungutan berdasarkan PMK 51 Tahun 2025.
Apakah PPh 22 berlaku untuk impor barang?
Ya. PPh 22 dapat dipungut atas impor, tetapi tarifnya berbeda berdasarkan jenis barang dan penggunaan Angka Pengenal Impor.
Apakah PPh 22 bersifat final?
Pada umumnya PPh 22 dalam PMK 51 Tahun 2025 bersifat tidak final dan dapat diperhitungkan sebagai pembayaran PPh dalam tahun berjalan. Namun, terdapat ketentuan khusus untuk transaksi tertentu.
Apakah PPh 22 merupakan pajak khusus untuk pengusaha di Bali?
Tidak. PPh 22 merupakan pajak pusat sehingga ketentuannya berlaku secara nasional. Bali tidak memiliki tarif PPh 22 khusus berdasarkan lokasi usaha.
Apakah ada transaksi yang dikecualikan dari PPh 22?
Ada. PMK 51 Tahun 2025 mengatur berbagai pengecualian, antara lain transaksi tertentu yang nilainya berada di bawah batas yang ditentukan, pembelian tertentu, serta barang atau transaksi yang memenuhi persyaratan pengecualian.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda