pmk-15-tahun-2025-pemeriksaan-pajak-bali
Pendahuluan
Bagi pelaku usaha di Bali, pemeriksaan pajak merupakan bagian dari administrasi perpajakan yang perlu dipahami, terutama setelah berlakunya PMK 15 Tahun 2025 tentang Pemeriksaan Pajak. Ketentuan ini mengatur tata cara pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan maupun untuk tujuan lain. PMK 15/2025 berlaku secara nasional, sehingga ketentuannya juga berlaku bagi hotel, restoran, vila, perusahaan, maupun bentuk usaha lainnya di Bali sepanjang berkaitan dengan pajak yang diadministrasikan Direktorat Jenderal Pajak (DJP).
Apa Itu PMK 15 Tahun 2025?
PMK 15 Tahun 2025 adalah Peraturan Menteri Keuangan yang mengatur Pemeriksaan Pajak. Peraturan ini ditetapkan pada 10 Februari 2025 dan mulai berlaku pada 14 Februari 2025. Salah satu tujuan penerbitannya adalah menyederhanakan pengaturan pemeriksaan pajak yang sebelumnya tersebar dalam beberapa ketentuan.
Dalam PMK tersebut, pemeriksaan didefinisikan sebagai rangkaian kegiatan untuk menghimpun dan mengolah data, keterangan, dan/atau bukti secara objektif dan profesional berdasarkan standar pemeriksaan. Tujuannya adalah menguji kepatuhan pemenuhan kewajiban perpajakan dan/atau melaksanakan tujuan lain sesuai peraturan perpajakan.
PMK 15/2025 sekaligus mencabut PMK 17/PMK.03/2013 tentang Tata Cara Pemeriksaan beserta beberapa ketentuan perubahannya dan PMK 256/PMK.03/2014 terkait pemeriksaan dan penelitian PBB.
Fungsi dan Tujuan Pemeriksaan Pajak
Pemeriksaan pajak pada dasarnya ditujukan untuk memastikan apakah kewajiban perpajakan telah dipenuhi sesuai ketentuan. Pemeriksaan dapat mencakup satu, beberapa, atau seluruh jenis pajak serta satu atau beberapa masa pajak, bagian tahun pajak, atau tahun pajak.
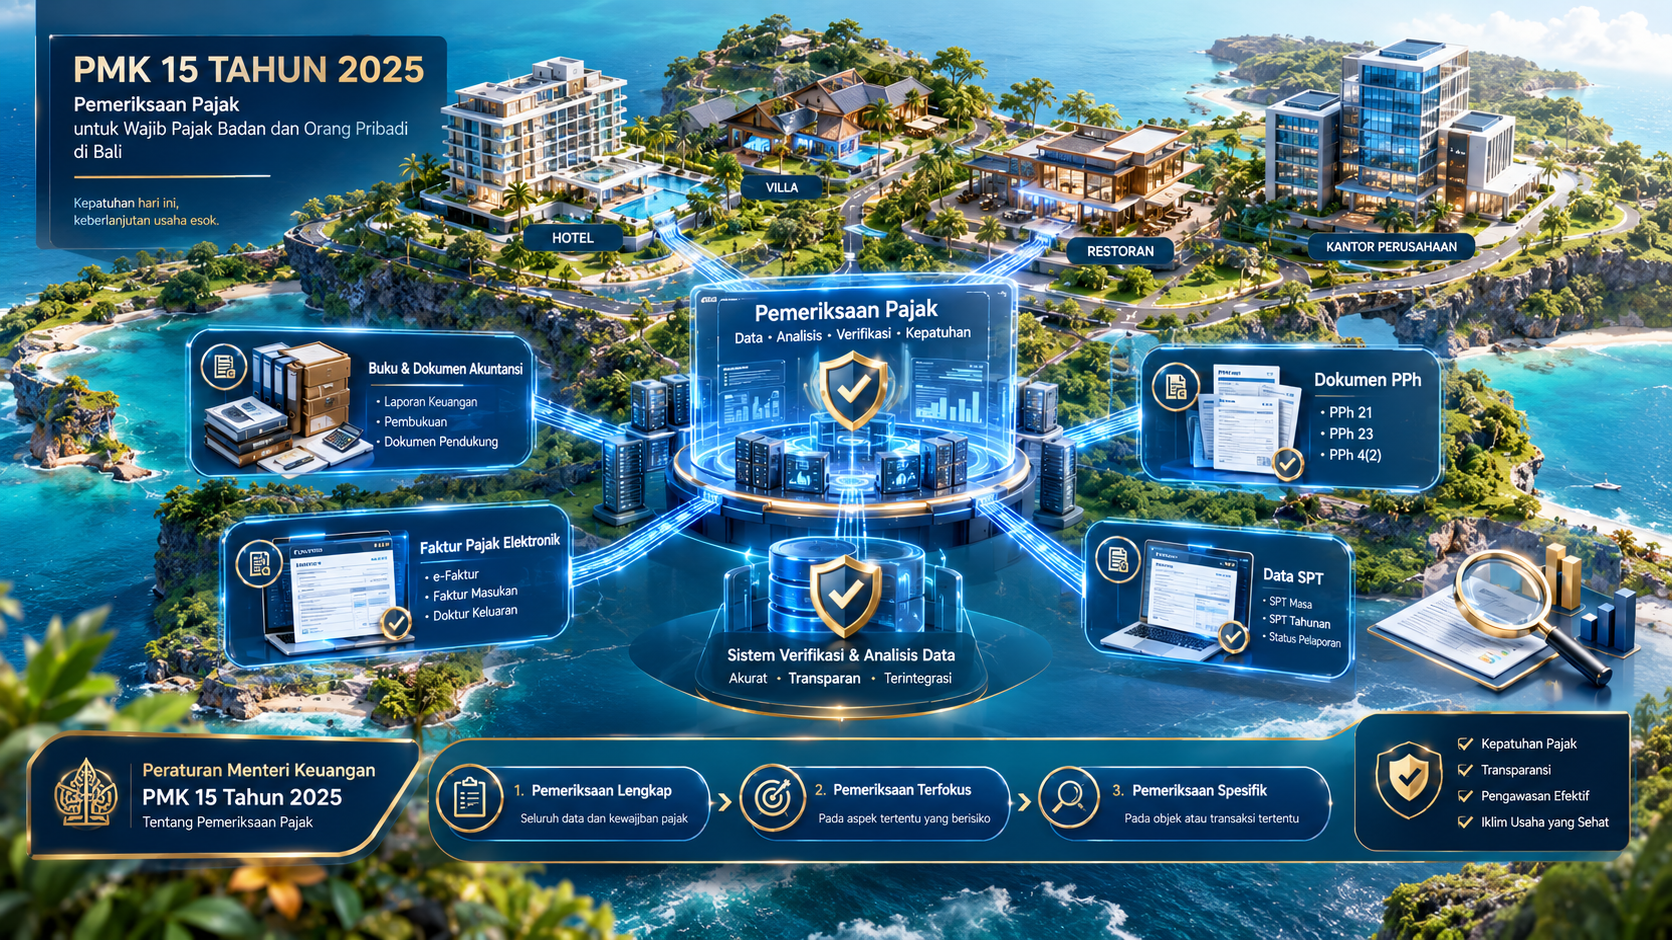
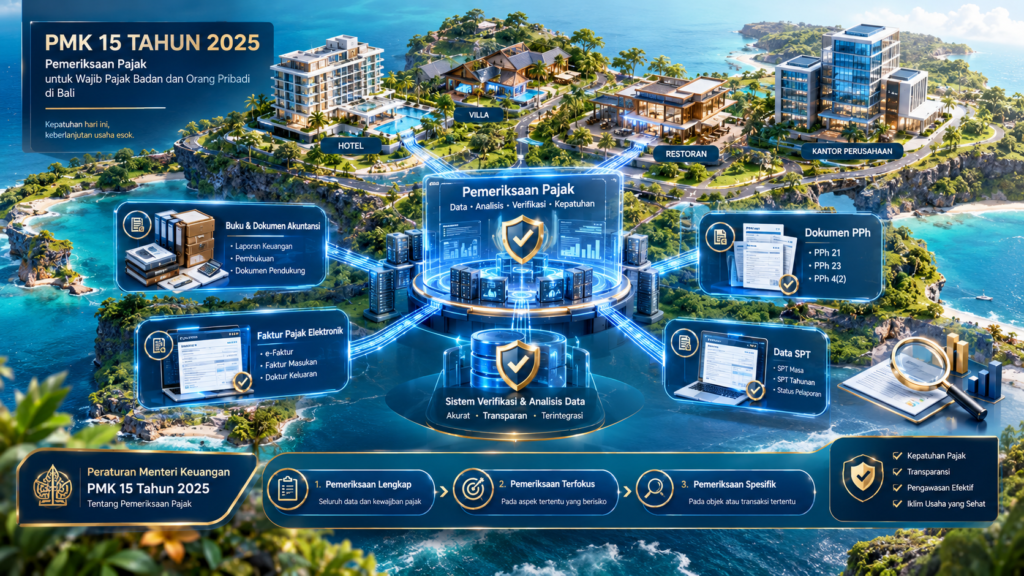
PMK 15/2025 menetapkan tiga tipe pemeriksaan untuk menguji kepatuhan, yaitu Pemeriksaan Lengkap, Pemeriksaan Terfokus, dan Pemeriksaan Spesifik. Pemeriksaan Lengkap mencakup seluruh pos dalam SPT secara mendalam, sedangkan Pemeriksaan Terfokus hanya mencakup satu atau beberapa pos tertentu. Pemeriksaan Spesifik dilakukan secara sederhana atas pos, data, atau kewajiban perpajakan tertentu.
Baca Juga: PMK 28/2026 Aturan Baru Restitusi Pajak bagi Usaha di Bali
Cara Kerja Pemeriksaan Pajak bagi Usaha di Bali
Pemeriksaan tidak berarti setiap usaha di Bali secara otomatis akan diperiksa. PMK 15/2025 menetapkan sejumlah kriteria pemeriksaan, antara lain Wajib Pajak mengajukan restitusi, menyampaikan SPT Lebih Bayar atau rugi, melakukan perubahan tahun buku atau metode pembukuan, melakukan restrukturisasi usaha, serta terpilih berdasarkan risiko kepatuhan. Pemeriksaan juga dapat dilakukan ketika DJP memiliki data konkret yang menunjukkan pajak terutang tidak atau kurang dibayar.
Data konkret tersebut antara lain dapat berupa faktur pajak yang telah memperoleh persetujuan tetapi belum atau tidak dilaporkan dalam SPT Masa PPN, bukti pemotongan atau pemungutan PPh yang belum atau tidak dilaporkan, serta bukti transaksi atau data perpajakan lain yang dapat digunakan untuk menghitung kewajiban pajak.
Bagi usaha di Bali, kondisi tersebut dapat relevan dalam berbagai model bisnis. Misalnya, sebuah perusahaan yang mengelola usaha akomodasi perlu memastikan pembukuan, transaksi, faktur pajak, bukti pemotongan, dan SPT telah mencerminkan kondisi usaha sebenarnya.
Pemeriksaan diawali dengan Surat Pemberitahuan Pemeriksaan. Pemeriksa Pajak juga wajib menunjukkan tanda pengenal dan Surat Perintah Pemeriksaan serta memberikan penjelasan mengenai alasan, tujuan, hak, dan kewajiban Wajib Pajak. Pertemuan dengan Wajib Pajak dapat dilakukan secara langsung maupun melalui konferensi video.
Perhitungan Singkat
PMK 15/2025 tidak menetapkan satu nilai pajak tertentu yang menjadi dasar pemeriksaan. Namun, peraturan ini menetapkan batas waktu pemeriksaan.
Untuk pemeriksaan kepatuhan, jangka waktu pengujian paling lama adalah 5 bulan untuk Pemeriksaan Lengkap, 3 bulan untuk Pemeriksaan Terfokus, dan 1 bulan untuk Pemeriksaan Spesifik. Setelah Surat Pemberitahuan Hasil Pemeriksaan disampaikan, Pembahasan Akhir Hasil Pemeriksaan dan pelaporan berlangsung paling lama 30 hari kerja.
Khusus Pemeriksaan Spesifik atas data konkret sebagaimana dimaksud dalam PMK 15/2025, jangka waktu pengujian paling lama 10 hari kerja dan pembahasan akhir serta pelaporan paling lama 10 hari kerja.
Pihak yang Berkaitan
Pihak utama dalam pemeriksaan adalah DJP sebagai pelaksana pemeriksaan dan Wajib Pajak sebagai pihak yang diperiksa. Dalam praktiknya, pemeriksaan dapat berkaitan dengan wakil, kuasa, pegawai, maupun pihak ketiga yang mempunyai hubungan dengan Wajib Pajak.
Pemeriksa dapat meminta buku, catatan, dokumen, data elektronik, serta keterangan yang berhubungan dengan kegiatan usaha. Wajib Pajak juga berkewajiban memberikan data dan informasi yang diminta sesuai ketentuan pemeriksaan.
Risiko atau Implikasi
Pemeriksaan dapat menghasilkan temuan apabila terdapat perbedaan antara data yang dilaporkan dengan kondisi sebenarnya. Karena itu, pembukuan, pencatatan, dokumen transaksi, faktur pajak, bukti pemotongan, dan pelaporan pajak perlu dikelola secara konsisten.
Wajib Pajak juga memiliki hak selama proses pemeriksaan. Di antaranya meminta pemeriksa menunjukkan identitas dan Surat Perintah Pemeriksaan, memperoleh penjelasan mengenai pemeriksaan, menerima daftar temuan, menghadiri Pembahasan Akhir Hasil Pemeriksaan, serta mengajukan pembahasan dengan Tim Quality Assurance dalam kondisi tertentu.
Regulasi yang Berkaitan
PMK 15 Tahun 2025 merupakan ketentuan utama mengenai pemeriksaan pajak. Peraturan ini disusun antara lain untuk menyesuaikan ketentuan pemeriksaan dengan PP Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
Selain itu, PMK 15/2025 melaksanakan ketentuan dalam UU KUP, yaitu UU Nomor 6 Tahun 1983 sebagaimana telah beberapa kali diubah, terakhir dengan UU Nomor 6 Tahun 2023. Untuk aspek tertentu, pemeriksaan juga berkaitan dengan ketentuan PPh, PPN, PBB, serta peraturan perpajakan lainnya.
Perlu diperhatikan bahwa PMK 15/2025 mengatur pemeriksaan pajak yang berada dalam administrasi DJP. Pajak daerah yang berlaku atas kegiatan usaha di Bali memiliki dasar hukum dan mekanisme tersendiri sesuai ketentuan perpajakan daerah.
Kesimpulan
PMK 15 Tahun 2025 memberikan kerangka baru mengenai pemeriksaan pajak yang berlaku secara nasional, termasuk bagi usaha di Bali. Pemeriksaan dapat dilakukan untuk menguji kepatuhan berdasarkan berbagai kriteria, termasuk risiko kepatuhan dan data konkret yang dimiliki DJP.
Bagi pelaku usaha di Bali, pemahaman terhadap ketentuan ini perlu diikuti dengan administrasi yang tertib. Pembukuan, dokumen transaksi, data elektronik, faktur pajak, bukti pemotongan, dan SPT perlu mencerminkan kondisi usaha yang sebenarnya sehingga proses pemenuhan kewajiban perpajakan dapat berjalan sesuai ketentuan.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
FAQ
Apakah PMK 15 Tahun 2025 berlaku untuk usaha di Bali?
Ya. PMK 15/2025 merupakan peraturan nasional mengenai pemeriksaan pajak yang dilaksanakan DJP. Ketentuannya berlaku bagi Wajib Pajak di Bali sepanjang berkaitan dengan pajak yang menjadi kewenangan DJP.
Apakah semua usaha di Bali akan diperiksa?
Tidak. Pemeriksaan dilakukan berdasarkan tujuan dan kriteria tertentu, termasuk risiko kepatuhan dan adanya data konkret yang menunjukkan pajak terutang tidak atau kurang dibayar.
Berapa lama pemeriksaan pajak berlangsung?
Untuk pengujian kepatuhan, jangka waktu pengujian paling lama 5 bulan untuk Pemeriksaan Lengkap, 3 bulan untuk Pemeriksaan Terfokus, dan 1 bulan untuk Pemeriksaan Spesifik. Setelah SPHP disampaikan, Pembahasan Akhir Hasil Pemeriksaan dan pelaporan paling lama 30 hari kerja.
Apa yang harus disiapkan ketika usaha diperiksa?
Wajib Pajak perlu menyiapkan pembukuan atau pencatatan, dokumen transaksi, data elektronik, serta dokumen lain yang berkaitan dengan kegiatan usaha dan tujuan pemeriksaan.
Apakah Wajib Pajak memiliki hak selama pemeriksaan?
Ya. Wajib Pajak memiliki sejumlah hak, termasuk memperoleh penjelasan mengenai alasan dan tujuan pemeriksaan, menerima daftar temuan, serta menghadiri Pembahasan Akhir Hasil Pemeriksaan.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda