pmk-111-tahun-2025-pengawasan-pajak
Pendahuluan
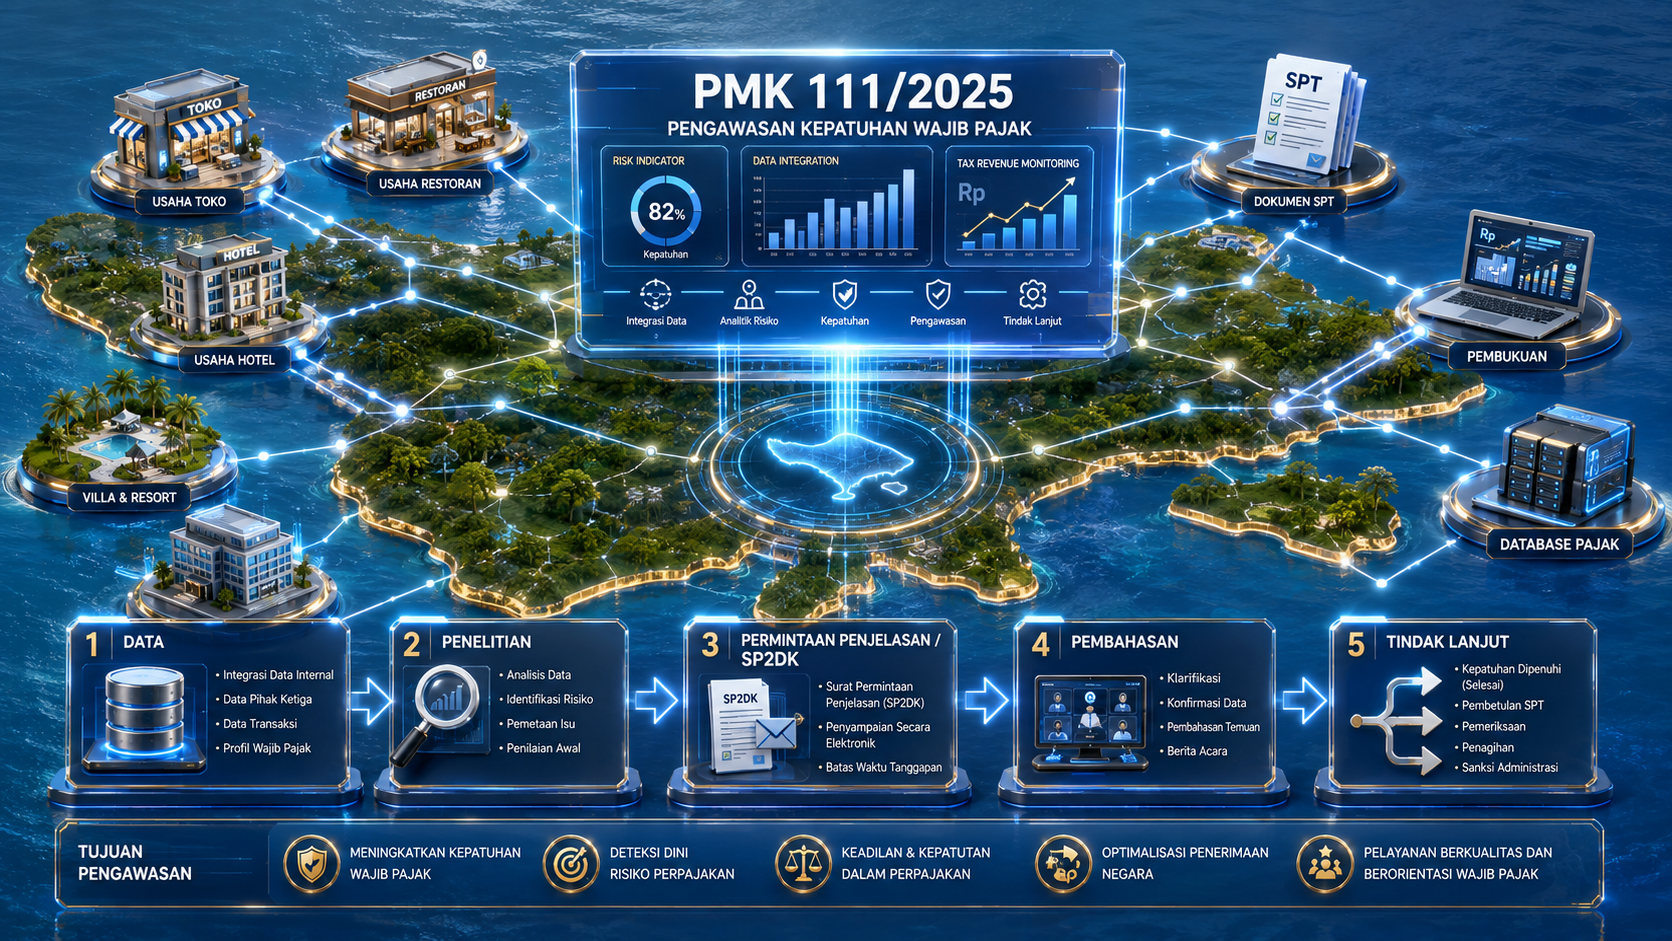
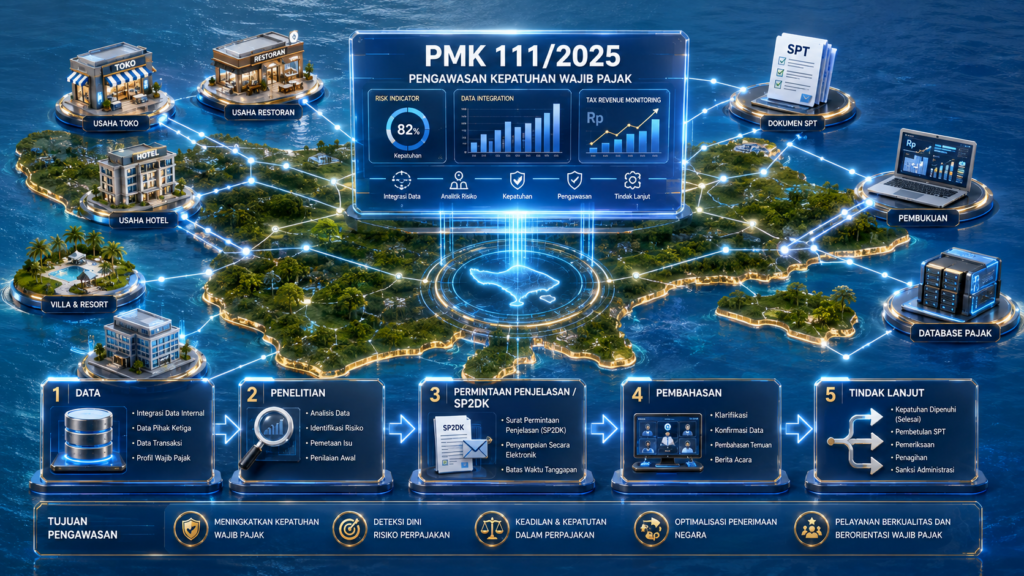
Pelaku usaha di Bali perlu memahami PMK 111 Tahun 2025 yang mengatur pengawasan kepatuhan Wajib Pajak. Peraturan ini berlaku secara nasional, sehingga ketentuannya juga berlaku bagi usaha yang beroperasi di Bali. Melalui aturan ini, Direktorat Jenderal Pajak (DJP) memiliki kerangka pengawasan yang mencakup Wajib Pajak terdaftar, Wajib Pajak belum terdaftar, serta pengawasan wilayah. Pengawasan dilakukan berdasarkan penelitian atas data dan/atau informasi yang dimiliki DJP, termasuk melalui permintaan penjelasan, imbauan, teguran, pembahasan, dan kunjungan.
Apa Itu PMK 111 Tahun 2025?
PMK 111 Tahun 2025 adalah Peraturan Menteri Keuangan tentang Pengawasan Kepatuhan Wajib Pajak. Peraturan ini menjadi pedoman pelaksanaan pengawasan dalam sistem self-assessment, yaitu sistem perpajakan yang memberikan tanggung jawab kepada Wajib Pajak untuk menghitung, membayar, dan melaporkan kewajiban perpajakannya sesuai ketentuan.
Dalam PMK tersebut, pengawasan didefinisikan sebagai serangkaian kegiatan penelitian terhadap pemenuhan kewajiban perpajakan, baik kewajiban yang akan dilaksanakan, belum dilaksanakan, maupun sudah dilaksanakan. Tujuannya adalah mendorong terciptanya kepatuhan perpajakan.
Baca Juga: PMK 28/2026 Aturan Baru Restitusi Pajak bagi Usaha di Bali
Fungsi dan Tujuan Pengawasan Pajak
Pengawasan dilakukan untuk memastikan pelaksanaan kewajiban perpajakan sesuai dengan ketentuan yang berlaku. DJP dapat melakukan penelitian terhadap data dan informasi yang dimilikinya untuk mengidentifikasi adanya kewajiban yang belum dipenuhi atau kondisi yang memerlukan penjelasan.
Ruang lingkup pengawasan cukup luas. Untuk Wajib Pajak terdaftar, pengawasan antara lain mencakup pelaporan tempat kegiatan usaha, pengukuhan Pengusaha Kena Pajak (PKP), pelaporan SPT, pembayaran atau penyetoran pajak, pemotongan atau pemungutan pajak, serta pembukuan atau pencatatan.
Bagaimana PMK 111 Tahun 2025 Diterapkan pada Usaha di Bali?
PMK 111 Tahun 2025 membagi pengawasan menjadi tiga kelompok, yaitu pengawasan Wajib Pajak terdaftar, Wajib Pajak belum terdaftar, dan pengawasan wilayah. Ketiganya dilaksanakan berdasarkan penelitian atas data dan/atau informasi yang dimiliki DJP.
Dalam praktiknya, DJP dapat meminta penjelasan atas data dan/atau keterangan. Instrumen yang secara umum dikenal sebagai SP2DK digunakan untuk meminta klarifikasi atas data atau kewajiban perpajakan yang perlu dijelaskan.
Wajib Pajak pada dasarnya diberikan waktu paling lama 14 hari untuk menyampaikan tanggapan. Tanggapan dapat berupa pemenuhan kewajiban perpajakan atau pemberian penjelasan disertai bukti dan dokumen pendukung apabila Wajib Pajak tidak menyetujui data yang tercantum dalam permintaan penjelasan. Jangka waktu tersebut dapat diperpanjang paling lama 7 hari dengan pemberitahuan tertulis kepada KPP sebelum batas waktu awal berakhir.
Sebagai contoh, sebuah usaha di Bali memiliki data penjualan atau transaksi yang menurut penelitian DJP perlu diklarifikasi dengan pelaporan perpajakannya. DJP dapat meminta penjelasan kepada Wajib Pajak. Pelaku usaha kemudian dapat memberikan dokumen pembukuan, rekening, faktur, kontrak, atau dokumen lain yang relevan untuk menjelaskan perbedaan tersebut.
Selain permintaan penjelasan, pengawasan dapat dilakukan melalui pembahasan, undangan ke kantor DJP secara luring atau daring, kunjungan, penyampaian imbauan, pemberian teguran, permintaan dokumen transfer pricing, serta pengumpulan data ekonomi wilayah.
Pihak yang Berkaitan
Pihak utama dalam pelaksanaan pengawasan adalah DJP melalui KPP, termasuk Account Representative (AR) dan pegawai DJP yang ditugaskan. DJP memiliki kewenangan melakukan pengawasan, sedangkan pelaksanaannya dapat didelegasikan kepada Kepala KPP.
Di sisi lain, Wajib Pajak orang pribadi maupun badan berkewajiban memberikan tanggapan atas permintaan penjelasan atau imbauan dalam jangka waktu yang ditentukan, memenuhi undangan pembahasan, dan memberikan kesempatan untuk dilakukan kunjungan sesuai ketentuan PMK 111 Tahun 2025.
Risiko atau Implikasi bagi Pelaku Usaha
Pengawasan tidak secara otomatis berarti Wajib Pajak sedang menjalani pemeriksaan pajak. Pengawasan merupakan proses penelitian dan pembinaan kepatuhan yang dapat menghasilkan beberapa tindak lanjut berdasarkan hasil penelitian.
Apabila tanggapan Wajib Pajak tidak sesuai atau tidak disampaikan dalam jangka waktu yang ditentukan, DJP dapat melanjutkan proses melalui pembahasan atau kunjungan. Hasil kegiatan tersebut dapat pula menjadi dasar usulan tindakan administratif tertentu, pemeriksaan, bahkan pemeriksaan bukti permulaan apabila terdapat kondisi yang memenuhi ketentuan.
Karena itu, pelaku usaha perlu memastikan data transaksi, pembukuan, SPT, pembayaran pajak, serta dokumen pendukung tersimpan secara tertib dan dapat menjelaskan kondisi usaha yang sebenarnya.
Regulasi yang Berkaitan
PMK 111 Tahun 2025 ditetapkan dengan mengacu antara lain pada Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana telah beberapa kali diubah terakhir dengan UU Nomor 6 Tahun 2023, serta Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
Peraturan ini ditetapkan pada 30 Desember 2025, diundangkan pada 31 Desember 2025, dan mulai berlaku pada 1 Januari 2026.
Kesimpulan
PMK 111 Tahun 2025 memberikan kerangka pengawasan kepatuhan Wajib Pajak yang berlaku secara nasional, termasuk bagi pelaku usaha di Bali. Pengawasan dapat mencakup Wajib Pajak terdaftar, Wajib Pajak belum terdaftar, dan pengawasan wilayah berdasarkan data dan/atau informasi yang dimiliki DJP.
Bagi pelaku usaha, pemenuhan kewajiban perpajakan perlu didukung administrasi yang tertib, pembukuan yang memadai, dan dokumen transaksi yang dapat menjelaskan kondisi usaha. Dengan demikian, apabila terdapat permintaan penjelasan atau kegiatan pengawasan, Wajib Pajak memiliki dasar yang memadai untuk memberikan tanggapan sesuai keadaan sebenarnya.
FAQ
Apakah PMK 111 Tahun 2025 khusus berlaku untuk usaha di Bali?
Tidak. PMK 111 Tahun 2025 merupakan peraturan nasional. Usaha di Bali termasuk Wajib Pajak yang berada dalam cakupan pengawasan sesuai ketentuan yang berlaku.
Apakah semua usaha di Bali pasti mendapatkan SP2DK?
Tidak. Pengawasan dilakukan berdasarkan penelitian atas data dan/atau informasi yang dimiliki DJP. SP2DK atau permintaan penjelasan merupakan salah satu bentuk kegiatan pengawasan, bukan kewajiban yang otomatis diberikan kepada setiap usaha.
Berapa lama waktu untuk menjawab permintaan penjelasan DJP?
Wajib Pajak diberikan waktu paling lama 14 hari. Dalam kondisi tertentu, jangka waktu tersebut dapat diperpanjang paling lama 7 hari dengan pemberitahuan tertulis sesuai ketentuan.
Apakah DJP dapat melakukan kunjungan ke tempat usaha?
Ya. Kunjungan merupakan salah satu bentuk kegiatan pengawasan. Kunjungan dapat dilakukan ke tempat tinggal, tempat kedudukan, tempat kegiatan usaha atau pekerjaan bebas, maupun tempat lain yang dianggap perlu dan berkaitan dengan Wajib Pajak.
Apakah pengawasan dapat berlanjut menjadi pemeriksaan?
Dapat. Berdasarkan hasil kegiatan permintaan penjelasan, DJP dapat mengusulkan pemeriksaan atau tindakan lain sesuai hasil penelitian dan ketentuan perpajakan yang berlaku.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda