pmk-108-2025-informasi-keuangan
Pendahuluan
Pelaku usaha di Bali perlu memahami perubahan ketentuan akses informasi keuangan untuk kepentingan perpajakan. PMK 108 Tahun 2025 mengatur petunjuk teknis mengenai akses informasi keuangan, termasuk pelaporan rekening keuangan berdasarkan Common Reporting Standard (CRS) serta informasi aset kripto relevan berdasarkan Crypto-Asset Reporting Framework (CARF). Aturan ini berlaku secara nasional sejak 1 Januari 2026 dan menggantikan PMK 70/PMK.03/2017 beserta perubahannya.
Apa Itu PMK 108 Tahun 2025?
PMK 108 Tahun 2025 merupakan peraturan yang mengatur tata cara akses informasi keuangan oleh Direktorat Jenderal Pajak (DJP) untuk kepentingan perpajakan.
Melalui aturan ini, DJP dapat memperoleh informasi keuangan secara otomatis maupun berdasarkan permintaan. Informasi tersebut bersumber antara lain dari Lembaga Keuangan Pelapor CRS dan Penyedia Jasa Aset Kripto (PJAK) Pelapor CARF.
Bagi pelaku usaha, ketentuan ini tidak berarti setiap rekening usaha akan dilaporkan langsung oleh pemilik usaha kepada DJP. Kewajiban pelaporan otomatis terutama berada pada lembaga atau entitas yang memenuhi kriteria sebagai pelapor berdasarkan PMK 108/2025.
Baca Juga: PMK 28/2026 Aturan Baru Restitusi Pajak bagi Usaha di Bali
Fungsi dan Tujuan Akses Informasi Keuangan
Pengaturan akses informasi keuangan bertujuan mendukung administrasi dan pengawasan perpajakan. Data keuangan dapat digunakan untuk membantu DJP memperoleh informasi yang diperlukan dalam pelaksanaan ketentuan perpajakan.
PMK 108/2025 juga diterbitkan untuk menyesuaikan ketentuan Indonesia dengan perkembangan standar pertukaran informasi internasional. Salah satunya adalah penerapan perubahan CRS dan CARF, termasuk pertukaran informasi aset kripto yang mulai diterapkan untuk tahun data 2026.
Bagaimana PMK 108/2025 Diterapkan?
Dalam skema CRS, lembaga keuangan yang memenuhi kriteria sebagai Lembaga Keuangan Pelapor CRS wajib melakukan identifikasi rekening dan menyampaikan informasi yang dipersyaratkan.
Informasi yang dilaporkan dapat mencakup identitas pemegang rekening, nomor rekening, saldo atau nilai rekening, serta informasi tertentu mengenai mutasi dan penghasilan yang berkaitan dengan rekening. Untuk pelaporan domestik, informasi tersebut digunakan dalam rangka pelaksanaan ketentuan perpajakan di Indonesia.
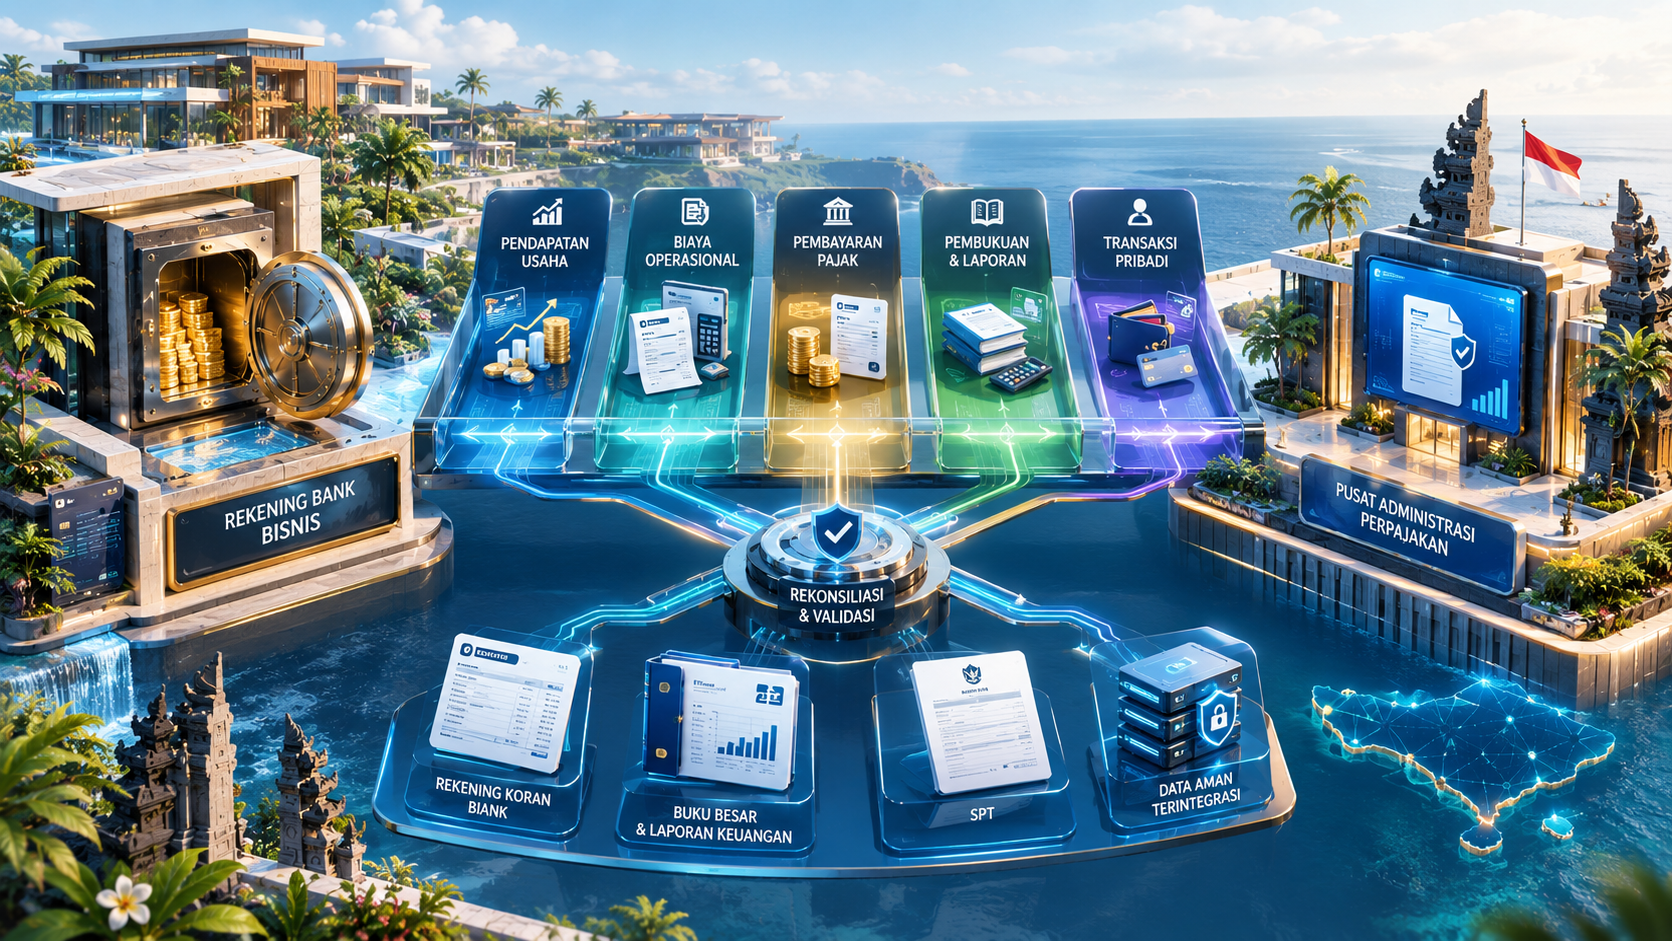
Contohnya, sebuah perusahaan yang menjalankan bisnis akomodasi, restoran, perdagangan, atau jasa di Bali menggunakan rekening bank untuk menerima pembayaran pelanggan. Rekening tersebut tetap dikelola oleh lembaga keuangan sesuai ketentuan perbankan, tetapi apabila rekening dan lembaga terkait masuk dalam ruang lingkup pelaporan, informasi yang diwajibkan dalam PMK 108/2025 dapat menjadi bagian dari data yang disampaikan kepada DJP.
Dengan demikian, pelaku usaha perlu memastikan informasi rekening, identitas perpajakan, dan pencatatan transaksi bisnis konsisten dengan administrasi perpajakannya.
Bagaimana dengan Aset Kripto?
PMK 108/2025 memperluas cakupan pertukaran informasi melalui penerapan CARF. PJAK Pelapor CARF wajib melakukan prosedur identifikasi terhadap pengguna aset kripto dan menyampaikan informasi mengenai transaksi yang termasuk dalam kategori yang wajib dilaporkan.
Untuk transaksi pembayaran ritel menggunakan aset kripto, PMK 108/2025 menetapkan ambang lebih dari USD50.000 sebagai salah satu transaksi yang termasuk dalam informasi yang wajib dilaporkan. Informasi yang dilaporkan juga dapat mencakup nilai aset kripto relevan serta saldo mata uang fiat pada akhir periode pelaporan.
Ketentuan ini menjadi relevan bagi pelaku usaha yang mulai menerima atau menggunakan aset kripto dalam aktivitas bisnisnya, terutama ketika transaksi dilakukan melalui penyedia jasa yang termasuk PJAK Pelapor CARF.
Pihak yang Berkaitan
PMK 108/2025 secara langsung mengatur kewajiban Lembaga Keuangan Pelapor CRS, Lembaga Keuangan Nonpelapor CRS, serta PJAK Pelapor CARF.
Sementara itu, pelaku usaha dan Wajib Pajak menjadi pihak yang informasinya dapat tercermin dalam data keuangan yang dilaporkan. DJP menggunakan informasi tersebut dalam rangka pelaksanaan administrasi dan pengawasan perpajakan.
Karena itu, pelaku usaha di Bali sebaiknya tidak hanya memperhatikan omzet dan pembayaran pajak, tetapi juga memastikan data keuangan yang tercatat pada lembaga keuangan selaras dengan pembukuan dan pelaporan pajaknya.
Risiko dan Implikasi bagi Pelaku Usaha
Implikasi utama PMK 108/2025 adalah semakin pentingnya konsistensi antara data keuangan dan administrasi perpajakan. Perbedaan yang material antara transaksi, saldo, penghasilan, atau data keuangan dengan laporan pajak dapat menjadi informasi yang perlu dijelaskan apabila dilakukan penelitian atau permintaan klarifikasi oleh otoritas pajak.
Namun, akses informasi keuangan tidak berarti setiap perbedaan otomatis menunjukkan adanya pelanggaran pajak. Data tersebut merupakan salah satu sumber informasi dalam administrasi perpajakan dan penggunaannya tetap mengikuti ketentuan yang berlaku.
Regulasi yang Berkaitan
PMK 108 Tahun 2025 mulai berlaku pada 1 Januari 2026 dan mencabut PMK 70/PMK.03/2017 beserta PMK 19/PMK.03/2018 dan PMK 47 Tahun 2024. Peraturan ini menjadi dasar teknis baru mengenai akses informasi rekening keuangan dan aset kripto untuk kepentingan perpajakan.
Ketentuan tersebut berkaitan dengan Undang-Undang Nomor 9 Tahun 2017 yang menetapkan Perppu Nomor 1 Tahun 2017 tentang Akses Informasi Keuangan untuk Kepentingan Perpajakan menjadi undang-undang..
Kesimpulan
PMK 108 Tahun 2025 memperkuat mekanisme akses informasi keuangan untuk kepentingan perpajakan, termasuk melalui CRS dan CARF. Bagi pelaku usaha di Bali, aturan ini penting dipahami karena data rekening keuangan dan transaksi tertentu dapat menjadi bagian dari informasi yang tersedia dalam administrasi perpajakan.
Konsistensi antara rekening usaha, pembukuan, transaksi, dan pelaporan pajak menjadi semakin penting. Pemahaman terhadap mekanisme akses informasi keuangan dapat membantu Wajib Pajak memahami bagaimana data keuangan digunakan dalam sistem administrasi perpajakan.
FAQ
Apakah PMK 108/2025 khusus berlaku untuk usaha di Bali?
Tidak. PMK 108/2025 merupakan peraturan nasional sehingga berlaku bagi pihak yang memenuhi kriteria yang diatur dalam peraturan tersebut, termasuk yang menjalankan kegiatan usaha di Bali.
Apakah semua rekening perusahaan otomatis dilaporkan ke DJP?
Tidak semua rekening secara otomatis dilaporkan. Pelaporan mengikuti kriteria rekening dan lembaga pelapor sebagaimana diatur dalam ketentuan CRS dan PMK 108/2025.
Apakah transaksi bisnis dapat diketahui DJP melalui data keuangan?
Informasi tertentu mengenai rekening keuangan dapat disampaikan oleh lembaga pelapor sesuai ketentuan. Untuk pelaporan domestik, data dapat mencakup identitas pemegang rekening, nomor rekening, saldo atau nilai, serta informasi tertentu mengenai mutasi dan penghasilan terkait.
Apakah aset kripto juga termasuk dalam PMK 108/2025?
Ya. PMK 108/2025 mengatur pelaporan informasi aset kripto relevan melalui kerangka CARF. Kewajiban pertama kali berlaku untuk tahun data 2026 dan pelaporannya dimulai pada 2027.
Kapan laporan informasi keuangan disampaikan?
Untuk LJK, laporan CRS disampaikan kepada OJK paling lambat 1 Agustus setiap tahun dan diteruskan OJK kepada DJP paling lambat 31 Agustus. Untuk LJK lainnya dan Entitas Lain CRS, laporan disampaikan langsung kepada DJP paling lambat 30 April setiap tahun.
FAQ
Apakah PMK 108/2025 khusus berlaku untuk usaha di Bali?
Tidak. PMK 108/2025 merupakan peraturan nasional sehingga berlaku bagi pihak yang memenuhi kriteria yang diatur dalam peraturan tersebut, termasuk yang menjalankan kegiatan usaha di Bali.
Apakah semua rekening perusahaan otomatis dilaporkan ke DJP?
Tidak semua rekening secara otomatis dilaporkan. Pelaporan mengikuti kriteria rekening dan lembaga pelapor sebagaimana diatur dalam ketentuan CRS dan PMK 108/2025.
Apakah transaksi bisnis dapat diketahui DJP melalui data keuangan?
Informasi tertentu mengenai rekening keuangan dapat disampaikan oleh lembaga pelapor sesuai ketentuan. Untuk pelaporan domestik, data dapat mencakup identitas pemegang rekening, nomor rekening, saldo atau nilai, serta informasi tertentu mengenai mutasi dan penghasilan terkait.
Apakah aset kripto juga termasuk dalam PMK 108/2025?
Ya. PMK 108/2025 mengatur pelaporan informasi aset kripto relevan melalui kerangka CARF. Kewajiban pertama kali berlaku untuk tahun data 2026 dan pelaporannya dimulai pada 2027.
Kapan laporan informasi keuangan disampaikan?
Untuk LJK, laporan CRS disampaikan kepada OJK paling lambat 1 Agustus setiap tahun dan diteruskan OJK kepada DJP paling lambat 31 Agustus. Untuk LJK lainnya dan Entitas Lain CRS, laporan disampaikan langsung kepada DJP paling lambat 30 April setiap tahun.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda