pp-20-2026-dampak-umkm-bal
Pendahuluan
PP 20 Tahun 2026 membawa perubahan pada ketentuan Pajak Penghasilan (PPh) Final bagi wajib pajak dengan peredaran bruto tertentu. Bagi pelaku UMKM di Bali, perubahan ini penting dipahami karena pemerintah tetap mempertahankan tarif PPh Final 0,5%, tetapi mempersempit kelompok wajib pajak yang dapat menggunakan fasilitas tersebut serta mengubah cara menentukan batas peredaran bruto.
Apa Itu PP 20 Tahun 2026?
PP 20 Tahun 2026 merupakan Peraturan Pemerintah tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Peraturan ini ditetapkan dan diundangkan pada 22 April 2026 serta mulai berlaku pada tanggal yang sama.
Perubahan tersebut terutama mengatur kembali pengenaan PPh Final atas penghasilan usaha bagi wajib pajak dengan peredaran bruto tertentu. Pemerintah menyatakan perubahan dilakukan untuk memberikan kemudahan dan kepastian hukum sekaligus memastikan fasilitas pajak diberikan secara lebih tepat sasaran dan mencegah praktik penghindaran pajak.
Bagi pelaku UMKM di Bali, aturan ini dapat berdampak pada pemilihan bentuk usaha, penghitungan omzet, dan cara menentukan kewajiban PPh.
Tujuan dan Arah Perubahan PP 20 Tahun 2026
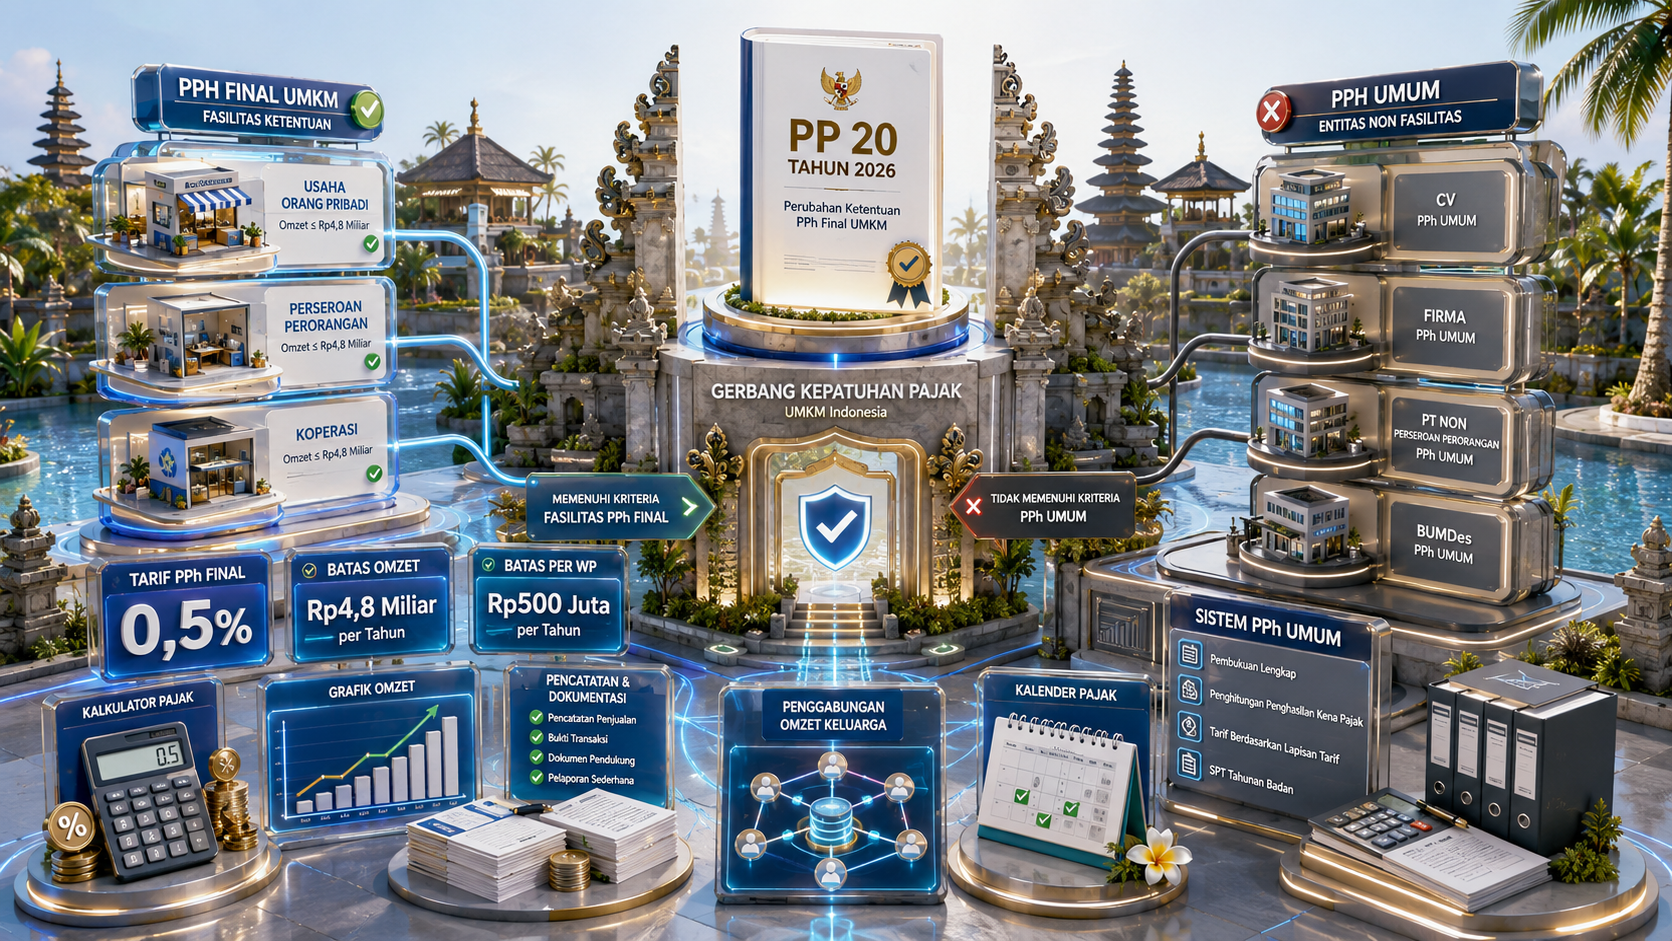
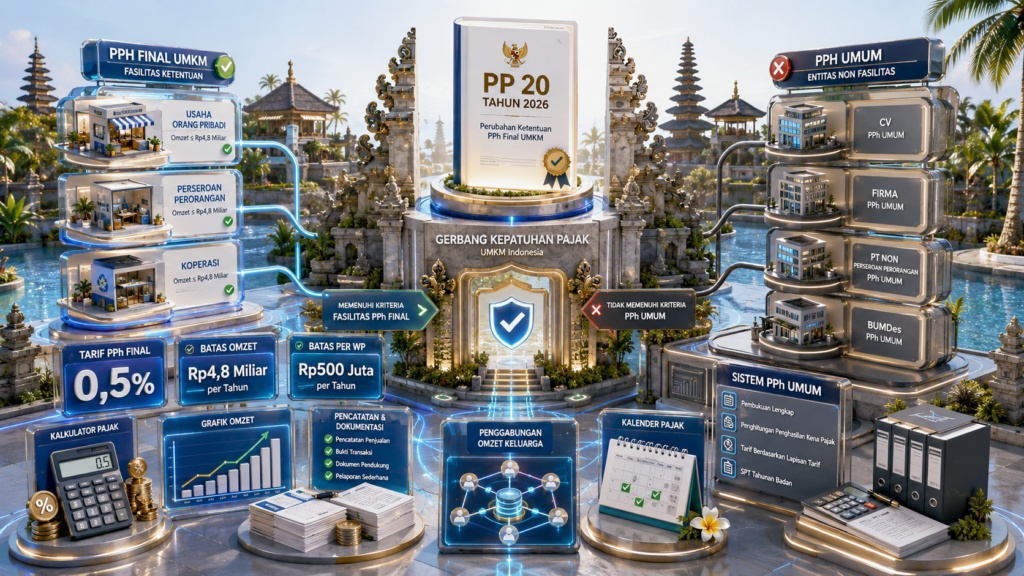
Salah satu hal yang perlu dipahami adalah PP 20 Tahun 2026 tidak menaikkan tarif PPh Final UMKM menjadi lebih tinggi. Tarif 0,5% tetap berlaku bagi wajib pajak yang memenuhi kriteria, sedangkan batas peredaran bruto tetap Rp4,8 miliar dalam satu tahun pajak.
Perubahan diarahkan untuk membuat fasilitas tersebut lebih tepat sasaran. Pemerintah juga mengantisipasi kemungkinan pemanfaatan fasilitas melalui pemecahan usaha atau firm splitting, yaitu membagi kegiatan usaha ke dalam beberapa entitas agar masing-masing tetap berada di bawah batas omzet.
Baca Juga: PP Nomor 20 Tahun 2026 Apakah Usaha Anda Masih Berhak PPh Final 0,5%
Dampak PP 20 Tahun 2026 bagi UMKM di Bali
Perubahan paling penting terdapat pada subjek yang dapat menggunakan PPh Final 0,5%. Berdasarkan PP 20/2026, fasilitas tersebut dapat digunakan oleh Wajib Pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi dalam negeri yang memenuhi kriteria dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Sebaliknya, CV, firma, PT selain perseroan perorangan, serta BUMDes atau BUMDesma yang baru terdaftar tidak lagi menjadi penerima fasilitas PPh Final 0,5% dan menggunakan ketentuan umum PPh. Untuk badan usaha yang telah menggunakan fasilitas berdasarkan aturan sebelumnya, terdapat ketentuan peralihan.
Ketentuan ini relevan bagi pengusaha di Bali yang sedang mempertimbangkan perubahan atau pendirian badan usaha. Bentuk badan usaha kini menjadi salah satu faktor yang perlu diperhatikan dalam menentukan perlakuan PPh.
PPh Final 0,5% Tanpa Batas Waktu
PP 20 Tahun 2026 juga menghapus batas waktu penggunaan PPh Final 0,5% bagi Wajib Pajak orang pribadi dan perseroan perorangan yang memenuhi ketentuan.
Artinya, selama wajib pajak tetap memenuhi kriteria, termasuk batas peredaran bruto Rp4,8 miliar, fasilitas tersebut dapat digunakan tanpa batas waktu tertentu. Sebelumnya, terdapat pembatasan jangka waktu berdasarkan bentuk wajib pajak.
Untuk koperasi, fasilitas PPh Final 0,5% dapat digunakan paling lama empat tahun pajak sejak koperasi terdaftar. Ketentuan transisi juga diberikan bagi koperasi yang telah terdaftar dan sebelumnya menggunakan fasilitas berdasarkan PP 55 Tahun 2022.
Omzet Rp500 Juta Tetap Tidak Dikenai PPh
Perubahan PP 20 Tahun 2026 tidak menghapus fasilitas bagi Wajib Pajak orang pribadi atas bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak.
Sebagai contoh, seorang pelaku usaha kuliner di Bali memperoleh omzet Rp800 juta dalam satu tahun. Bagian omzet sampai dengan Rp500 juta tidak dikenai PPh. Dengan demikian, bagian omzet yang menjadi dasar pengenaan PPh Final adalah Rp300 juta.
Perhitungannya:
Rp300 juta × 0,5% = Rp1,5 juta.
Fasilitas Rp500 juta tersebut perlu dibedakan dari batas Rp4,8 miliar. Rp4,8 miliar merupakan batas peredaran bruto untuk menentukan apakah wajib pajak memenuhi kriteria penggunaan PPh Final 0,5%, sedangkan Rp500 juta merupakan bagian omzet Wajib Pajak orang pribadi yang memperoleh perlakuan tidak dikenai PPh.
Penghitungan Omzet Menjadi Lebih Penting
PP 20 Tahun 2026 memperjelas bahwa penentuan peredaran bruto tidak hanya melihat omzet usaha tertentu. Peredaran bruto dihitung berdasarkan keseluruhan peredaran bruto atas penghasilan dari usaha dan jasa sehubungan dengan pekerjaan bebas sesuai ketentuan, termasuk penghasilan tertentu yang bersifat final, tidak final, maupun berasal dari luar negeri.
Dalam kondisi tertentu, peredaran bruto suami, istri, anak yang belum dewasa, dan perseroan perorangan yang didirikan oleh suami dan/atau istri juga dapat diperhitungkan secara gabungan.
Ketentuan ini perlu diperhatikan oleh keluarga yang menjalankan beberapa kegiatan usaha sekaligus. Pemisahan usaha secara administratif tidak serta-merta membuat setiap omzet dapat dihitung secara terpisah apabila ketentuan penggabungan berlaku.
Pekerjaan Bebas Tidak Disamakan dengan Usaha UMKM
Pelaku usaha juga perlu membedakan penghasilan dari usaha dengan penghasilan dari pekerjaan bebas. PP 20 Tahun 2026 memperjelas beberapa jenis pekerjaan bebas yang dikecualikan dari skema PPh Final 0,5%.
DJP memberikan contoh profesi seperti dokter, konsultan, pengacara, akuntan, arsitek, notaris, hingga pembuat atau pencipta konten pada media daring seperti influencer, selebgram, blogger, dan vlogger. Penghasilan dari pekerjaan bebas tersebut mengikuti ketentuan PPh umum sesuai karakteristik penghasilannya.
Dengan demikian, seseorang yang menjalankan usaha sekaligus pekerjaan bebas perlu mengidentifikasi masing-masing sumber penghasilan sebelum menentukan perlakuan pajaknya.
Pihak yang Berkaitan
Pihak yang terdampak langsung adalah Wajib Pajak orang pribadi pelaku UMKM, perseroan perorangan, koperasi, serta badan usaha yang sebelumnya menggunakan fasilitas PPh Final UMKM.
Direktorat Jenderal Pajak berperan dalam administrasi dan pengawasan pelaksanaan ketentuan. Sementara itu, wajib pajak bertanggung jawab melakukan pencatatan atau pembukuan, menghitung omzet, menentukan perlakuan pajak, serta memenuhi kewajiban pembayaran dan pelaporan sesuai ketentuan.
Risiko dan Implikasi bagi UMKM
Kesalahan menentukan status wajib pajak atau menghitung peredaran bruto dapat menyebabkan penerapan perlakuan PPh yang tidak sesuai.
Risiko juga perlu diperhatikan apabila pelaku usaha memiliki beberapa kegiatan usaha atau entitas yang memiliki hubungan ekonomi. PP 20/2026 diterbitkan antara lain untuk mencegah fasilitas PPh Final 0,5% digunakan melalui pemecahan usaha yang tidak sesuai dengan tujuan kebijakan.
Badan usaha yang tidak termasuk subjek penerima fasilitas juga perlu mempersiapkan penerapan ketentuan umum PPh, termasuk administrasi perpajakan yang sesuai dengan karakteristik badan usaha.
Regulasi yang Berkaitan
PP 20 Tahun 2026 merupakan perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. PP 20/2026 mengubah ketentuan terkait penghasilan dengan peredaran bruto tertentu, penentuan peredaran bruto, subjek yang dapat menggunakan PPh Final 0,5%, serta jangka waktu pemanfaatan fasilitas.
Kesimpulan
PP 20 Tahun 2026 bagi UMKM di Bali tidak menaikkan tarif PPh Final UMKM. Tarif 0,5% dan batas peredaran bruto Rp4,8 miliar tetap dipertahankan, sementara perubahan utama terdapat pada kelompok wajib pajak yang dapat menggunakan fasilitas, jangka waktu pemanfaatan, serta mekanisme penghitungan peredaran bruto.
Bagi pelaku UMKM di Bali, hal yang perlu diperhatikan bukan hanya besarnya omzet, tetapi juga bentuk usaha, sumber penghasilan, hubungan usaha dalam keluarga, dan ketentuan penggabungan peredaran bruto. Pemahaman terhadap perubahan tersebut penting untuk menentukan apakah suatu usaha masih dapat menggunakan PPh Final 0,5% atau harus menerapkan ketentuan PPh umum.
Peraturan ini mulai berlaku pada 22 April 2026. Ketentuan peralihan mengatur perlakuan terhadap wajib pajak yang sebelumnya telah menggunakan fasilitas berdasarkan PP 55 Tahun 2022.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
FAQ
1. Apakah tarif PPh Final UMKM berubah setelah PP 20 Tahun 2026?
Tidak. Tarif PPh Final tetap sebesar 0,5% bagi wajib pajak yang memenuhi kriteria.
2. Apakah omzet Rp500 juta masih bebas pajak?
Ya. Bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tetap tidak dikenai PPh bagi Wajib Pajak orang pribadi yang memenuhi ketentuan.
3. Apakah batas omzet untuk PPh Final UMKM berubah?
Tidak. Batas peredaran bruto tetap Rp4,8 miliar dalam satu tahun pajak. Namun, cara menentukan peredaran bruto diperjelas melalui PP 20 Tahun 2026.
4. Apakah PPh Final 0,5% berlaku tanpa batas waktu?
Bagi Wajib Pajak orang pribadi dan perseroan perorangan yang memenuhi persyaratan, penggunaan tarif 0,5% tidak lagi dibatasi jangka waktu tertentu. Koperasi memiliki jangka waktu paling lama empat tahun sejak terdaftar.
5. Apakah PP 20 Tahun 2026 hanya berlaku untuk UMKM di Bali?
Tidak. PP 20 Tahun 2026 merupakan peraturan nasional dan berlaku bagi wajib pajak yang memenuhi kriterianya di seluruh Indonesia, termasuk pelaku UMKM di Bali. Kanwil DJP Bali sendiri telah melakukan sosialisasi khusus mengenai penerapan aturan ini kepada masyarakat Bali.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda