/ppn-atas-jasa/
Pendahuluan
PPN atas jasa menjadi bagian penting yang perlu dipahami pengusaha yang melakukan penyerahan Jasa Kena Pajak (JKP). Kewajiban tersebut terutama berlaku bagi Pengusaha Kena Pajak (PKP) yang menyerahkan jasa yang merupakan objek PPN. Dalam praktiknya, pengusaha perlu memahami jenis jasa yang dikenai PPN, dasar pengenaan pajak, penghitungan PPN, pembuatan Faktur Pajak, serta penyetoran dan pelaporannya.
Apa Itu PPN atas Jasa?
PPN atas jasa adalah Pajak Pertambahan Nilai yang terutang atas penyerahan Jasa Kena Pajak sesuai ketentuan Undang-Undang PPN. JKP sendiri merupakan jasa yang dikenai pajak berdasarkan ketentuan perpajakan.
Dalam transaksi jasa, istilah penggantian menjadi penting karena merupakan nilai berupa uang yang diminta atau seharusnya diminta pengusaha atas penyerahan JKP, dengan ketentuan tertentu mengenai potongan harga dan PPN.
Namun, tidak semua jasa otomatis dikenai PPN. Terdapat jenis jasa tertentu yang dikecualikan dari pengenaan PPN atau memiliki mekanisme pemajakan khusus. Misalnya, jasa tertentu di bidang perhotelan, kesenian dan hiburan, parkir, serta katering yang memenuhi kriteria tertentu merupakan objek pajak daerah dan bukan objek PPN.
Fungsi atau Tujuan PPN atas Jasa
PPN merupakan pajak konsumsi yang dikenakan atas konsumsi Barang Kena Pajak dan/atau Jasa Kena Pajak di dalam Daerah Pabean. Dalam mekanismenya, PKP memungut PPN dari pihak yang menerima penyerahan jasa.
Bagi PKP, PPN yang dipungut menjadi Pajak Keluaran. Di sisi lain, PPN yang dibayar atas perolehan barang atau jasa yang memenuhi persyaratan dapat menjadi Pajak Masukan yang dikreditkan sesuai ketentuan. Mekanisme tersebut membuat penghitungan PPN tidak semata-mata didasarkan pada seluruh PPN yang dipungut dari pelanggan.
Baca Juga: PPN di Coretax: Hal yang Perlu Diperhatikan Pengusaha Bali
Cara Menghitung PPN atas Jasa
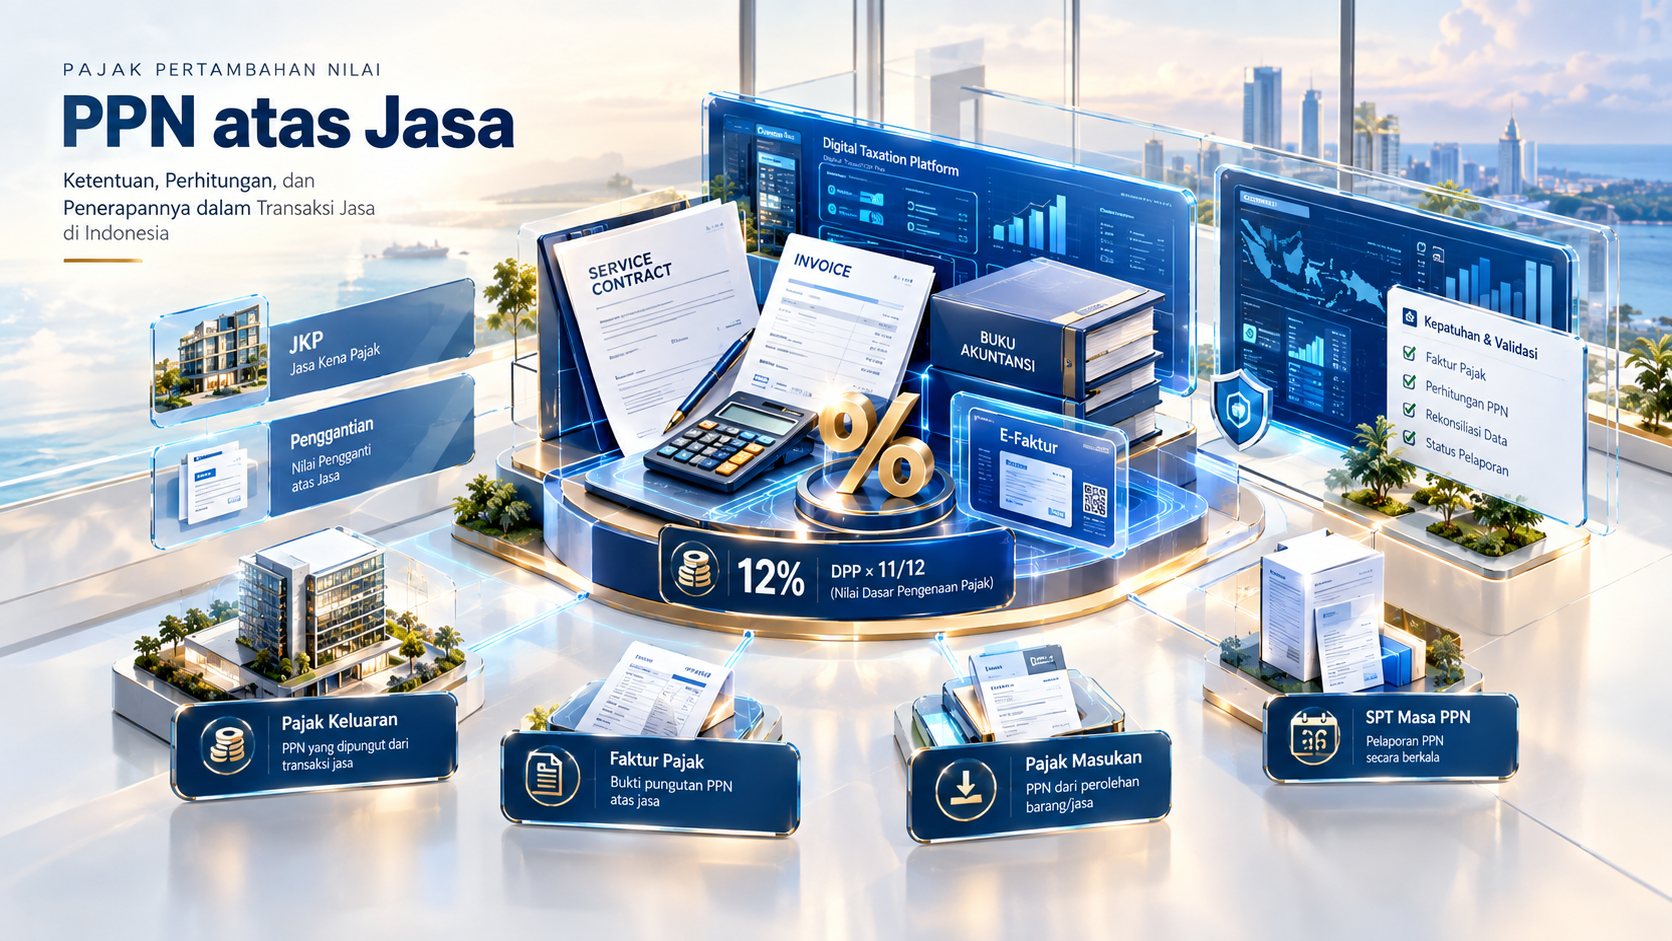
Untuk penyerahan JKP yang mengikuti ketentuan umum, PMK 131 Tahun 2024 mengatur PPN dihitung dengan tarif 12% atas DPP berupa nilai lain sebesar 11/12 dari penggantian. Dengan demikian, secara efektif nilai PPN yang terutang setara dengan 11% dari penggantian.
Contohnya, sebuah PKP memberikan jasa konsultasi dengan nilai penggantian Rp100 juta.
DPP nilai lain:
11/12 × Rp100.000.000 = Rp91.666.667
PPN:
12% × Rp91.666.667 = Rp11.000.000
Dengan demikian, jumlah yang ditagihkan kepada pelanggan menjadi Rp111 juta apabila nilai jasa Rp100 juta tersebut belum termasuk PPN.
Perlu diperhatikan bahwa tidak semua jasa menggunakan mekanisme tersebut. Beberapa JKP tertentu memiliki DPP nilai lain atau besaran tertentu berdasarkan ketentuan khusus, sehingga pengusaha perlu memastikan karakteristik jasa sebelum menghitung PPN.
Kewajiban PKP atas Penyerahan Jasa
Pengusaha yang melakukan penyerahan BKP dan/atau JKP yang dikenai pajak pada prinsipnya wajib dikukuhkan sebagai PKP, kecuali termasuk pengusaha kecil sesuai batasan yang ditetapkan Menteri Keuangan. Batasan pengusaha kecil yang berlaku adalah peredaran bruto sampai dengan Rp4,8 miliar dalam satu tahun buku. Pengusaha yang belum melewati batas tersebut dapat memilih untuk dikukuhkan sebagai PKP.
Setelah dikukuhkan sebagai PKP, pengusaha memiliki kewajiban memungut PPN, membuat Faktur Pajak, menyetorkan PPN yang masih harus dibayar, serta melaporkan kewajiban PPN melalui SPT Masa PPN.
Dalam administrasi perpajakan saat ini, Faktur Pajak dibuat secara elektronik melalui modul e-Faktur pada Coretax DJP sesuai ketentuan yang berlaku. PER-11/PJ/2025 mengatur ketentuan pelaporan PPN dan pembuatan Faktur Pajak dalam pelaksanaan Sistem Inti Administrasi Perpajakan.
Perhitungan Pajak Masukan dan Pajak Keluaran
Setelah melakukan penyerahan jasa, PKP mencatat PPN yang dipungut sebagai Pajak Keluaran. Sementara itu, PPN atas pembelian BKP dan/atau JKP yang memenuhi persyaratan dapat menjadi Pajak Masukan.
Secara sederhana, PPN yang perlu disetor dapat digambarkan sebagai:
PPN kurang bayar = Pajak Keluaran − Pajak Masukan yang dapat dikreditkan
Misalnya Pajak Keluaran dalam satu Masa Pajak sebesar Rp55 juta dan Pajak Masukan yang dapat dikreditkan Rp35 juta. PPN yang masih harus dibayar adalah Rp20 juta.
Penghitungan sebenarnya tetap harus memperhatikan ketentuan mengenai pengkreditan Pajak Masukan dan transaksi yang dilakukan PKP.
Pihak yang Berkaitan
Pihak utama dalam PPN atas jasa adalah PKP sebagai pihak yang melakukan penyerahan JKP dan penerima jasa sebagai pihak yang membayar harga jasa beserta PPN apabila transaksi tersebut terutang PPN.
Direktorat Jenderal Pajak (DJP) menjalankan fungsi administrasi, pelayanan, dan pengawasan perpajakan. Dalam pelaksanaan administrasi, PKP menggunakan sistem perpajakan yang ditetapkan DJP, termasuk Coretax DJP.
Risiko atau Implikasi
Kesalahan menentukan apakah suatu jasa merupakan JKP dapat menyebabkan kesalahan pemungutan PPN. Demikian pula, kesalahan dalam menentukan DPP, tarif, saat pembuatan Faktur Pajak, atau pelaporan dapat menimbulkan konsekuensi administrasi sesuai ketentuan perpajakan.
Karena itu, PKP perlu menyimpan kontrak, invoice, bukti pembayaran, dokumen transaksi, dan dokumen perpajakan yang mendukung penyerahan jasa. Administrasi yang lengkap membantu memastikan penghitungan PPN dapat ditelusuri apabila dilakukan pengawasan atau pemeriksaan.
Regulasi yang Berkaitan
Ketentuan utama PPN atas jasa bersumber dari UU PPN, yaitu UU Nomor 8 Tahun 1983 sebagaimana telah beberapa kali diubah, terakhir antara lain melalui ketentuan dalam UU HPP dan UU Cipta Kerja sebagaimana berlaku.
Untuk perlakuan PPN atas penyerahan JKP, PMK Nomor 131 Tahun 2024 mengatur penggunaan nilai lain sebesar 11/12 dari penggantian dalam mekanisme umum penyerahan JKP.
Sementara itu, ketentuan mengenai nilai lain dan besaran tertentu PPN juga diatur melalui PMK Nomor 11 Tahun 2025 sebagaimana telah diubah, termasuk melalui PMK Nomor 53 Tahun 2025.
Untuk administrasi perpajakan dan pelaksanaan Coretax, ketentuan dalam PMK 81 Tahun 2024 beserta perubahannya, termasuk PMK 1 Tahun 2026, juga perlu diperhatikan.
Kesimpulan
PPN atas jasa perlu dipahami tidak hanya dari tarif, tetapi juga dari status jasa sebagai JKP, status pengusaha sebagai PKP, dasar pengenaan pajak, pembuatan Faktur Pajak, serta mekanisme pembayaran dan pelaporan.
Untuk penyerahan JKP dalam mekanisme umum, tarif PPN sebesar 12% diterapkan atas DPP nilai lain sebesar 11/12 dari penggantian. Namun, jasa tertentu dapat memiliki perlakuan berbeda sehingga PKP perlu mengidentifikasi jenis transaksi dan ketentuan yang berlaku sebelum melakukan penghitungan PPN.
FAQ
1. Apakah semua jasa dikenakan PPN?
Tidak. Hanya jasa yang termasuk JKP dan memenuhi ketentuan sebagai objek PPN yang dikenai PPN. Beberapa jenis jasa dikecualikan atau memiliki perlakuan khusus.
2. Berapa tarif PPN atas jasa?
Tarif PPN secara umum adalah 12%. Untuk penyerahan JKP dalam mekanisme umum, DPP menggunakan nilai lain sebesar 11/12 dari penggantian sehingga beban PPN efektif setara 11% dari penggantian.
3. Apakah usaha jasa wajib menjadi PKP?
Pengusaha yang melakukan penyerahan JKP yang dikenai PPN wajib dikukuhkan sebagai PKP apabila memenuhi ketentuan. Batasan pengusaha kecil saat ini adalah omzet sampai dengan Rp4,8 miliar setahun, dengan pilihan untuk menjadi PKP.
4. Apakah PKP wajib membuat Faktur Pajak atas jasa?
Ya. PKP wajib membuat Faktur Pajak atas penyerahan JKP yang terutang PPN sesuai ketentuan. Dalam administrasi saat ini, Faktur Pajak dibuat secara elektronik melalui sistem Coretax DJP.
5. Apa yang dimaksud Pajak Keluaran?
Pajak Keluaran adalah PPN yang dipungut PKP ketika melakukan penyerahan BKP dan/atau JKP yang terutang PPN. Pajak Keluaran menjadi salah satu komponen dalam menentukan PPN yang masih harus dibayar setelah memperhitungkan Pajak Masukan yang dapat dikreditkan.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda