/pph-final-jasa-konstruksi/
Pendahuluan
Pelaku usaha di bidang konstruksi memiliki kewajiban perpajakan yang perlu diperhatikan sejak penerimaan pembayaran atas pekerjaan. Salah satu ketentuan utama adalah PPh Final Jasa Konstruksi yang dikenakan atas penghasilan dari usaha jasa konstruksi. Ketentuan ini mengatur tarif berbeda berdasarkan jenis pekerjaan serta sertifikasi yang dimiliki penyedia jasa.
Aturan mengenai PPh Final Jasa Konstruksi mengalami perubahan melalui Peraturan Pemerintah (PP) Nomor 9 Tahun 2022 yang mengubah PP Nomor 51 Tahun 2008. Perubahan tersebut memperkenalkan tujuh tarif berdasarkan klasifikasi pekerjaan dan status sertifikasi penyedia jasa.
Apa Itu PPh Final Jasa Konstruksi?
PPh Final Jasa Konstruksi adalah Pajak Penghasilan yang dikenakan secara final atas penghasilan yang diterima atau diperoleh dari usaha jasa konstruksi. Dalam PP 9 Tahun 2022, jasa konstruksi mencakup layanan konsultansi konstruksi, pekerjaan konstruksi, serta pekerjaan konstruksi terintegrasi.
Konsultansi konstruksi dapat mencakup kegiatan pengkajian, perencanaan, perancangan, pengawasan, dan manajemen penyelenggaraan konstruksi. Sementara itu, pekerjaan konstruksi mencakup pembangunan, pengoperasian, pemeliharaan, pembongkaran, hingga pembangunan kembali suatu bangunan.
Adapun konstruksi terintegrasi merupakan gabungan pekerjaan konstruksi dan konsultansi konstruksi, termasuk model penggabungan perencanaan, pengadaan, dan pembangunan.
Tarif PPh Final Jasa Konstruksi
Tarif PPh Final Jasa Konstruksi tidak menggunakan satu tarif yang sama untuk seluruh pelaku usaha. PP 9 Tahun 2022 menetapkan tarif berdasarkan jenis jasa dan sertifikasi penyedia jasa.
Ketentuannya adalah sebagai berikut:
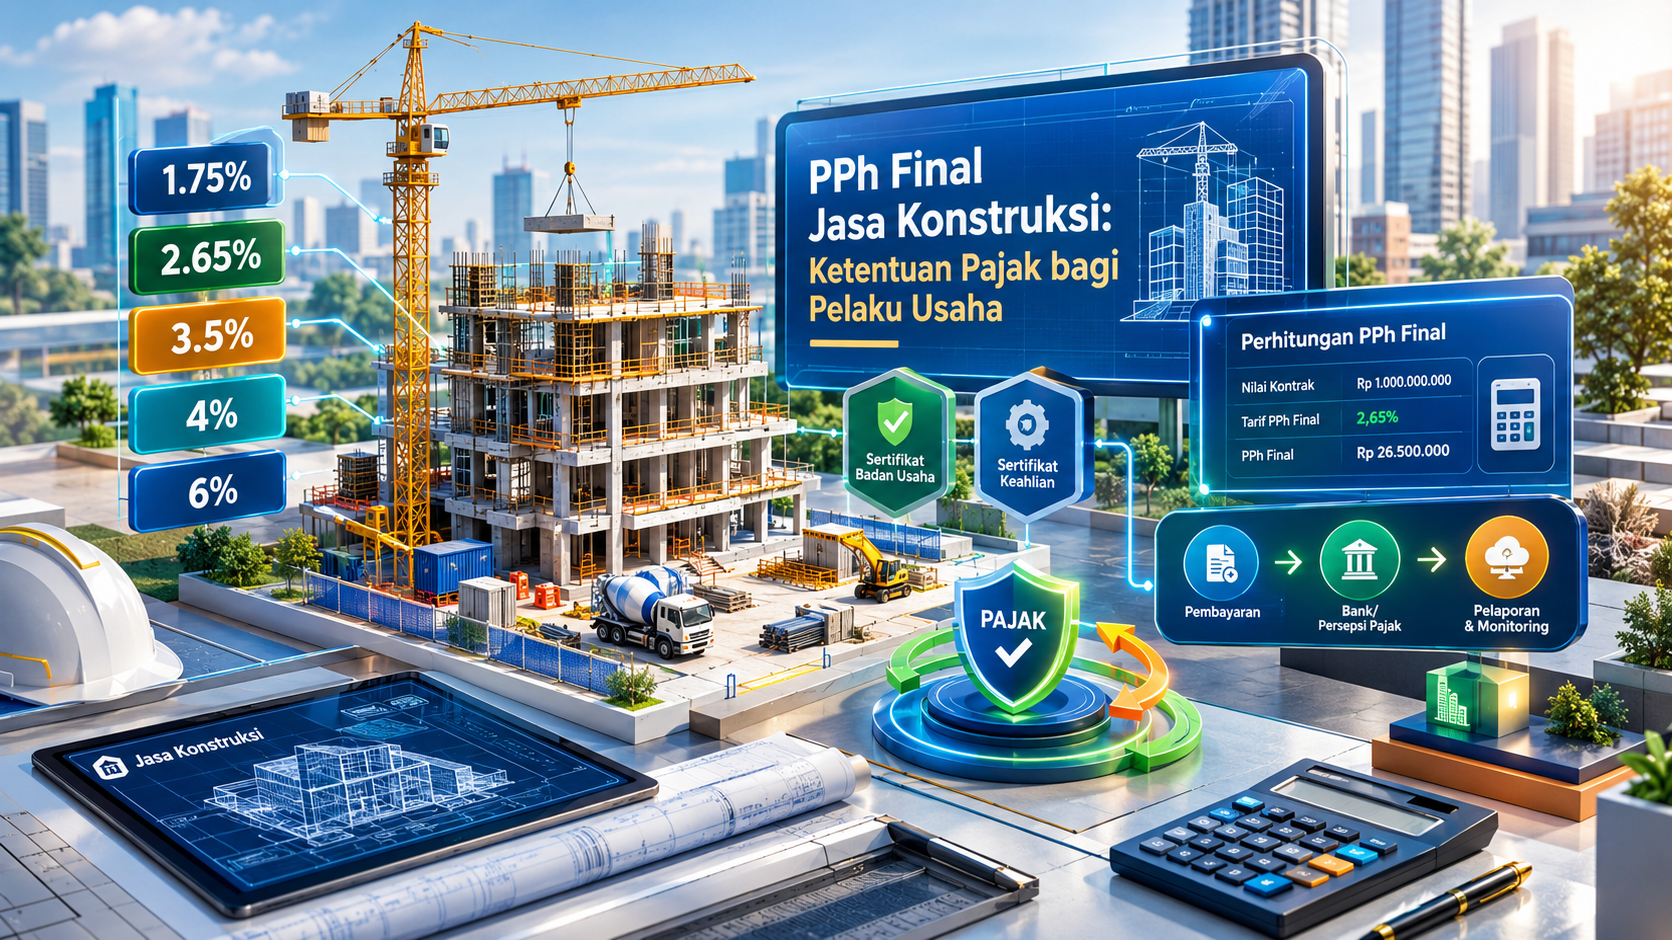
- 1,75% untuk pekerjaan konstruksi oleh penyedia jasa yang memiliki Sertifikat Badan Usaha (SBU) kualifikasi kecil atau sertifikat kompetensi kerja untuk usaha orang perseorangan.
- 4% untuk pekerjaan konstruksi oleh penyedia jasa yang tidak memiliki SBU atau sertifikat kompetensi kerja untuk usaha orang perseorangan.
- 2,65% untuk pekerjaan konstruksi oleh penyedia jasa selain dua kategori tersebut, termasuk penyedia jasa dengan kualifikasi usaha menengah, besar, atau spesialis.
- 2,65% untuk pekerjaan konstruksi terintegrasi yang dilakukan oleh penyedia jasa yang memiliki SBU.
- 4% untuk pekerjaan konstruksi terintegrasi oleh penyedia jasa yang tidak memiliki SBU.
- 3,5% untuk jasa konsultansi konstruksi oleh penyedia jasa yang memiliki SBU atau sertifikat kompetensi kerja untuk usaha orang perseorangan.
- 6% untuk jasa konsultansi konstruksi oleh penyedia jasa yang tidak memiliki SBU atau sertifikat kompetensi kerja untuk usaha orang perseorangan.
Dengan demikian, status sertifikasi menjadi salah satu faktor penting dalam menentukan tarif PPh Final yang harus diperhitungkan.
Baca Juga: Perbedaan PPh 21 dan PPh 23 untuk Pengusaha
Cara Kerja dan Perhitungan PPh Final Jasa Konstruksi
PPh Final Jasa Konstruksi dihitung berdasarkan jumlah pembayaran atau penerimaan pembayaran tidak termasuk Pajak Pertambahan Nilai (PPN), kemudian dikalikan dengan tarif yang sesuai.
Sebagai contoh, sebuah perusahaan jasa konstruksi dengan SBU kualifikasi kecil memperoleh pembayaran pekerjaan konstruksi sebesar Rp1 miliar, belum termasuk PPN. Tarif PPh Final yang berlaku adalah 1,75%.
Perhitungannya:
Rp1.000.000.000 × 1,75% = Rp17.500.000
Dengan demikian, PPh Final atas pembayaran tersebut adalah Rp17,5 juta.
Mekanisme pemenuhan kewajiban pajaknya dapat dilakukan melalui pemotongan oleh pengguna jasa apabila pengguna jasa merupakan pihak yang ditunjuk sebagai pemotong. Jika pengguna jasa bukan pemotong pajak, PPh Final tersebut disetor sendiri oleh penyedia jasa.
Hal lain yang perlu diperhatikan adalah adanya kemungkinan selisih PPh terutang berdasarkan nilai kontrak dengan pajak yang telah dipotong atau disetor atas pembayaran sebelumnya. Ketentuan PP 9 Tahun 2022 mengatur bahwa selisih kekurangan tersebut harus disetor sendiri oleh penyedia jasa.
Pihak yang Berkaitan
Dalam transaksi jasa konstruksi terdapat dua pihak utama, yaitu Pengguna Jasa dan Penyedia Jasa. Pengguna jasa dapat berupa orang pribadi atau badan, termasuk bentuk usaha tetap, yang menggunakan layanan konstruksi. Sementara penyedia jasa merupakan orang pribadi atau badan, termasuk bentuk usaha tetap, yang menyediakan layanan tersebut.
Dari sisi administrasi perpajakan, penyedia jasa perlu memastikan klasifikasi pekerjaannya serta status sertifikasi yang dimiliki. Informasi tersebut berpengaruh langsung terhadap tarif PPh Final yang digunakan.
Selain itu, dokumen pembayaran, kontrak, bukti pemotongan, serta pencatatan transaksi perlu disimpan dengan baik untuk mendukung pemenuhan kewajiban perpajakan.
Risiko dan Implikasi bagi Pelaku Usaha
Kesalahan menentukan tarif merupakan salah satu risiko yang perlu diperhatikan pelaku usaha jasa konstruksi. Penggunaan tarif yang tidak sesuai dengan jenis pekerjaan atau status sertifikasi dapat menyebabkan kekurangan pembayaran pajak.
Pelaku usaha juga perlu membedakan penghasilan dari usaha jasa konstruksi dengan penghasilan lain di luar kegiatan tersebut. PP 9 Tahun 2022 mengatur bahwa penghasilan lain di luar usaha jasa konstruksi dikenakan berdasarkan ketentuan umum Undang-Undang PPh.
Selain itu, memiliki tarif PPh Final tertentu karena belum memiliki sertifikat tidak berarti menghapus kewajiban sertifikasi di bidang jasa konstruksi. PP 9 Tahun 2022 secara tegas menyatakan bahwa pengenaan PPh Final tidak meniadakan kewajiban memiliki sertifikat sesuai ketentuan di bidang jasa konstruksi.
Regulasi yang Berkaitan
Ketentuan utama PPh Final Jasa Konstruksi saat ini terdapat dalam PP Nomor 51 Tahun 2008 sebagaimana telah diubah terakhir dengan PP Nomor 9 Tahun 2022. PP 9 Tahun 2022 mulai berlaku pada 21 Februari 2022 dan menjadi perubahan terbaru yang tercatat pada JDIH Kementerian Keuangan untuk PP 51 Tahun 2008.
Untuk tata cara pemotongan, penyetoran, pelaporan, dan penatausahaan, ketentuan pelaksanaan sebelumnya antara lain diatur melalui PMK Nomor 187/PMK.03/2008 sebagaimana diubah dengan PMK Nomor 153/PMK.03/2009. JDIH Kementerian Keuangan masih mencatat PMK 153/PMK.03/2009 sebagai produk terkait dalam regulasi jasa konstruksi.
PP 9 Tahun 2022 juga memuat ketentuan evaluasi penerapan PPh Final setelah tiga Tahun Pajak sejak peraturan tersebut diundangkan. Karena itu, pelaku usaha tetap perlu memperhatikan apabila terdapat perubahan ketentuan lebih lanjut dari pemerintah.
Kesimpulan
PPh Final Jasa Konstruksi merupakan pajak atas penghasilan dari kegiatan konsultansi konstruksi, pekerjaan konstruksi, dan konstruksi terintegrasi. Tarifnya tidak seragam karena ditentukan berdasarkan jenis pekerjaan dan status sertifikasi penyedia jasa.
Bagi pelaku usaha, penentuan tarif yang tepat, penghitungan berdasarkan pembayaran tidak termasuk PPN, serta dokumentasi pemotongan atau penyetoran menjadi bagian penting dalam pemenuhan kewajiban perpajakan. Ketentuan utama saat ini mengacu pada PP 9 Tahun 2022 sebagai perubahan kedua atas PP 51 Tahun 2008.
FAQ PPh Final Jasa Konstruksi
1. Apakah jasa konstruksi dikenakan PPh Final?
Ya. Penghasilan dari usaha jasa konstruksi dikenakan PPh yang bersifat final sesuai ketentuan PP 51 Tahun 2008 sebagaimana diubah dengan PP 9 Tahun 2022.
2. Berapa tarif PPh Final Jasa Konstruksi?
Tarifnya berkisar antara 1,75% sampai 6%, tergantung jenis jasa konstruksi serta status sertifikasi penyedia jasa.
3. Siapa yang memotong PPh Final jasa konstruksi?
PPh Final dipotong oleh pengguna jasa apabila pengguna jasa merupakan pemotong pajak. Apabila pengguna jasa bukan pemotong, pajak disetor sendiri oleh penyedia jasa.
4. Apakah PPh Final dihitung dari nilai kontrak termasuk PPN?
Tidak. Dasar pengenaan PPh Final adalah jumlah pembayaran atau penerimaan pembayaran tidak termasuk PPN, kemudian dikalikan tarif yang berlaku.
5. Apakah penyedia jasa tanpa sertifikat tetap dikenakan PPh Final?
Ya. PP 9 Tahun 2022 tetap menetapkan tarif PPh Final bagi penyedia jasa yang tidak memiliki sertifikat. Namun, pengenaan pajak tersebut tidak menghapus kewajiban sertifikasi berdasarkan ketentuan di bidang jasa konstruksi
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda