/audit-internal-dan-pajak/
Pendahuluan
Audit internal dan pajak memiliki hubungan yang erat karena pemenuhan kewajiban perpajakan bergantung pada kualitas data transaksi dan laporan keuangan perusahaan. Data penjualan, pembelian, biaya, penggajian, aset, hingga pembayaran pajak perlu dicatat secara konsisten agar dapat menjadi dasar penghitungan dan pelaporan pajak yang benar.
Melalui pengendalian internal dan proses reviu secara berkala, perusahaan dapat menemukan kesalahan pencatatan sebelum berdampak pada SPT. Langkah ini juga membantu memastikan data keuangan yang digunakan untuk kepentingan perpajakan dapat ditelusuri dan didukung dokumen yang memadai.
Apa Itu Audit Internal dan Pajak?
Audit internal merupakan kegiatan evaluasi independen dalam lingkungan organisasi untuk menilai pengendalian, manajemen risiko, serta proses tata kelola. Dalam konteks perpajakan, audit internal dapat diarahkan untuk menilai apakah proses pencatatan transaksi dan administrasi pajak telah berjalan sesuai prosedur perusahaan serta ketentuan yang berlaku.
Audit internal berbeda dengan pemeriksaan pajak oleh Direktorat Jenderal Pajak (DJP). Audit internal merupakan bagian dari mekanisme pengendalian organisasi, sedangkan pemeriksaan pajak dilakukan DJP berdasarkan ketentuan perpajakan.
Hubungan keduanya terutama terlihat pada kualitas data. Ikatan Akuntan Indonesia menjelaskan bahwa pengendalian internal atas pelaporan keuangan mencakup kebijakan dan prosedur untuk menjaga catatan yang cukup rinci, akurat, serta mencerminkan transaksi perusahaan.
Fungsi Audit Internal dalam Pengelolaan Pajak
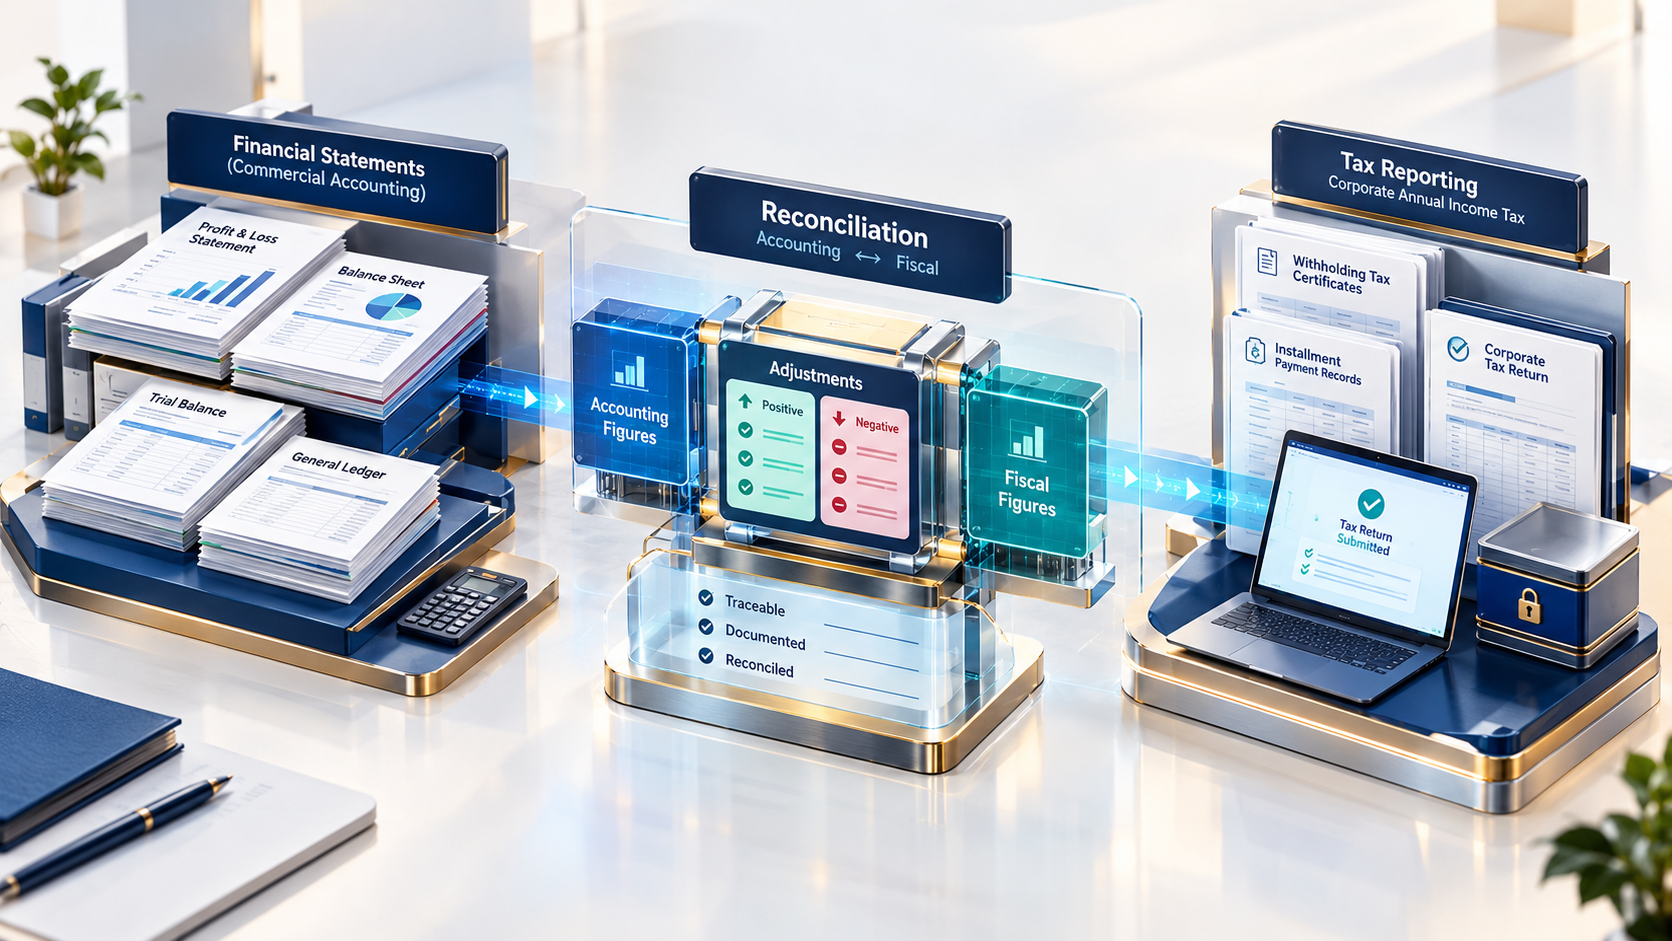
Salah satu fungsi penting audit internal adalah membantu perusahaan mengidentifikasi kelemahan pengendalian sebelum menimbulkan kesalahan yang lebih besar. Dalam pengelolaan pajak, proses ini dapat dilakukan dengan membandingkan data akuntansi dengan data perpajakan.
Misalnya, nilai penjualan dalam buku besar dapat direkonsiliasi dengan data faktur pajak dan pelaporan PPN. Demikian pula biaya gaji dapat dibandingkan dengan data pemotongan PPh Pasal 21, sedangkan pembayaran kepada pihak tertentu dapat diperiksa untuk memastikan kewajiban pemotongan PPh telah dipertimbangkan.
Dengan cara tersebut, audit internal tidak hanya melihat apakah angka dalam laporan keuangan sudah sesuai, tetapi juga apakah transaksi telah diproses melalui prosedur perpajakan yang tepat.
Baca Juga: Tips Aman Hadapi Pemeriksaan Pajak Daerah
Cara Kerja Audit Internal untuk Menjaga Akurasi Data Pajak
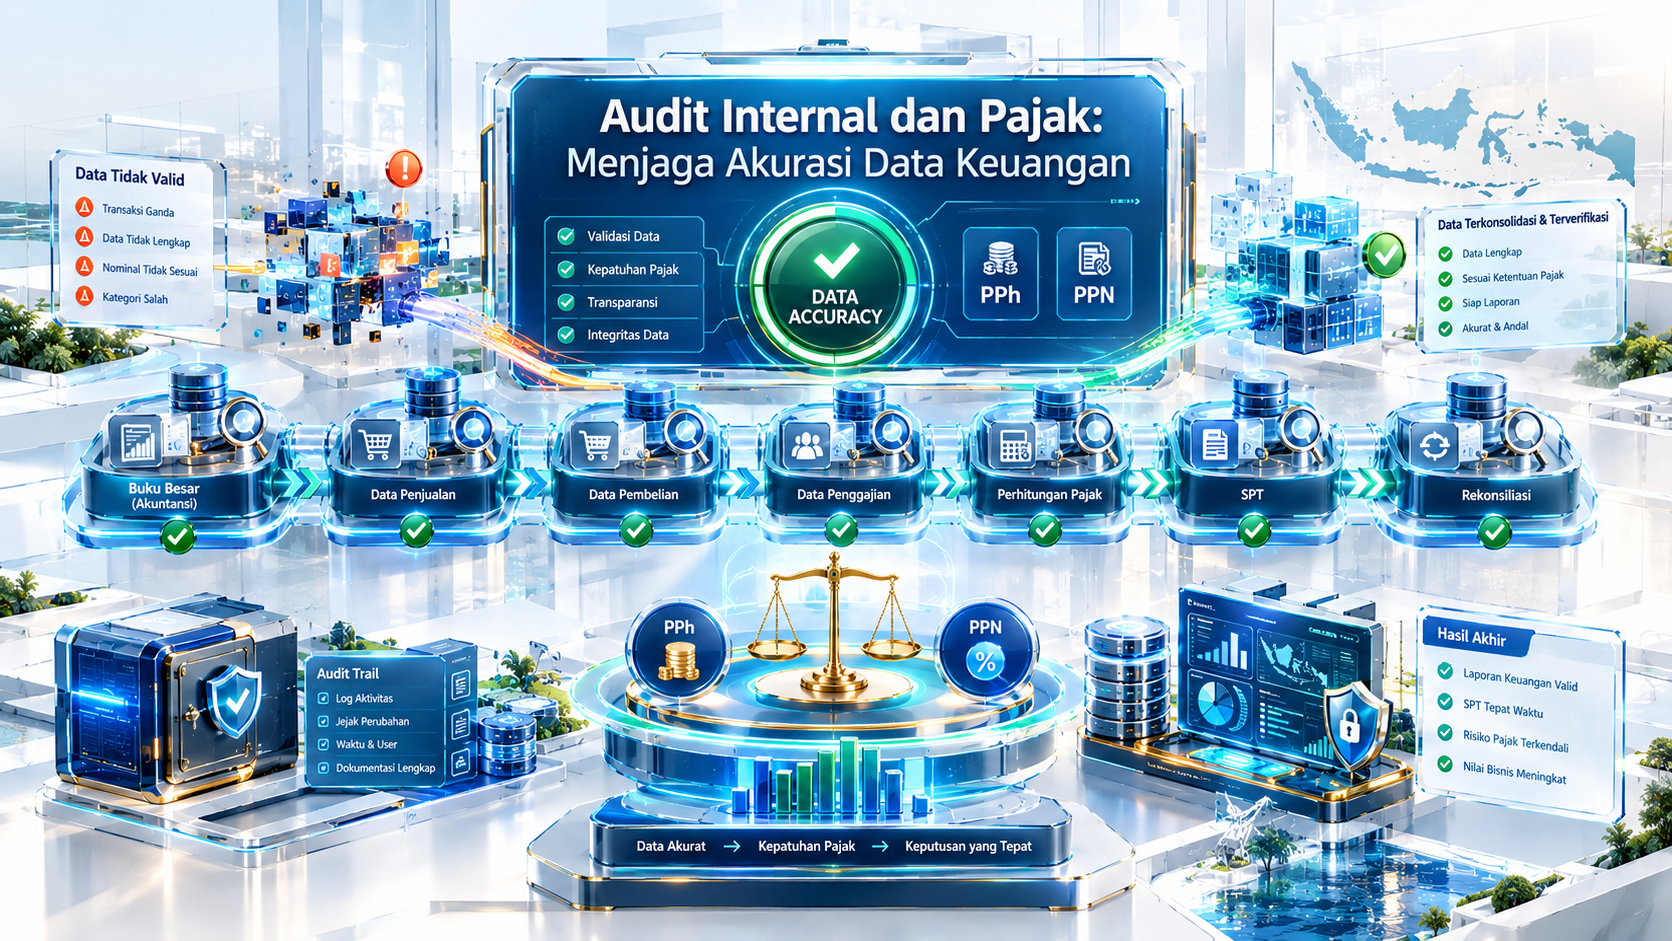
Penerapannya dapat dimulai dengan menentukan akun dan transaksi yang memiliki dampak pajak. Setelah itu, perusahaan melakukan pengujian terhadap dokumen sumber, pencatatan akuntansi, perhitungan pajak, serta data yang digunakan dalam SPT.
Beberapa pemeriksaan yang dapat dilakukan antara lain rekonsiliasi omzet dengan laporan PPN, pemeriksaan biaya dengan bukti transaksi, pencocokan daftar gaji dengan pemotongan PPh 21, serta pemeriksaan utang kepada vendor yang memiliki konsekuensi pemotongan atau pemungutan pajak.
Audit internal juga dapat memeriksa apakah dokumen pendukung telah tersimpan dan mudah ditelusuri. Hal ini penting karena ketentuan perpajakan mengharuskan pembukuan atau pencatatan mencerminkan keadaan usaha yang sebenarnya.
Contoh Sederhana Rekonsiliasi
Sebagai ilustrasi, perusahaan mencatat penjualan dalam pembukuan sebesar Rp5 miliar dalam satu masa atau periode tertentu. Setelah dibandingkan dengan data transaksi yang menjadi dasar pelaporan pajak, ditemukan terdapat transaksi Rp100 juta yang belum masuk dalam rekonsiliasi.
Temuan tersebut tidak otomatis berarti perusahaan memiliki kekurangan pajak dengan jumlah tertentu. Tim perlu terlebih dahulu menentukan sifat transaksi, perlakuan PPN atau PPh yang relevan, serta memastikan apakah transaksi tersebut sudah dilaporkan melalui mekanisme perpajakan lain.
Contoh tersebut menunjukkan bahwa tujuan audit internal bukan sekadar mencari selisih angka, tetapi menelusuri penyebab dan perlakuan yang tepat atas selisih tersebut.
Pihak yang Berkaitan
Pihak yang terlibat dapat berbeda pada setiap perusahaan. Manajemen bertanggung jawab atas penerapan pengendalian dan kualitas informasi keuangan, sedangkan bagian akuntansi dan pajak menjalankan proses pencatatan, rekonsiliasi, serta pelaporan.
Auditor internal berperan melakukan evaluasi terhadap pengendalian dan mengidentifikasi kelemahan yang ditemukan. Pada kondisi tertentu, perusahaan juga dapat melibatkan akuntan publik atau konsultan pajak sesuai kebutuhan dan ruang lingkup pekerjaannya.
Sementara itu, DJP memiliki kewenangan administrasi dan pengawasan perpajakan sesuai ketentuan peraturan perundang-undangan.
Risiko Jika Data Keuangan Tidak Akurat
Data keuangan yang tidak akurat dapat menyebabkan kesalahan dalam menentukan dasar penghitungan pajak. Dampaknya dapat berupa kesalahan pelaporan SPT, perbedaan antara pembukuan dan data perpajakan, hingga timbulnya kewajiban pajak yang perlu diperbaiki.
Risiko juga meningkat apabila dokumen transaksi tidak lengkap. Padahal, buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan wajib disimpan selama 10 tahun sesuai ketentuan KUP.
Karena itu, perusahaan perlu memiliki prosedur yang jelas mengenai otorisasi transaksi, dokumentasi, rekonsiliasi, dan pemeriksaan data sebelum pelaporan pajak dilakukan.
Regulasi yang Berkaitan
Ketentuan mengenai pembukuan dalam UU KUP, antara lain melalui UU Nomor 28 Tahun 2007 sebagaimana telah mengalami beberapa perubahan, mewajibkan Wajib Pajak badan di Indonesia menyelenggarakan pembukuan. Pembukuan tersebut harus dilakukan dengan iktikad baik dan mencerminkan keadaan atau kegiatan usaha yang sebenarnya.
Dalam administrasi perpajakan saat ini, PMK 81 Tahun 2024 menjadi salah satu regulasi penting karena mengatur ketentuan perpajakan dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan. Regulasi tersebut telah beberapa kali diubah, dengan perubahan terbaru yang tercatat melalui PMK 1 Tahun 2026.
Adapun ketentuan mengenai audit internal dapat berbeda sesuai sektor dan karakteristik entitas. Pada sektor jasa keuangan, misalnya, OJK memiliki ketentuan tata kelola yang mengatur fungsi audit internal.
FAQ Audit Internal dan Pajak
1. Apakah setiap perusahaan wajib memiliki audit internal?
Tidak secara umum. Kewajiban memiliki fungsi audit internal dapat bergantung pada bentuk, sektor, dan ketentuan yang berlaku bagi perusahaan. Namun, pengendalian internal tetap penting untuk menjaga keandalan data keuangan dan perpajakan.
2. Apa hubungan audit internal dengan pajak?
Audit internal membantu menguji apakah transaksi, pencatatan, dokumen, dan proses perpajakan telah berjalan sesuai prosedur. Hasilnya dapat membantu perusahaan menemukan kesalahan sebelum pelaporan pajak dilakukan atau diperbaiki.
3. Apakah audit internal sama dengan pemeriksaan pajak?
Tidak. Audit internal merupakan bagian dari pengendalian perusahaan, sedangkan pemeriksaan pajak merupakan tindakan DJP dalam rangka menjalankan kewenangan berdasarkan ketentuan perpajakan.
4. Data apa yang perlu diperiksa dalam audit internal terkait pajak?
Data dapat mencakup penjualan, pembelian, biaya, penggajian, aset, utang, piutang, bukti pemotongan, faktur pajak, pembayaran pajak, serta SPT yang telah dilaporkan.
5. Mengapa rekonsiliasi data penting?
Rekonsiliasi membantu menemukan perbedaan antara catatan akuntansi, dokumen transaksi, dan data perpajakan. Dengan demikian, perusahaan dapat menelusuri penyebab perbedaan sebelum menimbulkan kesalahan pelaporan.menetapkan tarif PPh Final bagi penyedia jasa yang tidak memiliki sertifikat. Namun, pengenaan pajak tersebut tidak menghapus kewajiban sertifikasi berdasarkan ketentuan di bidang jasa konstruksi
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda