/ppn-2026-pengusaha/
Pendahuluan
PPN 2026 tetap menjadi salah satu kewajiban penting yang perlu dipahami pengusaha, khususnya bagi Pengusaha Kena Pajak (PKP). Ketentuan PPN tidak hanya berkaitan dengan tarif, tetapi juga mencakup pengukuhan PKP, pemungutan, pembuatan Faktur Pajak, pengkreditan Pajak Masukan, pembayaran, dan pelaporan SPT Masa PPN.
Pada 2026, pengusaha juga perlu memahami mekanisme penghitungan PPN yang menggunakan tarif 12% dengan dasar pengenaan pajak tertentu untuk sebagian besar transaksi barang dan jasa. Pemahaman yang tepat diperlukan agar harga, faktur, pembukuan, dan pelaporan pajak dapat berjalan sesuai ketentuan.
Apa Itu PPN 2026?
Pajak Pertambahan Nilai atau PPN merupakan pajak atas konsumsi Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) di dalam Daerah Pabean. Dalam praktiknya, PPN dipungut oleh PKP ketika melakukan penyerahan BKP atau JKP yang terutang PPN.
Tidak semua pengusaha otomatis menjadi PKP. Berdasarkan ketentuan yang berlaku, pengusaha yang dalam satu tahun buku memiliki peredaran bruto lebih dari Rp4,8 miliar wajib melaporkan usahanya untuk dikukuhkan sebagai PKP. Pengusaha dengan omzet tidak lebih dari batas tersebut dapat memilih untuk dikukuhkan sebagai PKP.
Ketentuan Tarif PPN 2026
Salah satu hal yang perlu diperhatikan dalam PPN 2026 adalah tarif PPN secara ketentuan umum sebesar 12%. Namun, penerapan tarif tersebut tidak berarti seluruh transaksi nonbarang mewah otomatis menghasilkan PPN sebesar 12% dari harga jual.
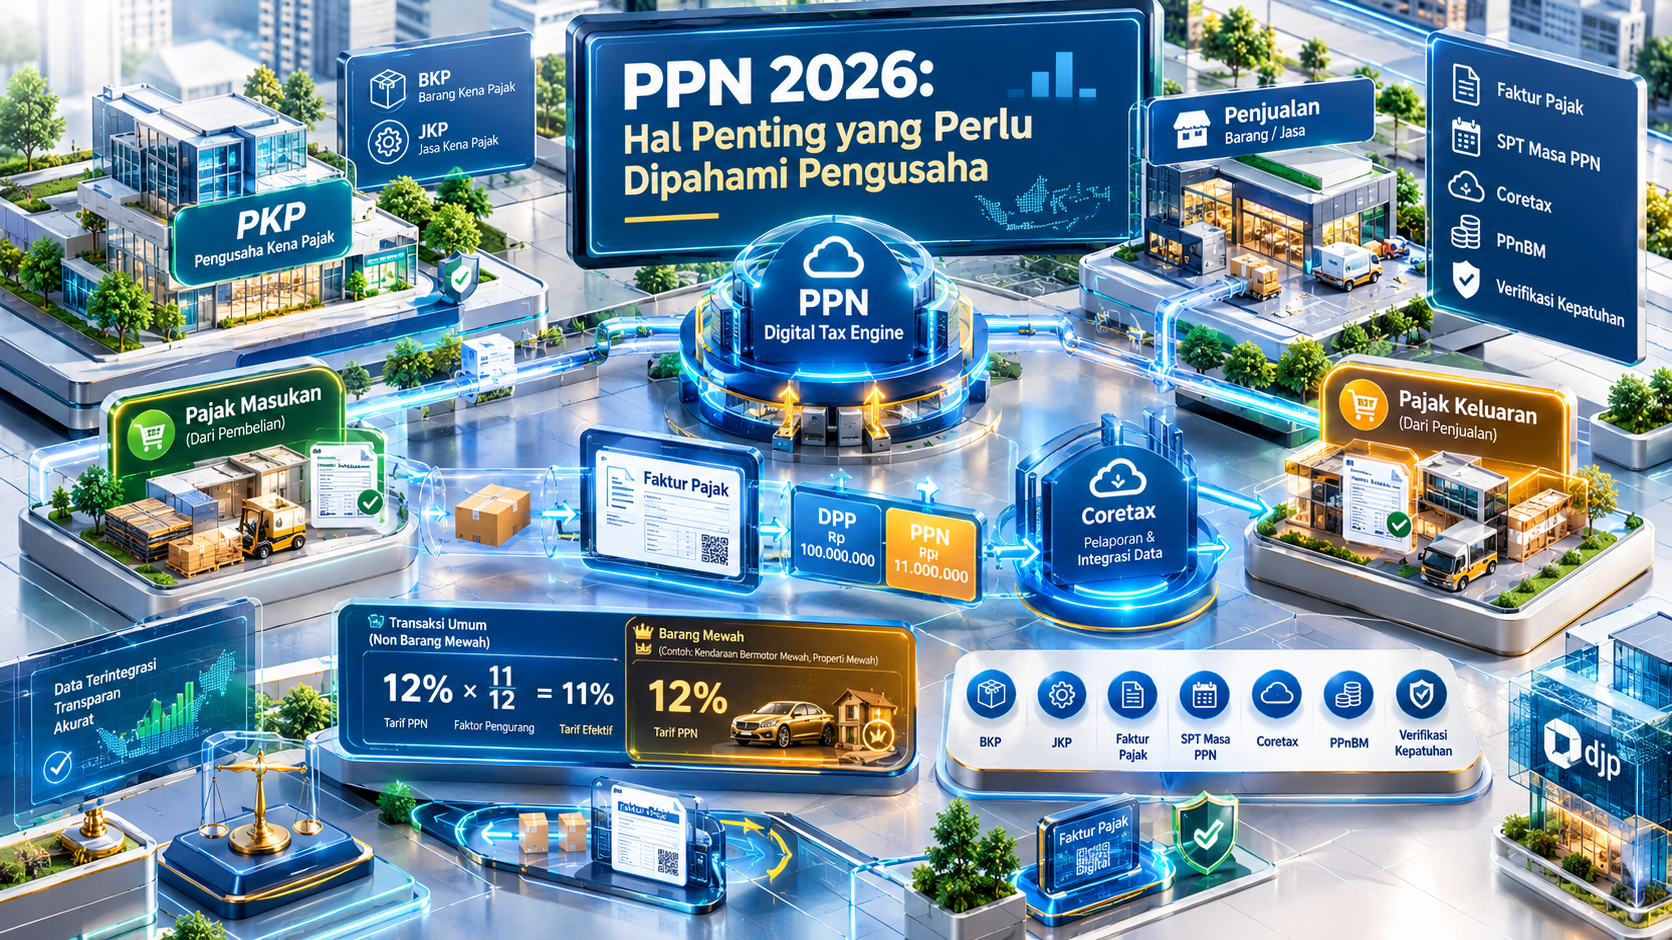
Untuk barang dan jasa selain barang yang tergolong mewah, pemerintah menggunakan Dasar Pengenaan Pajak berupa nilai lain sebesar 11/12 dari harga jual, penggantian, atau nilai impor. Dengan demikian, penghitungan secara umum menjadi 12% × 11/12 × nilai transaksi atau secara efektif 11% dari nilai tersebut.
Baca Juga: PPN di Coretax: Hal yang Perlu Diperhatikan Pengusaha Bali
Sementara itu, untuk barang yang tergolong mewah yang dikenai PPnBM, mekanisme umumnya menggunakan harga jual atau nilai impor sebagai DPP dan tarif PPN 12%. Karena itu, pengusaha perlu terlebih dahulu menentukan karakteristik barang atau jasa sebelum menghitung PPN.
Selain ketentuan umum tersebut, terdapat jenis transaksi tertentu yang menggunakan nilai lain atau besaran tertentu berdasarkan peraturan khusus. Oleh sebab itu, tarif efektif tidak seharusnya ditentukan hanya berdasarkan jenis usaha tanpa melihat karakter transaksi.
Cara Kerja PPN dalam Kegiatan Usaha
Bagi PKP, mekanisme PPN pada dasarnya berkaitan dengan Pajak Keluaran dan Pajak Masukan. Pajak Keluaran berasal dari PPN yang dipungut atas penyerahan BKP atau JKP, sedangkan Pajak Masukan berasal dari PPN yang dibayar atas perolehan BKP atau JKP yang berkaitan dengan kegiatan usaha.
PKP wajib menerbitkan Faktur Pajak atas transaksi yang memang terutang PPN. Data transaksi tersebut kemudian menjadi bagian dari administrasi PPN dan digunakan dalam penyusunan SPT Masa PPN.
Dalam administrasi perpajakan berbasis Coretax, pengusaha juga perlu memastikan data transaksi, faktur, pembayaran, dan pelaporan tercatat secara konsisten. Ketentuan administrasi perpajakan dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan antara lain diatur melalui PMK 81 Tahun 2024 sebagaimana telah beberapa kali diubah, termasuk melalui PMK 1 Tahun 2026.
Perhitungan Singkat PPN 2026
Sebagai contoh, PKP menjual barang yang tidak tergolong mewah dengan harga jual Rp100 juta dan transaksi tersebut menggunakan mekanisme umum DPP nilai lain.
DPP = 11/12 × Rp100 juta = Rp91.666.666,67
PPN = 12% × Rp91.666.666,67 = Rp11 juta
Dengan demikian, PPN yang dipungut adalah Rp11 juta atau setara dengan 11% dari harga jual Rp100 juta.
Perhitungan tersebut merupakan ilustrasi untuk transaksi yang menggunakan mekanisme umum nilai lain. Transaksi dengan DPP khusus dapat menggunakan penghitungan berbeda sesuai ketentuan masing-masing.
Pihak yang Berkaitan
Pihak utama dalam pelaksanaan PPN adalah PKP sebagai pihak yang melakukan penyerahan BKP dan/atau JKP serta memungut PPN yang terutang.
Pembeli atau penerima BKP/JKP juga berkaitan dengan administrasi PPN karena menerima Faktur Pajak dan, apabila memenuhi persyaratan, dapat menggunakan Pajak Masukan untuk dikreditkan.
Direktorat Jenderal Pajak berperan dalam administrasi, pelayanan, pengawasan, dan pemeriksaan kepatuhan PPN. Sementara itu, bagian keuangan, akuntansi, dan perpajakan perusahaan bertanggung jawab memastikan transaksi dan dokumen pajak tercatat secara tepat.
Risiko dan Implikasi bagi Pengusaha
Kesalahan dalam menentukan status PKP, jenis transaksi, DPP, atau tarif dapat menyebabkan jumlah PPN yang dipungut tidak sesuai. Kesalahan tersebut juga dapat menimbulkan ketidaksesuaian antara pembukuan, Faktur Pajak, dan SPT Masa PPN.
PKP juga perlu memastikan Pajak Masukan yang dikreditkan memenuhi persyaratan. Dokumentasi transaksi menjadi penting karena data tersebut menjadi dasar dalam proses administrasi dan pengujian kepatuhan.
Selain itu, keterlambatan atau kesalahan dalam pelaporan SPT Masa PPN dapat menimbulkan konsekuensi administratif sesuai ketentuan perpajakan.
Regulasi yang Berkaitan
Ketentuan PPN bersumber dari UU PPN sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Harmonisasi Peraturan Perpajakan. Ketentuan tarif dan mekanisme DPP untuk transaksi umum kemudian diatur lebih lanjut melalui PMK 131 Tahun 2024.
PMK 131 Tahun 2024 mengatur perlakuan PPN atas impor BKP, penyerahan BKP, penyerahan JKP, serta pemanfaatan BKP tidak berwujud dan JKP dari luar Daerah Pabean. Untuk transaksi tertentu, ketentuan nilai lain dan besaran tertentu juga diatur melalui PMK 11 Tahun 2025 beserta perubahannya.
Sementara itu, ketentuan administrasi perpajakan dalam sistem Coretax mengacu antara lain pada PMK 81 Tahun 2024 sebagaimana telah diubah. Pada 2026, PMK tersebut antara lain diubah melalui PMK 1 Tahun 2026.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
Kesimpulan
PPN 2026 perlu dipahami tidak hanya dari sisi tarif, tetapi juga dari status PKP, jenis transaksi, Dasar Pengenaan Pajak, Faktur Pajak, Pajak Masukan, Pajak Keluaran, dan pelaporan SPT Masa PPN.
Untuk transaksi umum barang dan jasa nonmewah, tarif PPN 12% diterapkan atas DPP nilai lain sebesar 11/12 sehingga menghasilkan beban PPN efektif 11%. Namun, transaksi tertentu dapat memiliki mekanisme khusus sehingga pengusaha perlu menentukan perlakuan pajaknya berdasarkan karakter transaksi dan regulasi yang berlaku.
FAQ PPN 2026
1. Berapa tarif PPN pada 2026?
Tarif PPN secara umum adalah 12%. Namun, untuk sebagian besar barang dan jasa nonmewah digunakan DPP nilai lain sebesar 11/12 sehingga PPN efektifnya tetap 11% dari nilai transaksi.
2. Apakah semua pengusaha wajib menjadi PKP?
Tidak. Pengusaha dengan peredaran bruto lebih dari Rp4,8 miliar dalam satu tahun buku wajib melaporkan usaha untuk dikukuhkan sebagai PKP. Pengusaha di bawah batas tersebut dapat memilih untuk menjadi PKP.
3. Apakah pengusaha non-PKP boleh memungut PPN?
Pada prinsipnya, kewajiban memungut PPN melekat pada pengusaha yang telah dikukuhkan sebagai PKP. Karena itu, pengusaha perlu memastikan status PKP sebelum mencantumkan PPN dalam transaksi.
4. Apa perbedaan Pajak Masukan dan Pajak Keluaran?
Pajak Keluaran adalah PPN yang dipungut PKP atas penyerahan BKP atau JKP. Pajak Masukan merupakan PPN yang dibayar PKP atas perolehan yang berkaitan dengan kegiatan usaha dan dapat dikreditkan sepanjang memenuhi persyaratan.
5. Apakah semua transaksi menggunakan DPP 11/12?
Tidak. DPP 11/12 berlaku untuk transaksi yang memang termasuk dalam mekanisme nilai lain tersebut. Jenis transaksi tertentu memiliki ketentuan DPP atau besaran PPN tersendiri sehingga perlu dilihat berdasarkan regulasi yang mengaturnya.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda