/ppn-2026-pengusaha/
Pendahuluan
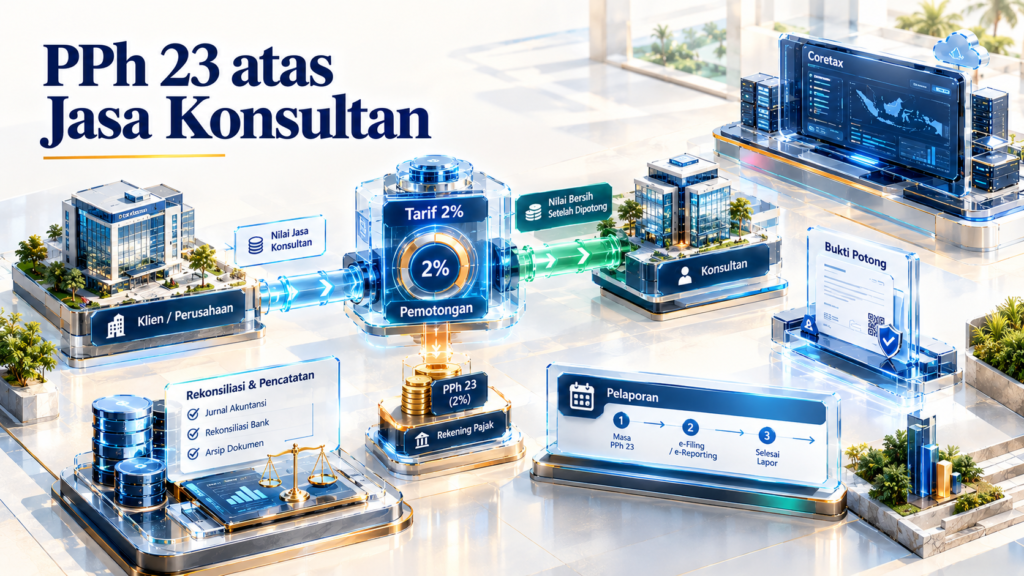
PPh 23 atas jasa konsultan merupakan pajak yang dipotong oleh pihak pembayar atas imbalan jasa tertentu yang diterima Wajib Pajak dalam negeri atau bentuk usaha tetap. Ketentuan ini relevan bagi perusahaan yang menggunakan jasa konsultan pajak, manajemen, hukum, akuntansi, maupun jasa profesional lainnya. Pemahaman mengenai tarif, dasar pengenaan, dan tata cara pelaporan diperlukan agar pemotongan pajak dilakukan secara tepat sesuai peraturan perpajakan Indonesia.
Apa Itu PPh 23 atas Jasa Konsultan?
Pajak Penghasilan (PPh) Pasal 23 adalah pemotongan pajak atas jenis penghasilan tertentu yang dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya oleh pihak yang ditunjuk sebagai pemotong pajak.
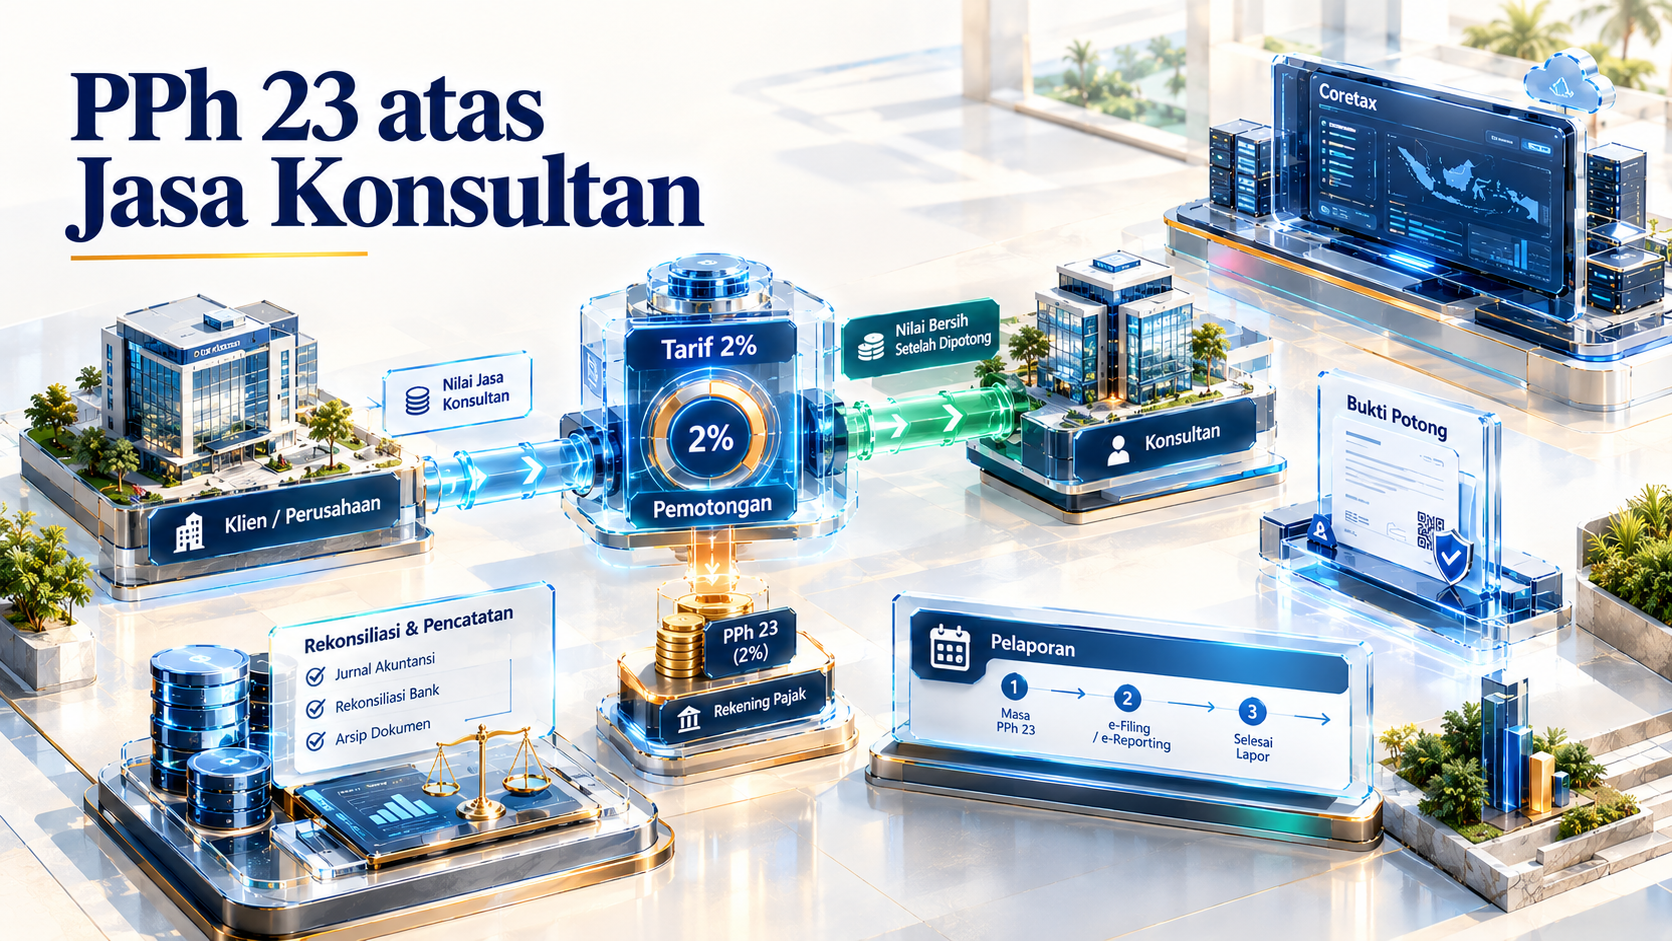
Berdasarkan Pasal 23 Undang-Undang Pajak Penghasilan, imbalan atas jasa konsultan termasuk objek pemotongan PPh Pasal 23 dengan tarif umum sebesar 2% dari jumlah bruto. Jenis jasa lain yang menjadi objek pemotongan dijabarkan lebih lanjut dalam PMK Nomor 141/PMK.03/2015.
Namun, perlakuan pajak perlu memperhatikan status penyedia jasa. Apabila jasa diberikan oleh orang pribadi, penghasilan tersebut perlu ditelaah terlebih dahulu apakah termasuk objek PPh Pasal 21, bukan otomatis dipotong PPh Pasal 23.
Fungsi atau Tujuan Pemotongan PPh Pasal 23
Mekanisme pemotongan PPh Pasal 23 membantu memastikan bahwa pajak atas penghasilan tertentu dipungut melalui pihak yang melakukan pembayaran. Dengan demikian, kewajiban perpajakan dapat dipenuhi tanpa hanya bergantung pada pelaporan pajak oleh penerima penghasilan.
Bagi perusahaan pengguna jasa, pemotongan ini merupakan bagian dari administrasi pembayaran kepada rekanan. Sementara itu, bagi penyedia jasa, bukti potong menjadi dokumen yang dapat digunakan dalam administrasi dan pelaporan pajak sesuai ketentuan yang berlaku.
Baca Juga: PPh 22 dalam Transaksi Usaha Panduan bagi Pengusaha di Bali
Cara Kerja atau Penerapan PPh 23 atas Jasa Konsultan
Dalam praktiknya, perusahaan perlu memastikan jenis jasa, identitas dan status perpajakan penyedia jasa, nilai imbalan, serta dokumen transaksi sebelum melakukan pemotongan.
Tahapan penerapannya meliputi:
- Mengidentifikasi objek pajak. Pastikan jasa yang dibayarkan termasuk jasa konsultan atau jasa lain yang menjadi objek PPh Pasal 23.
- Memastikan status penyedia jasa. Periksa apakah penerima merupakan Wajib Pajak badan dalam negeri, bentuk usaha tetap, atau orang pribadi yang perlakuan pajaknya perlu dianalisis berdasarkan ketentuan PPh Pasal 21.
- Menentukan dasar pemotongan. Hitung jumlah bruto sesuai ketentuan, dengan memperhatikan perlakuan PPN dan penggantian biaya pihak ketiga.
- Melakukan pemotongan dan membuat bukti potong. Pemotong pajak melaksanakan administrasi bukti potong melalui sistem perpajakan yang berlaku.
- Menyetor dan melaporkan pajak. PPh yang telah dipotong disetorkan dan dilaporkan sesuai ketentuan masa pajak.
Dalam administrasi Coretax DJP, pemotong perlu memastikan data transaksi dan identitas penerima penghasilan sesuai dengan dokumen pendukung. Ketepatan pengisian menjadi penting agar bukti potong dan pelaporan masa pajak konsisten.
Perhitungan Singkat PPh 23 atas Jasa Konsultan
Misalnya, sebuah perusahaan membayar jasa konsultasi manajemen kepada perusahaan konsultan sebesar Rp50.000.000. Nilai tersebut merupakan imbalan jasa sebelum PPN dan tidak mencakup komponen lain yang harus dikeluarkan dari dasar pemotongan berdasarkan ketentuan.
PPh Pasal 23 yang dipotong adalah:
2% × Rp50.000.000 = Rp1.000.000
Dengan demikian, nilai pembayaran setelah pemotongan PPh Pasal 23 adalah Rp49.000.000, sebelum memperhitungkan PPN atau komponen transaksi lainnya.
Apabila penerima penghasilan tidak memiliki NPWP atau identitas perpajakan yang dipersyaratkan, ketentuan tarif lebih tinggi dapat berlaku. Berdasarkan ketentuan PPh Pasal 23, tarif pemotongan menjadi 100% lebih tinggi daripada tarif normal, sehingga tarif 2% menjadi 4% apabila ketentuan tersebut terpenuhi.
Pihak yang Berkaitan
Terdapat dua pihak utama dalam pemotongan PPh Pasal 23 atas jasa konsultan.
Pertama, pihak pemotong pajak, yaitu pihak yang melakukan pembayaran dan memenuhi kriteria sebagai pemotong berdasarkan peraturan perpajakan. Pihak ini bertanggung jawab menghitung, memotong, menyetor, dan melaporkan pajak sesuai ketentuan.
Kedua, penyedia jasa konsultan, yaitu pihak yang menerima imbalan atas jasa yang diberikan. Penyedia jasa perlu menyampaikan identitas perpajakan dan dokumen transaksi yang benar serta menyimpan bukti potong untuk kepentingan administrasi perpajakan.
Direktorat Jenderal Pajak (DJP) menjalankan fungsi administrasi dan pengawasan terhadap pemenuhan kewajiban perpajakan tersebut.
Risiko atau Implikasi Jika Pemotongan Tidak Tepat
Kesalahan menentukan objek pajak, tarif, atau dasar pemotongan dapat menyebabkan jumlah pajak yang dipotong tidak sesuai ketentuan. Kesalahan administrasi juga dapat menimbulkan ketidaksesuaian antara kontrak, tagihan, bukti potong, dan pencatatan akuntansi.
Apabila kewajiban pemotongan, penyetoran, atau pelaporan tidak dipenuhi, pihak yang bertanggung jawab dapat menghadapi konsekuensi administrasi perpajakan sesuai ketentuan. Karena itu, perusahaan perlu menyimpan kontrak, tagihan, bukti pembayaran, identitas penyedia jasa, serta bukti potong secara tertib.
Regulasi yang Berkaitan
Ketentuan PPh Pasal 23 atas jasa konsultan mengacu pada Undang-Undang Pajak Penghasilan, sebagaimana telah diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Rincian jenis jasa lain yang menjadi objek pemotongan diatur dalam PMK Nomor 141/PMK.03/2015. Sementara itu, ketentuan administrasi perpajakan dalam sistem Coretax mengacu pada PMK Nomor 81 Tahun 2024 beserta perubahannya, termasuk PMK Nomor 1 Tahun 2026.
Untuk pelaksanaan administrasi masa pajak, pemotong perlu memeriksa ketentuan pembayaran dan pelaporan yang berlaku serta mengikuti petunjuk resmi DJP. Informasi umum mengenai objek, tarif, dan administrasi PPh Pasal 23 juga tersedia pada laman resmi DJP.
Kesimpulan
PPh 23 atas jasa konsultan dikenakan dengan tarif umum 2% dari jumlah bruto imbalan jasa yang menjadi dasar pemotongan. Penerapannya memerlukan pemeriksaan jenis jasa, status penerima penghasilan, dan komponen transaksi sebelum pajak dihitung.
Pemotong pajak juga perlu memastikan pembuatan bukti potong, penyetoran, dan pelaporan dilakukan sesuai ketentuan yang berlaku. Dengan administrasi yang tertib dan dokumen pendukung yang memadai, perusahaan dapat mengurangi risiko kesalahan pemotongan serta menjaga konsistensi pencatatan keuangan dan pelaporan pajak.
FAQ PPh 23 atas Jasa Konsultan
1. Berapa tarif PPh 23 atas jasa konsultan?
Tarif umumnya sebesar 2% dari jumlah bruto imbalan jasa yang menjadi dasar pemotongan, dengan memperhatikan status penerima penghasilan dan ketentuan yang berlaku.
2. Apakah semua jasa konsultan dikenai PPh Pasal 23?
Tidak otomatis. Jenis jasa dan status penyedia jasa harus diperiksa. Penghasilan jasa yang diterima orang pribadi dapat termasuk objek PPh Pasal 21, bergantung pada karakteristik transaksinya.
3. Apakah PPN termasuk dasar pengenaan PPh Pasal 23?
PPN yang tercantum dalam transaksi tidak termasuk jumlah bruto sebagai dasar pemotongan. Komponen lain, seperti penggantian biaya pihak ketiga, harus dinilai berdasarkan persyaratan dokumentasi dan ketentuan yang berlaku.
4. Siapa yang wajib memotong PPh Pasal 23?
Pihak pembayar yang ditetapkan sebagai pemotong pajak sesuai peraturan bertanggung jawab melakukan pemotongan, penyetoran, dan pelaporan.
5. Apakah bukti potong PPh Pasal 23 perlu disimpan?
Ya. Bukti potong merupakan dokumen penting untuk administrasi perpajakan dan perlu disimpan bersama kontrak, tagihan, serta dokumen pembayaran yang mendukung transaksi.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda