laporan-keuangan-bisnis-bali-data-pajak
Pendahuluan
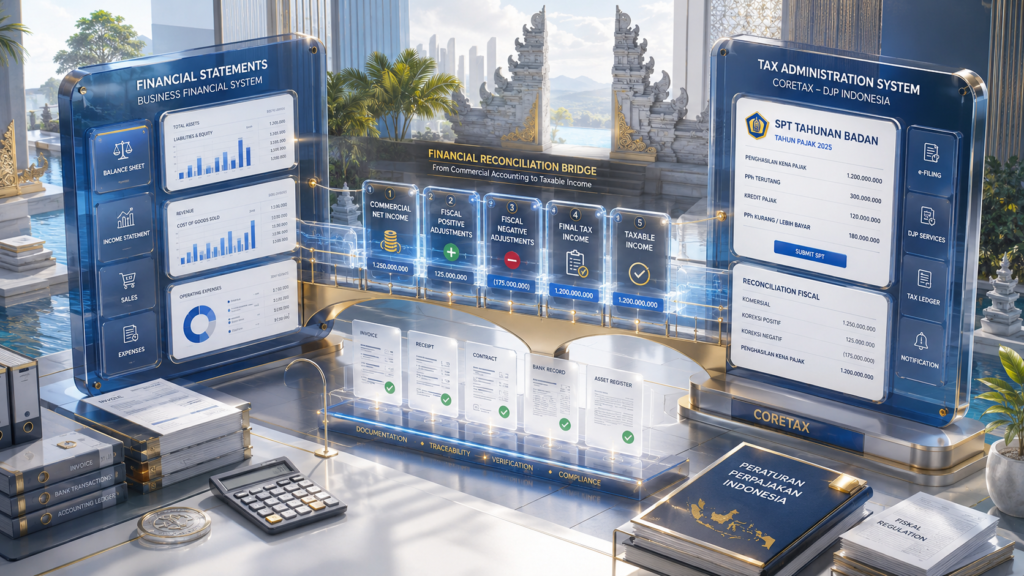
Laporan keuangan bisnis Bali seharusnya menjadi dasar yang konsisten dalam menghitung dan melaporkan kewajiban pajak. Namun, dalam praktik, angka omzet, penghasilan, biaya, atau laba dalam laporan keuangan dapat berbeda dengan data yang digunakan dalam administrasi perpajakan. Perbedaan tersebut tidak selalu berarti terjadi kesalahan atau pelanggaran karena terdapat perbedaan perlakuan akuntansi dan perpajakan. Persoalannya muncul ketika selisih tidak dapat dijelaskan atau tidak didukung dokumen yang memadai. Dalam sistem Coretax DJP, konsistensi data menjadi semakin penting karena pelaporan SPT Tahunan Badan mencakup laporan keuangan dan rekonsiliasi fiskal.
Apa yang Dimaksud Perbedaan Data Keuangan dan Data Pajak?
Perbedaan data keuangan dan data pajak adalah kondisi ketika angka dalam laporan keuangan komersial tidak sama dengan angka yang digunakan dalam penghitungan atau pelaporan pajak.
Perbedaan tersebut dapat terjadi secara wajar. Laporan keuangan disusun berdasarkan standar akuntansi, sedangkan penghitungan pajak mengikuti ketentuan perpajakan. Karena itu, laba komersial tidak selalu sama dengan penghasilan neto fiskal.
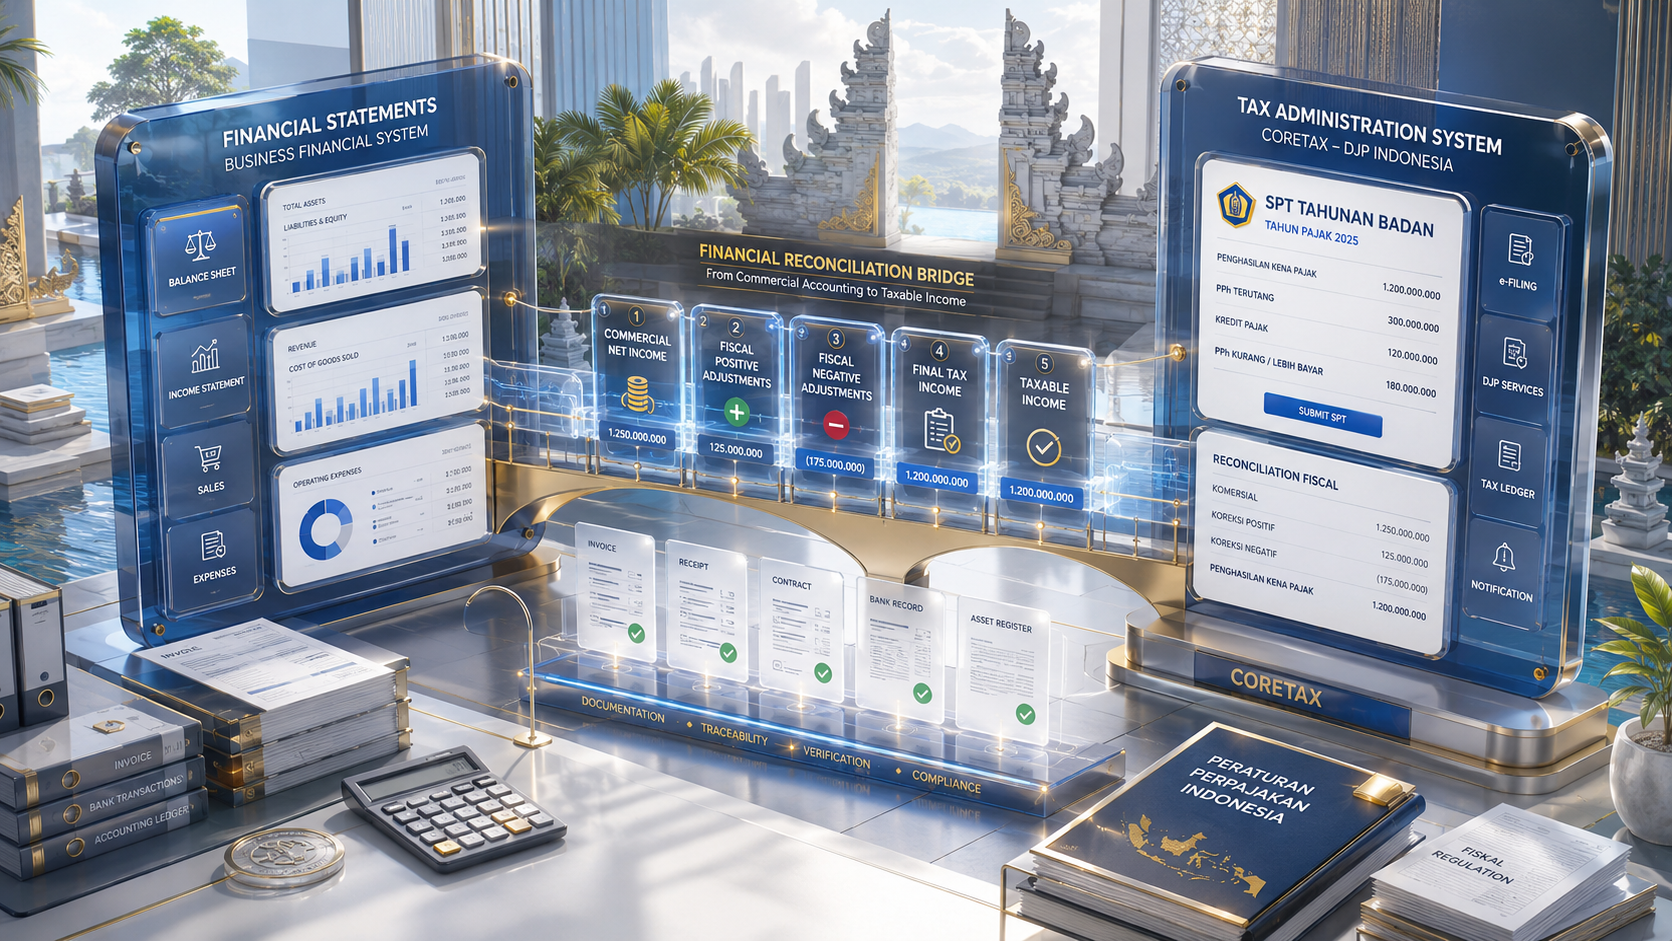
Contohnya, terdapat biaya yang diakui sebagai beban dalam laporan laba rugi tetapi tidak seluruhnya dapat menjadi pengurang dalam penghitungan penghasilan kena pajak. Penyesuaian seperti ini dilakukan melalui rekonsiliasi fiskal. DJP juga menjelaskan bahwa laporan laba rugi dan neraca menjadi bagian penting dalam SPT Tahunan PPh Badan dan perlu disesuaikan dengan ketentuan perpajakan.
Baca Juga: Strategi Laporan Keuangan Tepat untuk SPT Badan
Mengapa Konsistensi Data Pajak Penting?
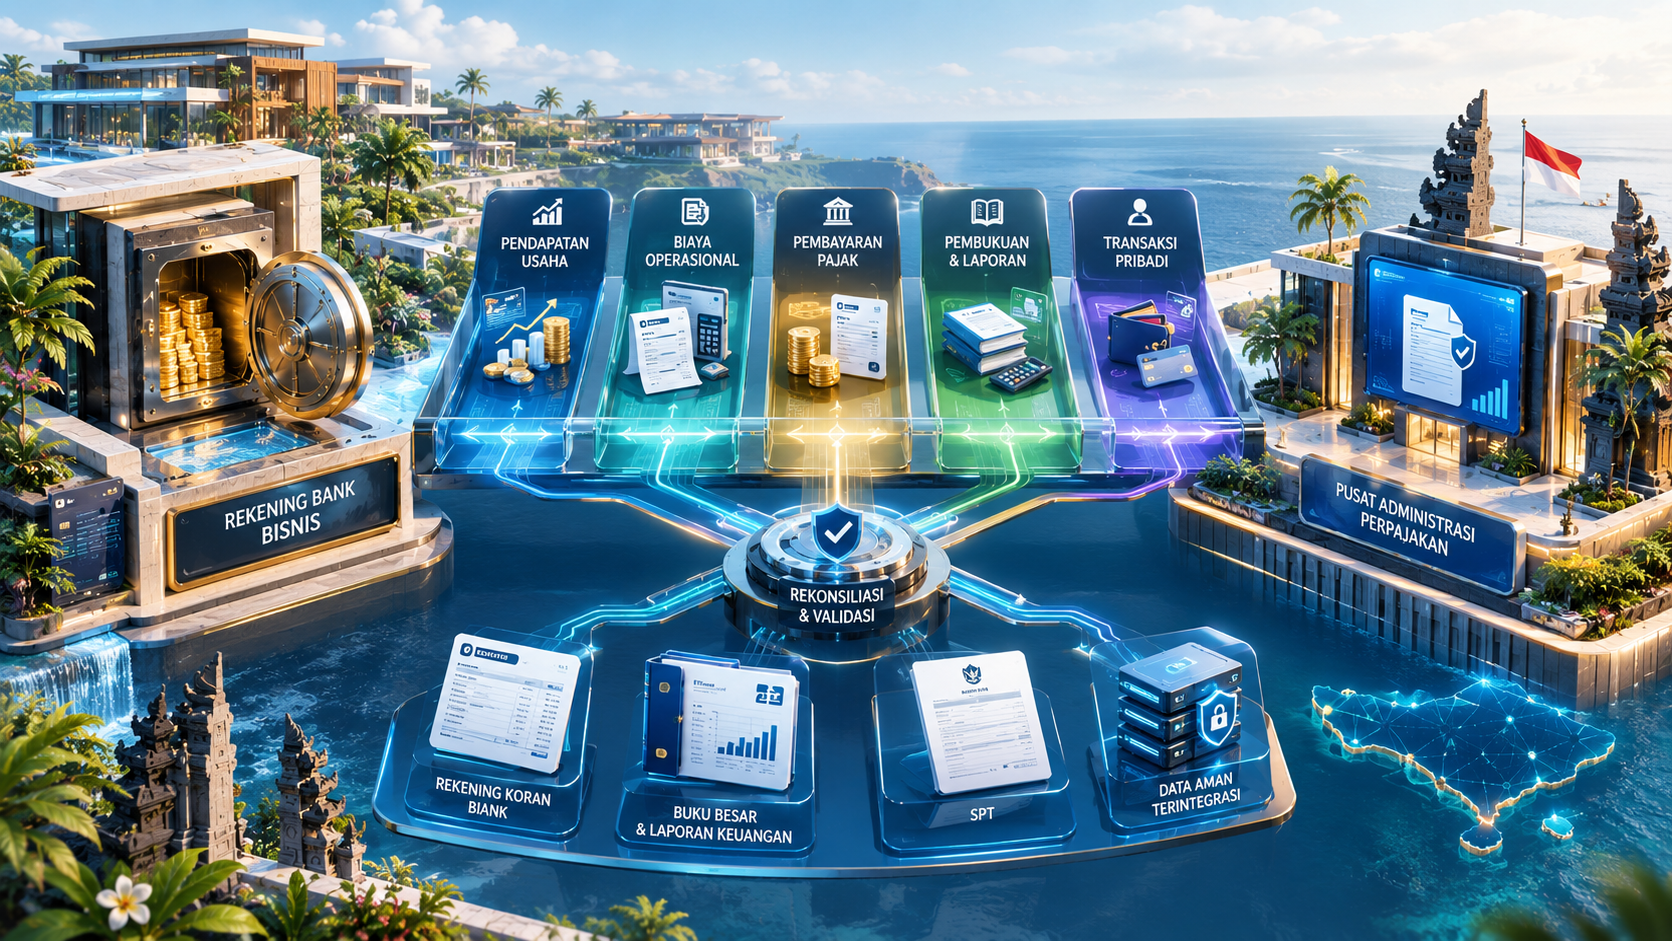
Bagi bisnis di Bali, konsistensi data menjadi penting karena kegiatan usaha dapat menghasilkan banyak sumber transaksi, seperti penjualan barang, jasa, penyewaan, atau transaksi melalui platform digital.
Laporan keuangan tidak hanya digunakan untuk mengetahui kondisi usaha, tetapi juga menjadi dasar administrasi perpajakan. DJP menyatakan bahwa pembukuan harus mencerminkan keadaan atau kegiatan usaha yang sebenarnya dan diselenggarakan dengan prinsip taat asas.
Dengan demikian, perbedaan antara laporan keuangan dan data pajak harus dapat dijelaskan berdasarkan transaksi dan ketentuan yang berlaku, bukan sekadar menyesuaikan angka agar terlihat sama.
Bagaimana Perbedaan Data Terjadi?
Salah satu sumber perbedaan adalah rekonsiliasi fiskal. Dalam laporan keuangan komersial, perusahaan menghitung laba berdasarkan prinsip akuntansi. Untuk kepentingan pajak, sejumlah penghasilan dan biaya kemudian diklasifikasikan kembali berdasarkan perlakuan perpajakan.
Selain itu, perbedaan dapat muncul karena adanya penghasilan yang dikenai PPh final, penghasilan yang bukan objek pajak, atau biaya yang memerlukan penyesuaian fiskal.
Dalam Coretax DJP, laporan keuangan juga dihubungkan dengan proses pengisian SPT Tahunan Badan. Wajib Pajak memilih sektor usaha yang kemudian menentukan jenis lampiran rekonsiliasi laporan keuangan yang harus diisi.
Coretax menyediakan validasi atas berbagai elemen data, termasuk NPWP, NITKU, kode objek pajak, tarif pajak, dan data lain sesuai dokumen yang diimpor. Kondisi ini membuat kualitas dan konsistensi data semakin penting dalam proses pelaporan.
Contoh Sederhana Perbedaan Data
Misalnya sebuah perusahaan mencatat penjualan komersial sebesar Rp2 miliar dalam laporan laba rugi.
Dalam periode yang sama, terdapat Rp100 juta penghasilan yang telah dikenai PPh final dan harus diperlakukan sesuai ketentuan perpajakan. Maka, angka laba komersial tidak dapat langsung digunakan sebagai dasar penghitungan penghasilan kena pajak.
Perusahaan perlu melakukan rekonsiliasi fiskal untuk menentukan penghasilan neto fiskal. Dengan demikian, perbedaan angka antara laporan komersial dan perhitungan pajak dapat terjadi secara sah sepanjang memiliki dasar yang jelas.
Perhitungan Singkat
Sebagai ilustrasi, perusahaan memiliki laba sebelum pajak secara komersial sebesar Rp500 juta. Terdapat biaya sebesar Rp50 juta yang tidak dapat dibebankan secara fiskal.
Maka secara sederhana:
Laba komersial: Rp500 juta
Koreksi fiskal positif: Rp50 juta
Penghasilan neto fiskal: Rp550 juta
Contoh tersebut menunjukkan bahwa angka laba komersial dan penghasilan neto fiskal memang dapat berbeda. Perbedaan tersebut merupakan konsekuensi dari rekonsiliasi fiskal, bukan otomatis menunjukkan adanya kesalahan pelaporan.
Pihak yang Berkaitan
Pihak utama yang berkaitan adalah Wajib Pajak badan, pengurus perusahaan, bagian keuangan atau akuntansi, serta pihak yang bertanggung jawab atas administrasi perpajakan.
Dalam Coretax, pengurus dan pihak tertentu dapat diberikan hak akses untuk menjalankan hak dan kewajiban perpajakan perusahaan sesuai kewenangannya.
Akuntan atau konsultan pajak juga dapat terlibat dalam penyusunan laporan keuangan, rekonsiliasi fiskal, serta pengisian SPT sesuai ruang lingkup pekerjaannya.
Risiko Jika Data Tidak Dapat Dijelaskan
Perbedaan angka yang tidak memiliki penjelasan atau dokumen pendukung dapat meningkatkan risiko munculnya pertanyaan dalam administrasi perpajakan maupun proses pengawasan.
Risiko semakin besar apabila perbedaan terjadi secara material, berulang, dan tidak konsisten dengan dokumen transaksi. Karena itu, perusahaan perlu menyimpan pembukuan, bukti transaksi, faktur, rekening koran, dokumen pembayaran, serta dokumen perpajakan sebagai dasar pencatatan.
Ketentuan perpajakan juga mengharuskan pembukuan dan dokumen terkait kegiatan usaha disimpan selama 10 tahun.
Regulasi yang Berkaitan
Ketentuan mengenai pembukuan dan pencatatan terutama bersumber dari UU KUP, termasuk ketentuan Pasal 28 mengenai penyelenggaraan pembukuan. Pembukuan sekurang-kurangnya memuat catatan mengenai harta, kewajiban, modal, penghasilan, biaya, serta penjualan dan pembelian sehingga pajak yang terutang dapat dihitung.
Ketentuan teknis pencatatan dan pembukuan juga diatur melalui PER-4/PJ/2020. Peraturan tersebut mengatur kewajiban pembukuan bagi Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dan Wajib Pajak badan, dengan pengecualian tertentu yang wajib melakukan pencatatan.
Dalam implementasi Coretax, DJP menyediakan format dan panduan rekonsiliasi laporan keuangan pada SPT Tahunan PPh Badan berdasarkan sektor usaha.
Kesimpulan
Laporan keuangan bisnis Bali tidak harus selalu menghasilkan angka yang identik dengan penghitungan pajak. Perbedaan dapat terjadi karena adanya rekonsiliasi fiskal dan perbedaan perlakuan antara standar akuntansi dengan ketentuan perpajakan.
Namun, setiap perbedaan data pajak harus dapat dijelaskan dan didukung dokumen yang memadai. Terlebih dalam Coretax, laporan keuangan dan rekonsiliasi fiskal menjadi bagian dari pelaporan SPT Tahunan Badan sehingga konsistensi, ketepatan, dan keterlacakan data semakin penting.
FAQ
1. Apakah laporan keuangan harus sama persis dengan data pajak?
Tidak selalu. Laporan keuangan komersial dan penghitungan pajak dapat berbeda karena adanya perbedaan perlakuan akuntansi dan perpajakan. Selisih tersebut harus dapat dijelaskan melalui rekonsiliasi fiskal.
2. Mengapa omzet dalam laporan keuangan berbeda dengan data pajak?
Perlu dilihat sumber perbedaannya. Perbedaan dapat berkaitan dengan periode pengakuan, transaksi tertentu, penghasilan final, retur, atau klasifikasi transaksi. Setiap selisih perlu ditelusuri berdasarkan dokumen.
3. Apakah perbedaan laporan keuangan berarti pajak perusahaan salah?
Tidak otomatis. Perbedaan laba komersial dan laba fiskal merupakan hal yang dapat terjadi dalam proses rekonsiliasi fiskal. Yang penting adalah penghitungan pajak mengikuti ketentuan yang berlaku.
4. Apakah Coretax memperhatikan laporan keuangan perusahaan?
Ya. Dalam SPT Tahunan Badan pada Coretax terdapat bagian informasi laporan keuangan dan lampiran rekonsiliasi laporan keuangan.
5. Berapa lama dokumen pembukuan harus disimpan?
Dokumen pembukuan dan dokumen yang menjadi dasar pembukuan serta dokumen terkait kegiatan usaha pada prinsipnya harus disimpan selama 10 tahun.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda