pph-digital-pmk-37-2025-bisnis-bali
Pendahuluan
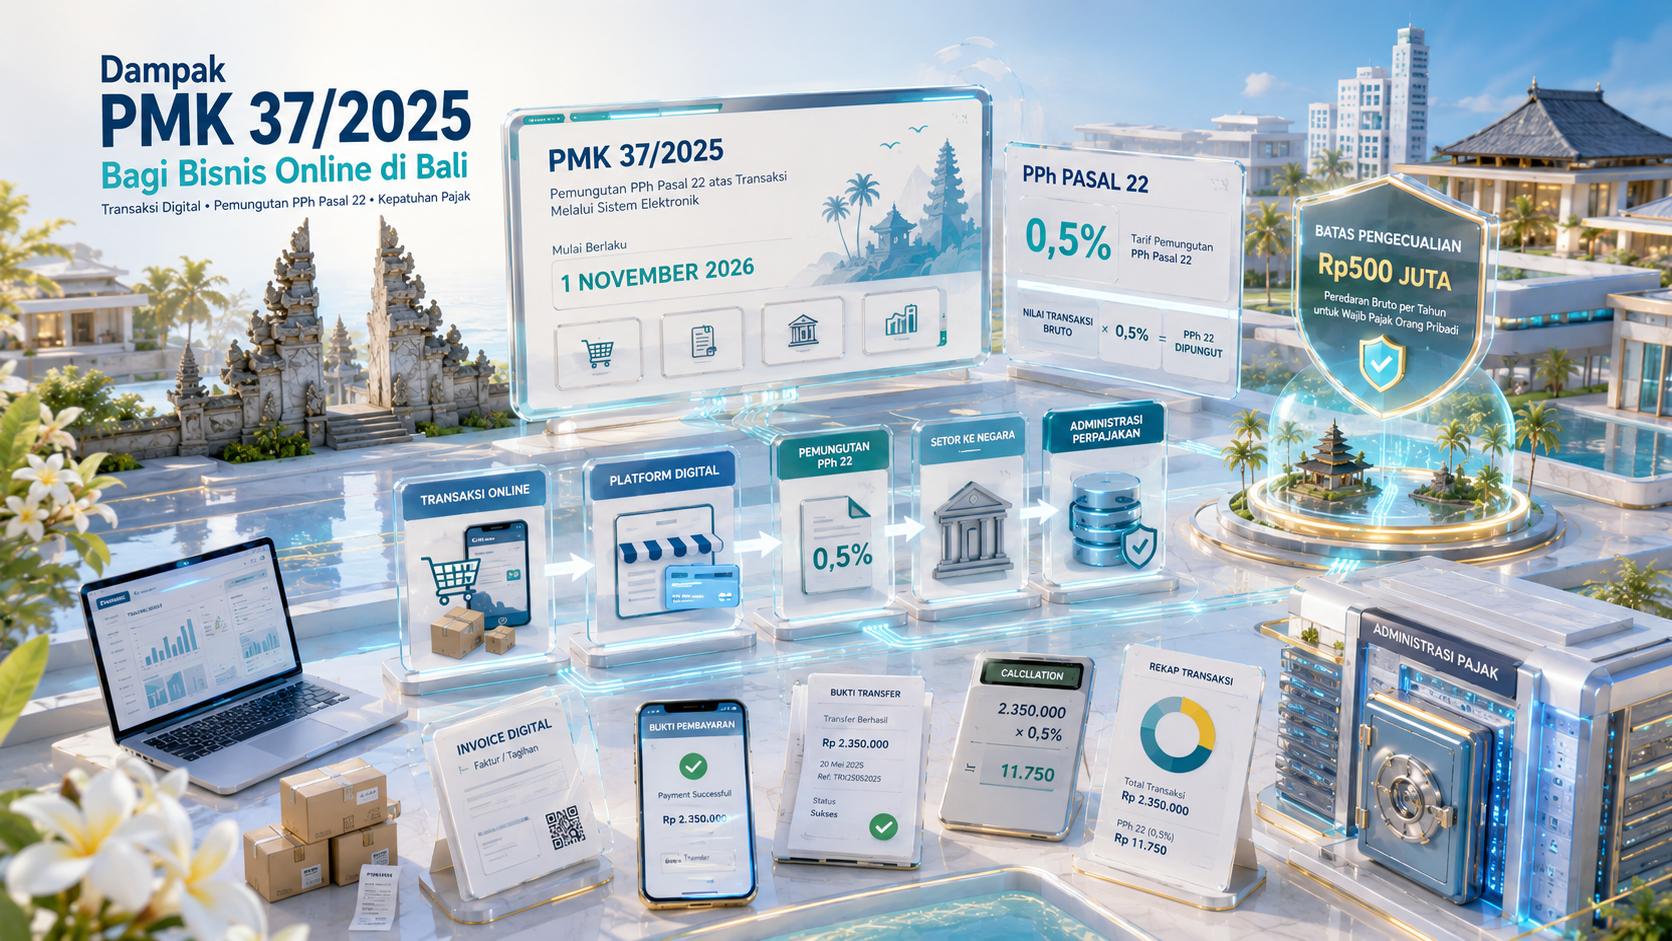
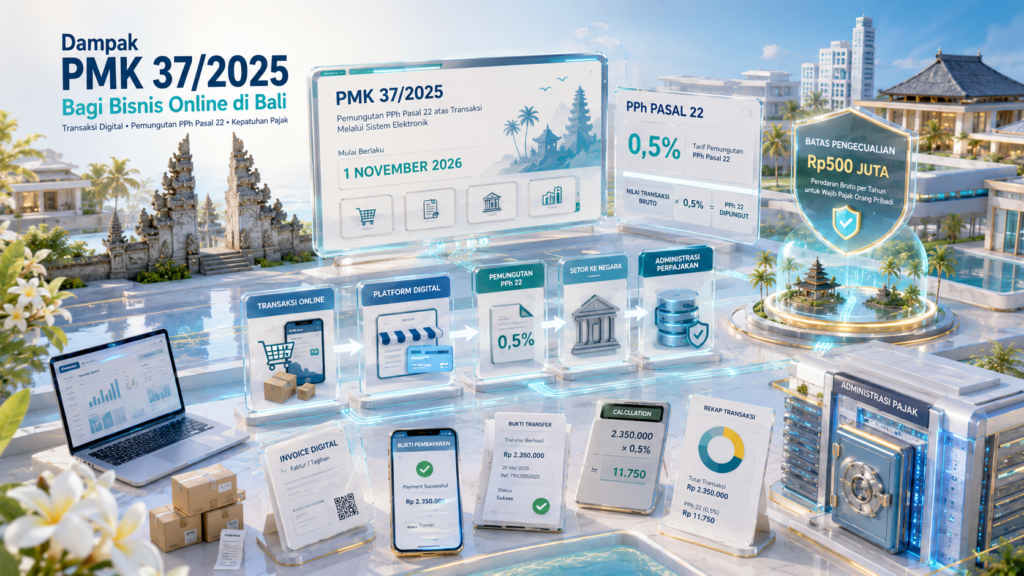
Perkembangan bisnis digital membuat transaksi jual beli melalui marketplace semakin umum, termasuk bagi pelaku usaha di Bali. PPh Digital melalui PMK 37/2025 memperkenalkan mekanisme pemungutan PPh Pasal 22 oleh penyelenggara perdagangan melalui sistem elektronik (PMSE) atau marketplace atas penghasilan pedagang dalam negeri. Namun, perlu diperhatikan bahwa pemberlakuan pemungutan tersebut saat ini ditunda hingga 1 November 2026.
Bagi pelaku bisnis online Bali, ketentuan ini penting dipahami karena dapat memengaruhi arus kas, pencatatan omzet, bukti pungutan pajak, dan administrasi perpajakan usaha.
Apa Itu PPh Digital dalam PMK 37/2025?
Istilah PPh Digital bukan merupakan nama resmi jenis pajak baru. Istilah tersebut digunakan untuk menggambarkan mekanisme pemungutan PPh yang diterapkan melalui ekosistem perdagangan digital.
PMK 37/2025 mengatur penunjukan pihak lain, termasuk penyelenggara PMSE atau marketplace, sebagai pemungut PPh Pasal 22 atas penghasilan yang diterima atau diperoleh pedagang dalam negeri melalui transaksi perdagangan dengan sistem elektronik.
Dengan mekanisme tersebut, pedagang tidak lagi menjadi satu-satunya pihak yang melakukan administrasi pemungutan atas transaksi yang memenuhi ketentuan. Marketplace yang ditunjuk akan melakukan pemungutan, penyetoran, dan pelaporan PPh Pasal 22 sesuai mekanisme yang ditetapkan.
Ketentuan ini berlaku secara nasional. Artinya, bisnis online yang beroperasi di Bali pada prinsipnya mengikuti ketentuan yang sama dengan pedagang online di daerah lain di Indonesia.
Baca Juga: PP Nomor 20 Tahun 2026 Apakah Usaha Anda Masih Berhak PPh Final 0,5%
Tujuan Pemungutan PPh melalui Marketplace
PMK 37/2025 diterbitkan antara lain untuk memberikan kepastian hukum, kemudahan administrasi, serta meningkatkan efisiensi dan efektivitas pemungutan pajak dalam perdagangan melalui sistem elektronik. Pemerintah juga mengarahkan kebijakan ini untuk menciptakan perlakuan perpajakan yang lebih setara antara perdagangan digital dan perdagangan konvensional.
Bagi pemerintah, marketplace memiliki posisi strategis karena menjadi bagian dari alur transaksi dan pembayaran. Pemungutan melalui platform diharapkan dapat membuat administrasi perpajakan lebih terintegrasi dengan aktivitas ekonomi digital.
Cara Kerja PPh Digital bagi Bisnis Online Bali
Dalam ketentuan PMK 37/2025, PPh Pasal 22 dipungut sebesar 0,5% dari peredaran bruto yang tercantum dalam dokumen tagihan. Dasar pemungutan tersebut tidak termasuk PPN dan PPnBM.
Sebagai contoh sederhana, seorang pedagang online di Bali melakukan transaksi melalui marketplace dengan nilai bruto yang menjadi dasar pemungutan sebesar Rp10 juta.
Apabila transaksi tersebut memenuhi ketentuan pemungutan, PPh Pasal 22 yang dipungut adalah:
0,5% × Rp10.000.000 = Rp50.000
Pemungutan dilakukan oleh marketplace, bukan oleh pembeli. Bagi pedagang, jumlah pajak yang dipungut perlu diperhatikan dalam pencatatan transaksi dan pelaporan pajak.
Namun, ketentuan ini tidak serta-merta berlaku untuk seluruh pedagang online. PMK 37/2025 mengatur sejumlah transaksi yang dikecualikan dari pemungutan.
Siapa yang Terkena Pemungutan?
Subjek pemungutan adalah pedagang dalam negeri, baik orang pribadi maupun badan, yang memenuhi kriteria sebagaimana diatur dalam PMK 37/2025 dan memperoleh penghasilan melalui transaksi PMSE.
Salah satu pengecualian penting diberikan kepada wajib pajak orang pribadi dalam negeri yang memiliki peredaran bruto sampai dengan Rp500 juta dalam tahun pajak berjalan dan telah menyampaikan surat pernyataan sesuai ketentuan.
Selain itu, terdapat pengecualian untuk beberapa jenis transaksi, antara lain jasa pengiriman atau ekspedisi tertentu, penjualan pulsa dan kartu perdana, transaksi emas tertentu, transaksi yang menggunakan Surat Keterangan Bebas, serta pengalihan hak atas tanah dan/atau bangunan.
Dengan demikian, pelaku bisnis online Bali perlu melihat jenis usaha, status wajib pajak, omzet, serta karakter transaksi sebelum menentukan apakah pemungutan PPh Pasal 22 berlaku.
Dampak bagi Bisnis Online Bali
Dampak utama bagi pelaku usaha adalah perubahan pada mekanisme administrasi pajak dan arus kas. Jika transaksi dikenai pemungutan, sebagian penerimaan dari penjualan akan diperhitungkan sebagai PPh Pasal 22 yang dipungut oleh marketplace.
Pedagang juga perlu memastikan pencatatan omzet tetap dilakukan secara lengkap. Nilai transaksi pada marketplace harus dapat direkonsiliasi dengan pembukuan atau pencatatan usaha agar tidak terjadi perbedaan antara data komersial dan data perpajakan.
Untuk pelaku UMKM orang pribadi, batas omzet Rp500 juta juga perlu dipantau secara kumulatif. Ketentuan PPh final UMKM tetap memberikan fasilitas bahwa bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh bagi wajib pajak orang pribadi yang memenuhi persyaratan.
Kapan PMK 37/2025 Mulai Berlaku?
PMK 37/2025 ditetapkan pada 11 Juni 2025 dan diundangkan pada 14 Juli 2025. Namun, pelaksanaan pemungutan PPh Pasal 22 oleh marketplace mengalami penundaan.
DJP telah mengumumkan bahwa pemberlakuan pemungutan berdasarkan PMK 37/2025 ditunda sampai 31 Oktober 2026, sehingga mekanisme pemungutan mulai berlaku pada 1 November 2026. Penundaan tersebut tidak mengubah substansi kebijakan.
Artinya, pelaku bisnis online Bali memiliki waktu untuk mempersiapkan pencatatan omzet, memahami pengecualian, dan menyesuaikan administrasi usaha sebelum mekanisme tersebut diberlakukan.
Perhitungan Singkat
Misalnya seorang pedagang memiliki transaksi melalui marketplace sebesar Rp20 juta dalam satu periode dan seluruh nilai tersebut merupakan dasar pemungutan.
PPh Pasal 22:
0,5% × Rp20.000.000 = Rp100.000
Dalam praktiknya, dasar penghitungan harus mengikuti nilai peredaran bruto yang tercantum dalam dokumen tagihan serta ketentuan mengenai transaksi yang dikecualikan.
Pihak yang Berkaitan
Pihak utama dalam mekanisme ini adalah marketplace sebagai pihak lain yang ditunjuk dan pedagang dalam negeri sebagai pihak yang penghasilannya menjadi objek pemungutan.
DJP berperan dalam penetapan dan pengawasan administrasi perpajakan. Sementara itu, pelaku usaha bertanggung jawab memastikan identitas perpajakan, data omzet, dan pencatatan transaksi sesuai dengan keadaan sebenarnya.
Risiko atau Implikasi bagi Pelaku Usaha
Kesalahan memahami mekanisme PPh digital dapat menyebabkan perbedaan pencatatan omzet dan pajak. Pelaku usaha juga dapat keliru menganggap seluruh transaksi marketplace otomatis dikenai PPh Pasal 22 sebesar 0,5%.
Padahal, terdapat pengecualian tertentu, termasuk fasilitas bagi wajib pajak orang pribadi dengan omzet sampai Rp500 juta yang memenuhi persyaratan. Karena itu, dokumen transaksi, invoice, data marketplace, dan pencatatan omzet perlu disimpan serta direkonsiliasi secara berkala.
Regulasi yang Berkaitan
PMK 37/2025 merupakan aturan utama yang mengatur penunjukan pihak lain sebagai pemungut PPh serta tata cara pemungutan, penyetoran, dan pelaporan PPh atas penghasilan pedagang dalam negeri melalui perdagangan dengan sistem elektronik.
Ketentuan tersebut berkaitan dengan kerangka perpajakan dalam UU KUP, termasuk ketentuan yang telah diubah melalui UU Nomor 6 Tahun 2023. Untuk skema PPh final atas peredaran bruto tertentu, pelaku UMKM juga perlu memperhatikan PP Nomor 55 Tahun 2022, PP Nomor 20 Tahun 2026, dan PMK 164 Tahun 2023 sesuai status dan kondisi perpajakannya.
Kesimpulan
PPh Digital melalui PMK 37/2025 memperkenalkan mekanisme pemungutan PPh Pasal 22 oleh marketplace yang ditunjuk atas transaksi pedagang dalam negeri melalui sistem elektronik. Tarif pemungutannya sebesar 0,5% dari peredaran bruto sesuai ketentuan, dengan sejumlah pengecualian.
Bagi bisnis online Bali, hal yang penting bukan hanya memahami tarif, tetapi juga memantau omzet, mengetahui transaksi yang dikecualikan, serta menjaga pencatatan dan dokumen transaksi. Dengan adanya penundaan, pemungutan berdasarkan PMK 37/2025 dijadwalkan mulai berlaku pada 1 November 2026.
FAQ
1. Apakah semua bisnis online di Bali terkena PPh 0,5%?
Tidak. Pemungutan bergantung pada kriteria pedagang dan jenis transaksi. Terdapat sejumlah transaksi yang dikecualikan berdasarkan PMK 37/2025.
2. Apakah PPh 0,5% dipungut dari pembeli?
Tidak. PPh Pasal 22 dalam mekanisme ini dipungut oleh marketplace dari penghasilan pedagang dalam negeri.
3. Apakah omzet di bawah Rp500 juta tetap dipungut?
Wajib pajak orang pribadi dengan omzet sampai Rp500 juta dalam tahun berjalan dapat memperoleh pengecualian pemungutan apabila memenuhi ketentuan dan telah menyampaikan surat pernyataan yang dipersyaratkan.
4. Kapan marketplace mulai memungut PPh Pasal 22?
Berdasarkan pengumuman terbaru DJP, pemberlakuan ditunda sampai 31 Oktober 2026 dan pemungutan berdasarkan PMK 37/2025 mulai berlaku pada 1 November 2026.
5. Apakah aturan PMK 37/2025 khusus untuk Bali?
Tidak. PMK 37/2025 merupakan ketentuan nasional. Bisnis online di Bali mengikuti ketentuan yang sama dengan pedagang dalam negeri di wilayah Indonesia lainnya.
🔹 Konsultan Pajak Bali Terpercaya untuk UMKM & Bisnis Pariwisata 🔹
Butuh pendampingan pajak di Bali, Seminyak, Kuta, hingga Denpasar? SMR Konsultan Bali membantu pengusaha mengelola Pajak, Pembukuan, Laporan Keuangan, SP2DK, hingga Audit pajak secara aman, patuh, dan sesuai DJP.
📞 0823-1205-9899
🌐 https://konsultanpajakbaliseminyak.id/
📧 smrkonsultanbali@gmail.com
Konsultan Pajak Bali: https://share.google/00aAivLmP6QkPMakA
#KonsultanPajakBaliSeminyak #KonsultanPajakBali #SMRKonsultan #SolusiMandiriRekananda